La política macroprudencial se ha descrito como el eslabón perdido en el marco más amplio de la política monetaria y financiera (Schoenmaker 2014). Tras la crisis financiera mundial se han producido numerosos cambios regulatorios, y las políticas macroprudenciales han pasado a formar parte de las herramientas de muchos bancos centrales. Estas herramientas se utilizan activamente: una encuesta reciente del FMI reveló que más de 40 países ya habían utilizado algún tipo de instrumento macroprudencial. Sin embargo, hasta ahora la política macroprudencial se ha centrado en gran medida en el ámbito nacional: hemos examinado las notificaciones y los comunicados de prensa que los países han publicado sobre medidas macroprudenciales y hemos constatado que apenas se mencionan sus efectos transfronterizos.
Pero un amplio conjunto de investigaciones sobre los efectos de los cambios regulatorios muestra que los efectos de contagio de las políticas pueden ser considerables y producirse a través de bancos multinacionales. Peek y Rosengren (1997, 2000) muestran que los bancos multinacionales japoneses redujeron sus préstamos comerciales, industriales e inmobiliarios en Estados Unidos para cumplir con una nueva regulación de capital más estricta, con efectos negativos en la economía real. Aiyar et al. (2014) examinan el efecto de los requisitos de capital específicos para cada banco en la oferta de crédito de los bancos extranjeros y concluyen que un aumento de 100 puntos básicos en los requisitos de capital reduce los préstamos en el extranjero en 5,5 puntos porcentuales. Por su parte, Houston et al. (2012) muestran que las diferencias entre países en materia de regulación afectan a los flujos bancarios internacionales, ya que los bancos transfieren fondos a mercados con menos regulaciones.
Este es un tema importante tanto para los responsables de las políticas como para los investigadores. Para profundizar en la comprensión de los efectos de contagio de las políticas macroprudenciales, la Junta Europea de Riesgo Sistémico ha creado un grupo para examinar estos efectos y considerar políticas adecuadas para abordarlos. La Red Internacional de Investigación Bancaria está investigando actualmente cómo los cambios regulatorios específicos afectan a la escala, el tipo y la ubicación de la actividad bancaria. En una nueva investigación (Danisewicz et al. 2015), investigamos los efectos de contagio de la política macroprudencial y preguntamos cómo influye en el cambio de los préstamos en el extranjero tras una medida regulatoria el hecho de que se concedan a través de una sucursal o de una filial.
Este tema es particularmente importante para el sistema financiero del Reino Unido, ya que los bancos extranjeros representan una gran parte del mercado: proporcionan alrededor de la mitad de todos los préstamos a prestatarios británicos y más del 60% de los préstamos en el mercado interbancario (Figura 1). El Reino Unido también es un país ideal para examinar nuestra hipótesis, pues en el país operan más de 150 sucursales y aproximadamente 100 filiales de bancos multinacionales y, además, varios grupos bancarios operan bajo ambas estructuras organizativas.
Figura 1. Préstamos de bancos extranjeros en el Reino Unido, 1997T4–2014T1
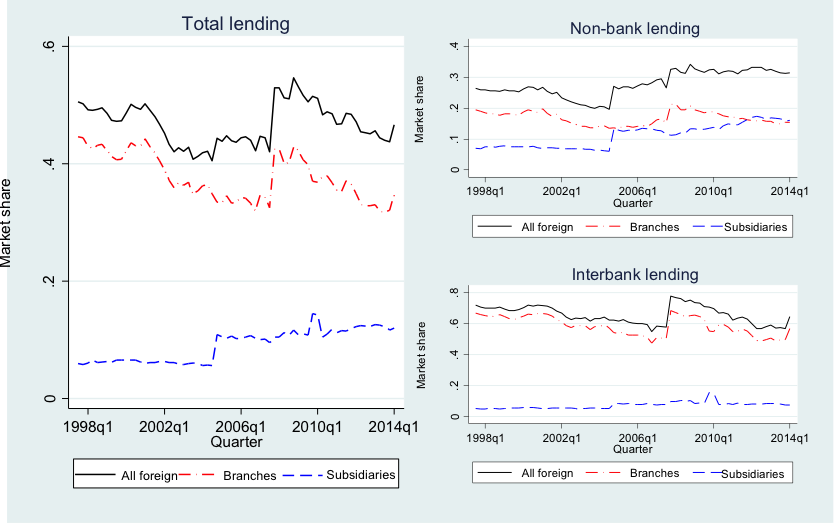
Notas: La Figura 1 muestra la evolución de la cuota de mercado del total de préstamos, los préstamos al sector no bancario del Reino Unido y los préstamos interbancarios concedidos por sucursales y filiales de bancos extranjeros en el Reino Unido.
Sostenemos que la estructura organizativa debería ser relevante debido a la distinción jurídica entre sucursales y filiales. En particular, las sucursales forman parte integral de la organización y están controladas por la sede central, mientras que las filiales cuentan con capital propio y están sujetas a la regulación del país anfitrión. Limitamos nuestra muestra a las instituciones pertenecientes a un grupo bancario que haya operado al menos una sucursal y una filial durante el período de la muestra. Esto es fundamental para nuestra estrategia de identificación, ya que nos permite controlar los factores variables en el tiempo propios de cada grupo bancario que afectan a los préstamos de sus sucursales y filiales en el Reino Unido. Esto reduce algo nuestra muestra, pero los bancos de la muestra final representan el 75% de los activos totales de los bancos extranjeros en el Reino Unido y observamos el 40% de todos los cambios regulatorios macroprudenciales de nuestro conjunto de datos original.
Para responder a nuestra pregunta sobre cómo varían los efectos de contagio regulatorios según la estructura organizativa de los bancos, utilizamos un conjunto de datos único sobre medidas macroprudenciales. Este se basa en el trabajo de Lim et al.(2011) y Kuttner y Shim (2012), pero actualiza su trabajo hasta 2014 mediante la recopilación manual de datos de los sitios web de los organismos reguladores y de los informes de estabilidad financiera, así como la comunicación con las autoridades pertinentes. Esto nos permitió crear un conjunto de datos con información sobre una amplia variedad de medidas de política macroprudencial en 70 países durante el período de 1990 a 2014.
Figura 2. Medidas de política macroprudencial
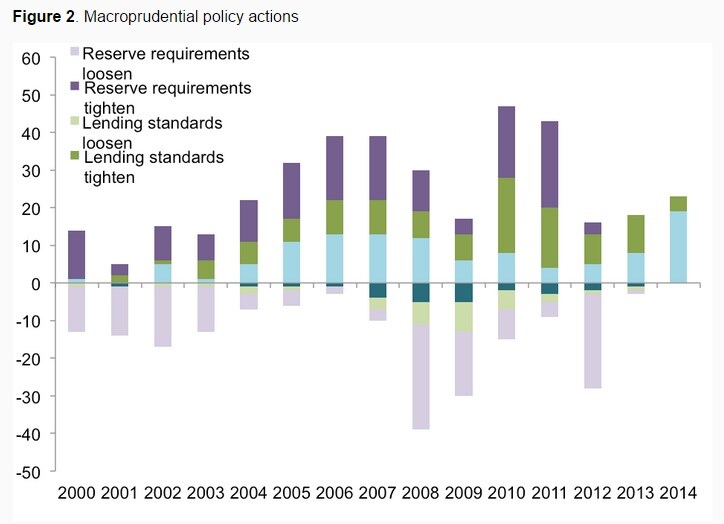
Aunque el período inicial abarca principalmente medidas adoptadas en economías emergentes, las economías avanzadas han sido más proactivas en la adopción de medidas macroprudenciales desde la crisis financiera mundial. Incluimos cualquier medida que pueda considerarse «macroprudencial», en lugar de centrarnos en las medidas adoptadas específicamente con fines macroprudenciales. En nuestro análisis aprovechamos la información sobre ajustes de los requisitos de capital, los requisitos de reservas y los criterios de concesión de préstamos. La Figura 2 muestra que se han adoptado diversas medidas de política macroprudencial en cada una de las políticas que consideramos. Se han tomado medidas tanto antes como después de la crisis. Además, en cada categoría hay medidas de endurecimiento y de flexibilización, aunque cabe destacar que las medidas de endurecimiento del capital se adoptaron con mayor frecuencia que las de flexibilización.
Mediante la estrategia de identificación descrita, constatamos que un aumento de los requisitos de capital en el país de origen hace que las sucursales extranjeras reduzcan el crecimiento de sus préstamos a otros bancos que operan en el Reino Unido en 6,3 puntos porcentuales más que las filiales extranjeras. Sin embargo, el endurecimiento de los criterios de concesión de préstamos y de los requisitos de reservas no afecta de forma distinta a los préstamos de sucursales y filiales. Además, constatamos que ninguna de las regulaciones macroprudenciales de nuestra muestra genera diferencias en la concesión de préstamos a prestatarios no bancarios. Conjeturamos que esto se debe a que las relaciones de préstamo con entidades no bancarias probablemente se basen más en relaciones personales y, por tanto, sean más rentables, por lo que no se recortarán en respuesta a un cambio regulatorio. En cambio, los bancos suelen poder sustituir con mayor facilidad la financiación en el mercado interbancario; esto significa que cualquier intento de una sucursal afectada de trasladar el aumento de los costes de capital se encontrará rápidamente con un banco que halle un prestamista alternativo, mientras que la filial se verá menos afectada por el aumento de los costes y, por tanto, será menos probable que los bancos busquen una fuente alternativa de financiación.
Referencias
Aiyar, S, C Calomiris, J Hooley, Y Korniyenko y T Wieladek (2014), «The international transmission of bank capital requirements: Evidence from the UK», Journal of Financial Economics 113: 368–382.
Schoenmaker, D (ed.) (2014), Macroprudentialism, libro electrónico de VoxEU.org, CEPR Press.
Danisewicz, P, D Reinhardt y R Sowerbutts (2015), «On a tight leash: does bank organisational structure matter for macroprudential spillovers?», documento de trabajo 524 del Bank of England.
Peek, J y E Rosengren (1997), «The international transmission of financial shocks: The case of Japan», American Economic Review 87: 495–505.
Peek, J y E Rosengren (2000), «Collateral damage: Effects of the Japanese bank crisis on the United States», American Economic Review 90: 30–45.
Houston, J F, C Lin y Y Ma (2012), «Regulatory Arbitrage and International Bank Flows», Journal of Finance 67(5): 1845–1895.
Lim, C, F Columba, A Costa, P Kongsamut, A Otani, M Saiyid, T Wezel y X Wu (2011), «Macroprudential Policy: What Instruments and How to use them?», documento de trabajo 11/238 del FMI.
Kuttner, K N e I Shim (2013), «Can Non-Interest Rate Policies Stabilize Housing Markets? Evidence from a Panel of 57 Economies», documento de trabajo 19723 de NBER.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autoría: Dennis Reinhardt es economista de la División de Finanzas Internacionales de la Dirección de Estabilidad Financiera del Bank of England. Rhiannon Sowerbutts es economista de la División de Política Prudencial de la Dirección de Estabilidad Financiera del Bank of England.
Imagen: Una vista muestra la sede de la empresa francesa de materiales de construcción Saint-Gobain. REUTERS/Jacky Naegelen.




