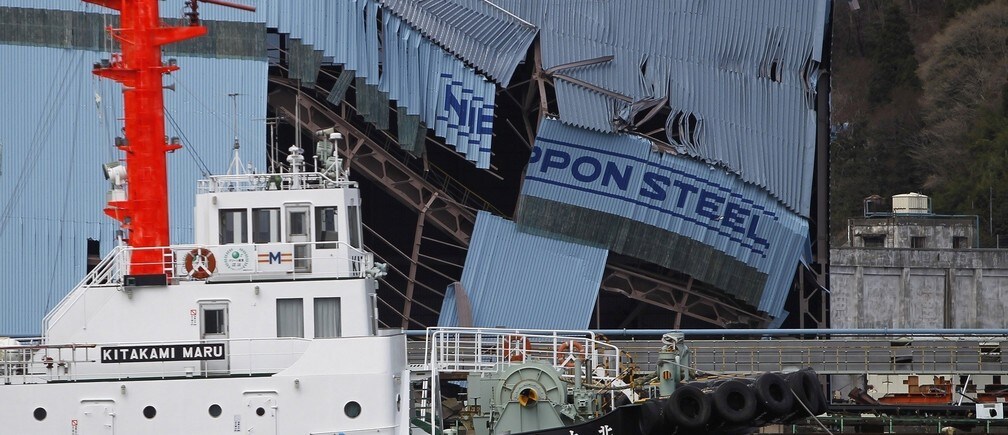
Los desastres naturales, como los terremotos, las inundaciones, los tifones y los huracanes, causan graves daños y, por ello, parecen perjudiciales para la economía. Para las empresas, los desastres naturales destruyen activos tangibles, como edificios y equipos, así como capital humano, y deterioran así su capacidad productiva. En ocasiones, estos efectos adversos pueden ser fatales para las empresas y obligarlas a cerrar.
Sin embargo, la evidencia académica sobre el impacto económico de los desastres naturales es mixta. Como se revisa en estudios de síntesis como Noy y Vu (2010) y Loayza et al. (2012), los estudios existentes señalan que los desastres naturales incluso pueden promover el crecimiento. Un posible mecanismo detrás de este impacto positivo es la mejora de la productividad del sector empresarial de la economía, como informan Skidmore y Toya (2002) y Crespo-Cuaresma et al. (2008). Pero, dado que estos estudios utilizan datos agregados, no pueden responder por qué ni cómo mejora la productividad empresarial a causa de los desastres naturales. Por tanto, necesitamos análisis que utilicen microdatos para esclarecer los mecanismos mediante los cuales los desastres naturales afectan la productividad del sector empresarial de una economía.
Desastres naturales y productividad empresarial: (1) Destrucción creativa
Un canal por el que los desastres naturales pueden mejorar la productividad empresarial es el aumento de la productividad de las empresas que sobreviven a los desastres, gracias a la renovación de su capital y a la adopción de nuevas tecnologías. Este mecanismo suele denominarse destrucción creativa.
Hay cierta evidencia a favor de esta hipótesis, aunque es mixta. De Mel et al. (2011) observan que las empresas cuyos activos sufrieron más daños a causa del devastador tsunami de Sri Lanka en 2004 registraron menores beneficios, ventas y existencias de capital.1 Cole et al. (2013) y Tanaka (2015) concluyen que las plantas ubicadas en los distritos más devastados durante el terremoto de Kobe de 1995 registraron un menor crecimiento del empleo y del valor añadido. Estos hallazgos son incompatibles con la destrucción creativa.
Por otro lado, Hosono et al. (2012), quienes también se centran en el terremoto de Kobe, observan una mayor inversión por parte de las empresas ubicadas dentro de la zona afectada que por parte de las situadas fuera de ella, lo que respalda la hipótesis de la destrucción creativa. En consonancia también con esta hipótesis, Leiter et al. (2009) observan que las empresas europeas ubicadas en regiones afectadas por una gran inundación en 2000 registraron un mayor crecimiento de los activos y del empleo que las empresas no afectadas, aunque también concluyen que las empresas de las regiones afectadas registraron un menor valor añadido.2 Por último, Cole et al. (2013) encuentran cierta evidencia de un aumento a corto plazo de la productividad de las plantas dañadas tras el terremoto de Kobe, aunque también informan de que este efecto desapareció con el tiempo.
Desastres naturales y productividad empresarial: (2) Selección de empresas
Además del canal que opera a través de las empresas supervivientes, hay otro canal potencialmente importante por el que los desastres naturales pueden afectar al sector empresarial: la selección o salida de empresas a causa de los desastres.3 Si los desastres naturales expulsan a las empresas ineficientes, o si actúa la selección natural, entonces aumentará la productividad empresarial media. Sin embargo, si también se ven obligadas a salir empresas eficientes, o si opera una selección no natural, el impacto global no está claro.
En comparación con el efecto de los desastres naturales sobre las empresas supervivientes, la evidencia empírica sobre la salida de empresas tras los desastres es escasa.4 Para cubrir esta laguna, un equipo de investigadores, entre ellos los autores de este artículo, examinó la selección de empresas en forma de quiebra tras el terremoto de Tohoku en Japón, ocurrido el 11 de marzo de 2011 (Uchida et al. 2014a). En las secciones siguientes presentamos los hallazgos de este estudio.
Enfoque empírico sobre las quiebras empresariales tras el terremoto de Tohoku
En Uchida et al. (2014a) utilizamos una muestra de empresas ubicadas en la región de Tohoku, Japón, obtenida de la base de datos de Teikoku Databank ltd. (TDB). TDB es una de las principales agencias privadas de información crediticia de Japón y cubre una proporción suficiente de las empresas del país. Nuestros datos contienen información detallada sobre los atributos de las empresas, sus estados financieros y sus salidas del mercado tras el terremoto. Nos centramos en la quiebra como tipo de salida empresarial, una de las más comunes. Para aproximar la eficiencia de las empresas, utilizamos sus «puntuaciones» de TDB. TDB calcula estas puntuaciones para evaluar, desde el punto de vista de un tercero, la solidez de la gestión, la capacidad de reembolso y la solvencia de las empresas como contraparte comercial segura.5 También identificamos las empresas cuya sede central estaba ubicada en las zonas gravemente afectadas por el terremoto y creamos una variable ficticia para representarlas como empresas dañadas. Con estas variables, estimamos regresiones de modelos probit para las quiebras empresariales y examinamos si la selección de empresas (es decir, el impacto de sus puntuaciones) funciona de manera diferente según los daños sufridos por las empresas (representados por su ubicación) y cómo lo hace.
Evidencia de selección natural
Tabla 1. Probabilidad de quiebra y puntuación empresarial: resultados de la regresión (extracto)

Nota: F_DAMAGED es una variable ficticia que indica que las empresas están ubicadas en la zona gravemente afectada por el terremoto. *** indica significación estadística al nivel del 1%.
Fuente: Uchida et al. (2014a)
Figura 1. Probabilidad de quiebra y puntuación empresarial: empresas dañadas y no dañadas

Fuente: Uchida et al. (2014a)
La tabla 1 es un extracto de los resultados de nuestra regresión probit, en la que presentamos el efecto marginal de las puntuaciones de las empresas sobre la probabilidad de quiebra para las ubicadas en las zonas afectadas (F_DAMAGED=1: columna A) y en las zonas no afectadas (F_DAMAGED=0: columna B). También ilustramos en la figura 1 cómo varía la probabilidad de quiebra (eje Y) predicha a partir de los resultados de la regresión según el valor de las puntuaciones de las empresas (eje X), manteniendo fijos en sus medias los valores de las demás variables de control. Las líneas negra y gris indican, respectivamente, los resultados de las empresas dentro y fuera de las zonas afectadas.
A partir de estos resultados, primero observamos que los efectos marginales de las puntuaciones de las empresas sobre la probabilidad de quiebra son negativos tanto dentro como fuera de las zonas afectadas (tabla 1, columnas A y B), y que la probabilidad es menor para las empresas más eficientes (figura 1). Estos hallazgos sugieren que la selección natural opera tanto dentro como fuera de las zonas afectadas. En segundo lugar, los efectos marginales estimados en la tabla 1 son comparables entre las empresas de las zonas dañadas (columna A) y las de las zonas no dañadas (columna B), y las curvaturas de las dos líneas de la figura 1 son similares (aunque los niveles de ambas líneas difieren, como se explica más adelante). Por tanto, no encontramos ninguna diferencia cuantitativa en el efecto de las puntuaciones de las empresas sobre la probabilidad de quiebra en las zonas dañadas y no dañadas. Este hallazgo significa que el terremoto de Tohoku no promueve ni desalienta la selección natural de empresas. En conjunto, nuestros hallazgos no respaldan un impacto positivo ni negativo del terremoto sobre la productividad empresarial a través de la salida de empresas.
Impacto diferente en las quiebras y los cierres voluntarios
Aunque no está directamente relacionado con el impacto del desastre sobre la productividad empresarial, vale la pena añadir otro hallazgo interesante. En la figura 1, la línea gris se sitúa por encima de la línea negra independientemente de las puntuaciones de las empresas. En consonancia con este hallazgo, en el panel C de la tabla 1, donde agrupamos las muestras con F_DAMAGED=1 y 0 y añadimos F_DAMAGED como variable independiente adicional, esta tiene un impacto negativo y significativo.6 Así, la probabilidad de quiebra es menor (no mayor) en la zona afectada.
En realidad, es evidente que las empresas de la zona afectada sí sufren daños sustanciales, especialmente por los tsunamis o el grave accidente de la central nuclear de Fukushima. Por ello, el hallazgo de una menor probabilidad de quiebra en la zona afectada parece contraintuitivo. Sin embargo, una posible razón de esta menor probabilidad en la zona afectada es la enorme cantidad de ayuda pública a las empresas.7 Esta ayuda puede haber brindado apoyo financiero a las empresas dañadas y contribuido a evitar que quebraran (véase Uchida et al. 2014a para más información).8
En relación con esto, las estadísticas descriptivas muestran otro hallazgo interesante. Si nos centramos en los cierres voluntarios, un tipo de salida «no forzada», estos aumentan significativamente en las zonas gravemente dañadas (Uchida 2014).9 Este hallazgo, junto con el hallazgo anterior de una menor probabilidad de quiebra en la zona afectada, sugiere que, aunque la intervención de las políticas públicas redujera los impagos de las empresas y, por tanto, las quiebras, muchas empresas quizá siguieran teniendo dificultades para continuar operando en el entorno posterior al terremoto. Es posible que estas empresas cerraran voluntariamente. Esta explicación resulta convincente porque la región de Tohoku es el ejemplo paradigmático de un Japón en contracción debido al envejecimiento de su población. Por ello, las empresas de esta región tarde o temprano habrían afrontado problemas a largo plazo, como las dificultades para asegurar la sucesión empresarial y el declive de la economía local.
De hecho, contamos con poca evidencia para respaldar estas conjeturas y aún quedan muchas preguntas empíricas por resolver. Como sugiere el análisis anterior, la salida de empresas —o, más en general, su dinámica y la recuperación de la economía local tras los desastres naturales— está estrechamente vinculada con las medidas de política adoptadas y las condiciones económicas subyacentes. Por tanto, debemos adoptar una perspectiva más amplia y de largo plazo al examinar su impacto económico y las medidas de política necesarias para afrontarlos, en lugar de centrarnos únicamente en los daños directos y devastadores que atraen gran parte de nuestra atención.
Referencias
Ahearne, A y N Shinada, (2005), «Empresas zombi y estancamiento económico en Japón», International Economics and Economic Policy 2, 363-381.
Bertin A L, T F Bresnahan y D M G Raff (1996), «Competencia localizada y agregación de rendimientos crecientes a nivel de planta: altos hornos, 1929-1935», Journal of Political Economy 104, 241-266.
Bresnahan, T F y D M G Raff (1991), «Heterogeneidad intraindustrial y la Gran Depresión: la industria estadounidense de vehículos de motor, 1929-1935», Journal of Economic History 51, 317-331.
Caballero, R J y M L Hammour (1994). «El efecto depurador de las recesiones», The American Economic Review 84, 1350-1368.
Caballero R J, T Hoshi y A K Kashyap (2008), «Préstamos a empresas zombi y reestructuración deprimida en Japón», The American Economic Review 98, 1943-77.
Crespo Cuaresma, J, J Hlouskova y M Obersteiner, (2008), «¿Desastres naturales como destrucción creativa? Evidencia de países en desarrollo», Economic Inquiry 46, 214-226.
Cole M A., R J R Elliott, T Okubo y E. Strobl (2013), «Desastres naturales y supervivencia de las plantas: el impacto del terremoto de Kobe», RIETI Discussion Paper Series 13-E-063.
De Mel, S., D. McKenzie y C. Woodruff. (2011), «Recuperación empresarial tras los desastres naturales», Economic Journal 122, 1-28.
Fukuda, Shin-ichi, y Jun-ichi Nakamura, (2011), «¿Por qué se recuperaron las empresas «zombi» en Japón?», World Economy 34, 1124-1137.
Hosono K, D Miyakawa, T Uchino, M Hazama, A Ono, H Uchida e I Uesugi (2012), «Desastres naturales, daños a los bancos e inversión empresarial», RIETI Discussion Paper 12-E-062.
Leiter A M, H Oberhofer y P A Raschky (2009), «¿Desastres creativos? Efectos de las inundaciones sobre el capital, el trabajo y la productividad en las empresas europeas», Environmental and Resource Economics 43, 333–350.
Loayza N V, E Olaberría, J Rigolini y L Christiaensen (2012), «Desastres naturales y crecimiento: más allá de los promedios», World Development 40, 1317-1336.
Noy, I y T B Vu (2010), «La economía de los desastres naturales en un país en desarrollo: el caso de Vietnam», Journal of Asian Economics 21, 345-354.
Ono A, D Miyakawa, K Hosono, T Uchino, H Uchida e I Uesugi (2014), «Socios comerciales y elección de la ubicación empresarial: evidencia del terremoto de Tohoku», RIETI Discussion Paper 14-E-054.
Peek, J y E S Rosengren (2005), «Selección no natural: incentivos perversos y asignación ineficiente del crédito en Japón», The American Economic Review 95, 1144-66.
Saito M, M Nakagawa y T Gu (2014), «¿Cómo se elaboró el presupuesto para la rehabilitación tras el Gran Terremoto del Este de Japón?», de próxima publicación en M. Saito (ed.), Terremoto y economía (Informe de investigación de la encuesta de ciencias sociales sobre el Gran Terremoto del Este de Japón (Grupo de Macroeconomía)) (en japonés).
Skidmore, M y H Toya (2002), «¿Promueven los desastres naturales el crecimiento a largo plazo?», Economic Inquiry 40, 664-687.
Tanaka, A (2015), «El impacto de los desastres naturales en el crecimiento de las plantas: evidencia del Gran Terremoto de Hanshin-Awaji (Kobe)», Regional Science and Urban Economics 50, 31-41.
Uchida, H (2014), «El terremoto de Tohoku y la salida de empresas: análisis con una base de datos empresarial», Business Research (Graduate School of Business Administration, Kobe University), n.º 60 (disponible en ). (en japonés)
Uchida H, D Miyakawa, K Hosono, A Ono, T Uchino e I Uesugi (2014a), «Desastre natural y selección natural», RIETI Discussion Paper 14-E-055.
Uchida H, D Miyakawa, K Hosono, A Ono, T Uchino e I Uesugi (2014b), «Perturbaciones financieras, quiebra y selección natural», manuscrito inédito.
Notas
1 También presentan los resultados de un experimento que asignó subvenciones aleatoriamente a las empresas y concluyen que estas contribuyeron a acelerar su recuperación.
2 Sin embargo, cabe señalar que en otra parte del mismo estudio los autores concluyen que la inundación aumenta el valor añadido de las empresas. La explicación de los autores para esta contradicción mutua no está clara.
3 La selección de empresas también es importante en situaciones ordinarias (sin desastres). Para conocer el mecanismo por el que el mercado elimina a las empresas ineficientes durante las recesiones, véanse, por ejemplo, Bertin et al. (1996), Bresnahan y Raff (1991), y Caballero y Hammour (1994). En relación con esto, muchos estudios concluyen que, durante la llamada «década perdida» de Japón, la selección no natural promovida por los préstamos «evergreening» de bancos con dificultades financieras ayudó a sobrevivir a empresas zombi ineficientes (véanse, por ejemplo, Ahearne y Shinada 2005, Peek y Rosengren 2005, Caballero et al. 2008 y Fukuda y Nakamura 2011).
4 Hasta donde sabemos, la única excepción es el estudio de Cole et al. (2013) mencionado anteriormente. Utilizando información muy detallada a nivel de planta sobre la magnitud de los daños, este estudio concluye que las plantas con más daños tienen mayor probabilidad de salir del mercado. Sin embargo, no hacen mucho hincapié en cómo varía la salida de las plantas según su eficiencia y no distinguen entre la salida de una planta a causa de la salida de su empresa y la salida de la planta por su reubicación. Ono et al. (2014) examinan las reubicaciones de empresas tras el terremoto de Tohoku y concluyen que los daños causados por el terremoto aumentaron la probabilidad de reubicación.
5 Las puntuaciones de TDB se utilizan como un indicador útil y fiable, por ejemplo, cuando las empresas evalúan a un posible socio comercial.
6 El efecto marginal de la tabla indica que, en promedio, la probabilidad de quiebra es 0,1 puntos porcentuales menor en la zona afectada, lo que es económicamente significativo porque la tasa media de quiebra de nuestra muestra es del 0,48%.
7 En junio de 2011, el Gobierno de Japón asignó 19 billones de yenes de su presupuesto a la ayuda para la rehabilitación tras el terremoto; la cifra se incrementó posteriormente a 25 billones de yenes en el ejercicio fiscal de 2013. Con este presupuesto, el Gobierno ha aplicado diversas medidas, como distintas formas de subsidios, garantías de crédito público otorgadas por entidades de garantía de crédito y préstamos de instituciones financieras públicas. Saito et al. (2014) examinan desde una perspectiva económica el proceso de elaboración de políticas detrás de este enorme presupuesto y concluyen que fue excesivo.
8 En consonancia con esta interpretación, un estudio relacionado (Uchida et al. 2014b) presenta cierta evidencia que sugiere que las inyecciones de capital a bancos dañados pueden haber contribuido a la menor probabilidad de quiebra de sus prestatarios.
9 Utilizando un conjunto de datos similar al empleado en Uchida et al. (2014a), Uchida (2014, tabla 6) informa de que las tasas anuales de cierres voluntarios en la zona afectada alrededor de la fecha del terremoto (11 de marzo de 2011) fueron del 1,31% (marzo de 2010-febrero de 2011), 1,43% (marzo de 2011-febrero de 2012) y 2,03% (marzo de 2012-febrero de 2013); mientras que las tasas de quiebra en los mismos periodos fueron, respectivamente, del 0,47%, 0,21% y 0,16%.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Arito Ono es economista sénior del Mizuho Research Institute y profesor visitante en la Graduate School of Economics de la Universidad de Waseda. Arito Ono es economista sénior del Mizuho Research Institute y profesor visitante en la Graduate School of Economics de la Universidad de Waseda.
Imagen: Se ve una instalación de Nippon Steel dañada por el terremoto y el tsunami del 11 de marzo en un puerto de Kamaishi, prefectura de Iwate. REUTERS/Toru Hanai




