La Unión Económica y Monetaria de Europa (UEM) ha sido recientemente fuente de muchos problemas. Los beneficios de la UEM —en particular, los económicos— suelen parecer mucho más difíciles de ver y medir. Como la unión monetaria reduce los costos de transacción entre sus miembros, en principio podría estimular el comercio. ¿Lo ha hecho? Ha habido un considerable debate sobre la magnitud, si la hay, de este efecto de estímulo comercial de la UEM, o incluso del efecto de cualquier unión monetaria sobre el comercio. En su reciente revisión de la bibliografía, Head y Mayer (2014) escriben:
«Los efectos de las monedas comunes sobre el comercio han sido objeto de controversia. Nuestro promedio de 104 estimaciones es 0,79, lo que corresponde a una duplicación del comercio. Esto es sustancialmente menor que las estimaciones iniciales de Rose (2000), quien situó el coeficiente de unión monetaria en 1,21, lo que implica más que triplicar el comercio. Sin embargo, el promedio del metaanálisis es sustancialmente mayor que las estimaciones preferidas de algunos trabajos recientes. Baldwin (2006), al sintetizar una serie de artículos centrados principalmente en el euro, sitúa el efecto de la moneda en alrededor del 30 %. Santos Silva y Tenreyro (2010) no encuentran prácticamente ningún efecto del euro sobre el comercio, una vez que se tiene en cuenta el alto nivel de integración comercial de los miembros de la eurozona incluso antes de formar una moneda común. Berthou y Fontagné (2012) utilizan datos de exportaciones a nivel de empresa de firmas francesas y encuentran un efecto débilmente significativo del 5 %, que proviene sobre todo del promedio de exportaciones de las empresas más productivas. Frankel (2010) encuentra un aumento más optimista del comercio del 15 %, que tarda unos 5 años en materializarse y luego se estabiliza».
Como algunos de los primeros investigadores que contribuyeron a este trabajo, tenemos mucha responsabilidad en esta situación. En nuestro artículo deEuropean Economic Review (2002), utilizamos datos anteriores a 1998 para estimar el efecto de las uniones monetarias sobre el comercio mediante los modelos de gravedad convencionales de entonces. Concluimos:
«Durante este período, un gran número de países abandonó uniones monetarias; experimentaron descensos económica y estadísticamente significativos del comercio bilateral, una vez considerados otros factores. Suponiendo simetría, estimamos que un par de países que comienza a utilizar una moneda común experimenta casi una duplicación del comercio bilateral».
Parece un momento oportuno para reconsiderar nuestras opiniones anteriores. Ahora contamos con 15 años de datos sobre la unión monetaria que más interesa a la gente, la UEM; además, se han producido importantes avances metodológicos.1 ¿Tienen razón nuestros críticos al considerar pequeño el efecto de la UEM sobre el comercio?
Glick-Rose, de nuevo
En nuestro trabajo reciente (Glick y Rose, 2015), aprovechamos los datos del período de la UEM para plantear tres preguntas. Cada una está orientada a cuestionar los resultados de nuestro trabajo anterior, que generó tanta controversia.
Primero, ponemos a prueba si nuestra suposición anterior de simetría entre la entrada y la salida de una unión monetaria está justificada por los datos. El conjunto de datos de nuestro artículo de 2002 incluía solo 16 cambios de entrada, pero 130 cambios de salida de uniones monetarias antes de 1998. Dada la escasez de datos sobre la entrada en una unión monetaria, supusimos explícitamente que había simetría entre las entradas y las salidas. Ahora podemos comprobar este supuesto, ya que las numerosas entradas en la UEM nos proporcionan un número no desdeñable de observaciones de entradas en una unión monetaria.
Nuestra segunda pregunta está relacionada. ¿Tiene la UEM un efecto sobre el comercio similar al de otras uniones monetarias? Nuestro artículo de 2002 no incluía datos sobre la UEM, por lo que fuimos cautos respecto de la pertinencia de los datos anteriores a 1998 para la UEM:
«Advertencias. Hay cuestiones relacionadas con la aplicabilidad de nuestros resultados. Como nuestra muestra termina antes de la UEM, la mayoría de las uniones monetarias incluían países pequeños, pobres o ambas cosas; por tanto, nuestros resultados podrían no ser aplicables a la UEM».
Por último, nos preguntamos si los numerosos avances en la modelización empírica de los flujos comerciales desde nuestro artículo de 2002 son materialmente relevantes para estimar el efecto de la unión monetaria sobre el comercio. En nuestro trabajo anterior nos esforzamos por garantizar que nuestros resultados no dependieran mucho de la metodología precisa empleada. Por ejemplo, escribimos (énfasis añadido):
«En resumen: varios estimadores de panel diferentes llegan todos a la conclusión de que la unión monetaria tiene un fuerte efecto positivo sobre el comercio. … Nuestras estimaciones con efectos fijos indican que la entrada en una unión monetaria o la salida de ella lleva a que el comercio bilateral aproximadamente se duplique o se reduzca a la mitad, manteniendo constantes muchas otras características. Este resultado no solo es económica y estadísticamente significativo, sino que parece relativamente robusto…»
«Este resultado es grande en términos económicos, estadísticamente significativo, y parece insensible a varias modificaciones de nuestra metodología».
En la última docena de años ha habido mucho trabajo metodológico en este campo, quizá sobre todo las contribuciones de Anderson y van Wincoop (2003) y Santos Silva y Tenreyro (2006). Aprovechamos estos avances para estimar el efecto de la unión monetaria sobre el comercio con técnicas más recientes.
Tenemos tres hallazgos: uno dulce y dos amargos. Afortunadamente, nuestro supuesto de simetría entre las entradas y las salidas de uniones monetarias parece aceptable. Por desgracia, también es débil, poco interesante y se ve socavado por otros resultados. Más importante aún, encontramos que los efectos de la UEM sobre el comercio son distintos de los de otras uniones monetarias. Pero, lo más preocupante, encontramos que la metodología econométrica precisa utilizada para estimar el efecto de la moneda sobre el comercio importa. Mucho. En general, no encontramos pruebas consistentes de que la UEM haya estimulado el comercio. De hecho, nos vemos obligados a concluir que la metodología econométrica importa tanto que socava la confianza en nuestra capacidad para estimar el efecto de las uniones monetarias sobre el comercio.
Detalles, detalles
Tras quince años, ¿qué indican los datos sobre el efecto que ha tenido la unión monetaria en el comercio internacional? Nuestros resultados se resumen en la Figura 1, que presenta estimaciones puntuales junto con intervalos de confianza del 95 % para cuatro estimadores diferentes. Aprovechamos nuestro amplio panel de datos, que incluye observaciones de más de 200 países durante 66 años; también distinguimos entre el efecto típico de una unión monetaria y el de la UEM.
Supongamos que simplemente se agrupan los datos sin efectos fijos; esas estimaciones aparecen en el extremo izquierdo de la Figura 1.2 Esos resultados llevan a concluir que la UEM prácticamente no tuvo ningún efecto sobre el comercio (la estimación se etiqueta «UEM, agrupado»), mientras que una unión monetaria típica tuvo un efecto enorme en términos económicos y estadísticos («UM, agrupado»). Pero hoy nadie toma en serio esos modelos estadísticos. Añadir efectos fijos es la norma; en nuestro artículo de 2002 añadimos efectos diádicos que controlan cualquier característica común a un par de países y constante en el tiempo (como la distancia entre los países, si comparten idioma o frontera, etc.). Incluir efectos fijos diádicos reduce sustancialmente la estimación del efecto promedio de una unión monetaria, al tiempo que aumenta de forma significativa la estimación del efecto de la UEM. Estos últimos se muestran en la zona centroizquierda y ambos están cerca de la estimación final de 0,65 de nuestro artículo de 2002, indicada por la línea horizontal de la figura. Es un efecto grande: una estimación de 0,65 implica un efecto de expansión comercial de (e^0,65 − 1 ≈) 92 %. Hasta aquí, todo bien.
Figura 1. Distintas estimaciones de los efectos de las uniones monetarias sobre el comercio

Aun así, la situación ha cambiado en los últimos quince años, y estos modelos comerciales ya no se consideran aceptables. Pasar a un modelo más moderno de exportaciones, con efectos fijos de país que varían en el tiempo, vuelve a cambiar la conclusión; las estimaciones se presentan en la zona centro-derecha. Esas estimaciones implican que la UEM tiene un efecto enormemente negativo sobre las exportaciones, mientras que otras uniones monetarias tienen un gran efecto positivo. ¿Ya están confundidos? Esperen, hay más. Añadir efectos fijos diádicos a este modelo —algo que los datos favorecen— reduce el efecto de la unión monetaria, pero lo deja positivo y significativo, e indica que la UEM tiene un efecto positivo aún mayor sobre las exportaciones. Estas últimas estimaciones, defendidas por Baldwin y Taglioni (2007), aparecen en el lado derecho de la Figura 1.3 Si se toma en serio a Baldwin y Taglioni —¿y quién no podría?—, las uniones monetarias impulsan las exportaciones un 35 % (ya que e^0,30 − 1 = 0,35), y la UEM ha tenido un efecto aún mayor.
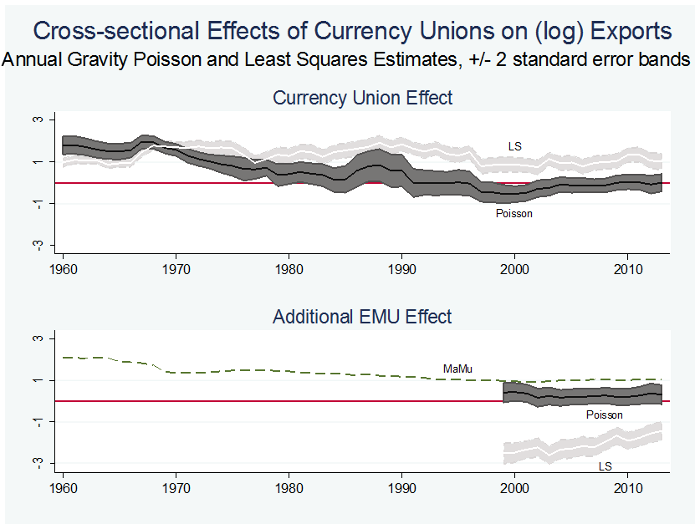
Pero aún no hemos terminado. Una estimación aún más sofisticada mediante el estimador de Poisson defendido por Santos Silva y Tenreyro (2006) parece razonable, dadas muchas características de los datos, como las observaciones de comercio faltantes o nulas. La estimación de Poisson excede nuestra capacidad para el panel completo de datos, pero es bastante fácil de realizar año por año en la sección transversal. Presentamos los resultados de Poisson en la Figura 2, junto con estimaciones análogas de mínimos cuadrados (todas incluyen un conjunto completo de efectos fijos de exportador e importador, así como controles de gravedad). De manera preocupante, las estimaciones de Poisson del efecto de la unión monetaria sobre las exportaciones fluctúan mucho a lo largo del tiempo y rara vez se solapan con sus contrapartes más estables de mínimos cuadrados; de hecho, en la última parte del período de la muestra suelen tener signos distintos.4 Lo mismo ocurre con sus contrapartes de la UEM, presentadas en el panel inferior; las estimaciones de Poisson promedian 0,27, un orden de magnitud menos que sus análogas de mínimos cuadrados, ¡y tienen signos distintos! El hecho de que la metodología econométrica precisa importe mucho es un resultado sólido y preocupante de nuestro análisis que socava cualquier hallazgo positivo.
Figura 2. Estimaciones transversales del efecto de la unión monetaria sobre las exportaciones
Nuestra conclusión
¿Están confundidos? Nosotros sí. Hemos presentado resultados de varios estimadores diferentes, esencialmente en orden creciente de plausibilidad y respetabilidad científica. Terminamos con un estimador que sugiere que la UEM tiene al menos un efecto moderadamente estimulante sobre las exportaciones. Si nos viéramos obligados a hacer una evaluación cuantitativa, eso es lo que concluiríamos. Sin embargo, los cambios y las inversiones de resultado entre metodologías nos hacen desconfiar de cualquier afirmación tajante. Así que nuestra conclusión es sencilla. Concluimos que actualmente no somos capaces de estimar con confianza el efecto agregado de las uniones monetarias sobre el comercio, en particular el de la UEM.
Referencias
Anderson, James E y Eric Van Wincoop (2003). «Gravity and Gravitas: A Solution to the Border Puzzle», The American Economic Review 93(1), 170-192.
Baldwin, Richard y Daria Taglioni (2007). «Trade Effects of the Euro», Journal of Economic Integration 22(4), 780-818.
Glick, Reuven y Andrew K. Rose (2002). «Does a Currency Union Affect Trade? The Time-Series Evidence», European Economic Review 46(6), 1125-51.
Glick, Reuven y Andrew K. Rose (2015). «Currency Unions and Trade: A Post-EMU Mea Culpa», documento de debate CEPR 10615.
Head, Keith y Thierry Mayer (2014). «Gravity Equations: Workhorse, Toolkit, and Cookbook», capítulo 3 de Gopinath G., E. Helpman y K. Rogoff (eds.), Handbook of International Economics vol. 4 (Elsevier, Ámsterdam), 131–95.
Santos Silva, J. M. C. y Silvana Tenreyro (2006). «The Log of Gravity», Review of Economics and Statistics 88(4), 641-658.
Notas al pie
1 También somos mayores, aunque no más sabios; basta con preguntarles a nuestros hijos.
2 En los modelos estadísticos siempre se incluyen efectos fijos de tiempo y otros controles de gravedad convencionales (como distancia, producción, idioma, etc.).
3 En las estimaciones del extremo derecho de la Figura 1 están incorporados más de 55.000 efectos fijos.
4 La Figura 2 también incluye la estimación anual del estadístico «MaMu» recomendado por Head y Mayer (2014); varía durante el período, pero suele estar cerca de la unidad, lo que indica que la estimación de Poisson es eficiente.
Este artículo se publica en colaboración con VoxEU. Su publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Reuven Glick es vicepresidente de grupo a cargo de Investigación Internacional en el Departamento de Investigación Económica del Banco de la Reserva Federal de San Francisco. Andrew K. Rose es profesor B. T. Rocca Jr. del Grupo de Análisis Económico y Políticas de la Escuela de Negocios Haas de la Universidad de California, Berkeley.
Imagen: Un buque portacontenedores sale de Burrard Inlet, en Vancouver, Columbia Británica, el 6 de marzo de 2009. REUTERS/Andy Clark.




