La crisis global provocó enormes oscilaciones en los flujos internacionales de capital, con una volatilidad sin precedentes (Milesi-Ferretti y Tille 2011). Aunque desde entonces los flujos internacionales de capital se han mantenido por debajo de sus niveles previos a la crisis, varios países experimentaron fuertes aumentos de las entradas de capital debido a sus altas perspectivas de crecimiento y a los diferenciales de tipos de interés (Ahmed y Zlate 2014).
Las entradas de capital refugio hacia centros financieros durante la crisis y después de ella han sido mencionadas en numerosas ocasiones por la prensa financiera y las organizaciones internacionales.1 De hecho, a menudo se alegaba que los flujos hacia refugios seguros explicaban las fluctuaciones de diversos indicadores macroeconómicos y financieros. Sin embargo, hasta ahora no se había estudiado rigurosamente esta presunción de entradas de capital refugio durante episodios de turbulencia mundial utilizando estadísticas de balanza de pagos. Mi investigación reciente intenta arrojar luz sobre las olas de flujos de capital hacia Suiza y desde este país, un centro financiero con una moneda refugio (Yeşin 2015).
Sin aumentos repentinos de los flujos de capital privado hacia Suiza
En Yeşin (2015), identifico olas de flujos de capital hacia Suiza y desde este país entre 2000:T1 y 2014:T2 mediante un método estadístico sencillo. En particular, el análisis identifica períodos en los que las entradas de capital en Suiza registraron valores inusualmente altos o bajos (aumentos repentinos y paradas de las entradas) y períodos en los que las salidas de capital de Suiza registraron valores inusualmente altos o bajos (fuga y repliegue de las salidas).2 Para completar el análisis, el estudio también identifica períodos en los que los flujos netos de capital registraron valores extremos. La terminología sobre las olas de flujos de capital se toma de Forbes y Warnock (2012). La metodología estadística es similar a las utilizadas en la bibliografía, como las de Powell y Tavella (2012), Ghosh et al. (2014) y Cardarelli et al. (2010). En el análisis, utilizo un filtro recursivo de Hodrick–Prescott para calcular la tendencia subyacente de los datos. Luego, el rango normal de cada trimestre se define como la tendencia +/- 1,15 veces la desviación estándar de los 12 trimestres anteriores. Los valores de los flujos de capital que quedan fuera de este rango normal se identifican como movimientos extremos, es decir, aumentos repentinos, paradas, fugas o repliegues.
En las tres figuras siguientes, el período de la muestra se divide en tres subperíodos: el período previo a la crisis financiera, entre 2000:T1 y 2006:T4; el período de la crisis financiera, entre 2007:T1 y 2009:T2 (sombreado en las figuras); y el período posterior a la crisis financiera, entre 2009:T3 y 2014:T2.3 Además, se señalan con líneas verticales acontecimientos destacados que afectaron a los mercados financieros, a fin de aportar contexto. Se trata del colapso de Lehman Brothers en 2008:T3 («Lehman»), la crisis de deuda soberana de la eurozona en 2010:T2 («Crisis de la UE I»), el rescate ampliado de Grecia junto con la crisis del límite de deuda de EE. UU. en 2011:T3 («Crisis de la UE II») y el discurso de Ben Bernanke sobre la reducción gradual de las compras de activos en 2013:T2 («Reducción gradual de Bernanke»). Estos acontecimientos aumentaron considerablemente la incertidumbre y la volatilidad de los mercados financieros mundiales, como muestra, por ejemplo, el alza repentina del índice de volatilidad VIX de la Chicago Board Options Exchange. Se consideró que desencadenaron flujos internacionales de capital con posibles repercusiones en los mercados financieros.
La figura 1 ilustra las entradas de capital privado en Suiza e indica los períodos de aumentos repentinos y paradas.4 Los valores positivos de las entradas de capital implican un aumento de los pasivos externos de Suiza, mientras que los valores negativos indican repatriación. En el período previo a la crisis se produjeron cuatro episodios de aumentos repentinos de capital (2004:T1, 2005:T2, 2005:T3 y 2006:T1) y un episodio de parada de capital (2005:T4). Luego, durante la crisis financiera, las entradas de capital privado se dispararon en 2007:T1 y se detuvieron en 2008:T2. Sin embargo, después de la crisis financiera se produjo un episodio de aumento repentino de capital en 2011:T3 y un episodio de parada en 2012:T4. Así pues, durante la fase previa a la crisis financiera, las entradas de capital privado registraron aumentos repentinos con frecuencia, pero desde 2008:T2 se han mantenido en gran medida dentro del rango normal. De los acontecimientos destacados, solo el de la Crisis de la UE II en 2011:T3 coincidió con un aumento repentino de las entradas de capital privado. Sin embargo, el nivel de las entradas de capital fue bajo en comparación con los aumentos repentinos anteriores al período de crisis. Por tanto, los datos de la balanza de pagos no respaldan la presunción de que las entradas de capital refugio en Suiza hayan aumentado desde la crisis. De hecho, las entradas de capital en Suiza han disminuido en promedio y se han vuelto menos volátiles después de la crisis.
Figura 1. Entradas de capital privado en Suiza (% del PIB)

Fuente: SNB y cálculos del autor.
Menos salidas de capital de Suiza desde la crisis
A continuación, la figura 2 muestra las salidas de capital privado de Suiza e indica los períodos de fuga y repliegue. En el período previo a la crisis se produjeron cuatro episodios de fuga de capital (2004:T1, 2005:T2, 2005:T3 y 2006:T1) y dos episodios de repliegue de capital (2005:T4 y 2006:T4). Luego, durante la crisis financiera, las salidas de capital registraron una fuga en 2007:T1 y un repliegue en 2008:T2. Sin embargo, desde la crisis, las salidas de capital privado han mostrado un solo movimiento extremo: una fuga en 2013:T3. Así pues, durante la fase previa a la crisis financiera, las salidas de capital privado registraron fugas con frecuencia, pero desde 2008:T2 se han mantenido en gran medida dentro del rango normal. Ninguno de los acontecimientos destacados coincidió con un repliegue o una fuga de las salidas de capital. Solo el acontecimiento de la Reducción gradual de Bernanke precedió a una fuga de salidas de capital privado de Suiza en 2013:T3. No obstante, el nivel fue bajo en relación con otros períodos de fuga anteriores a la crisis. Al igual que las entradas, las salidas de capital de Suiza han disminuido en promedio y se han vuelto menos volátiles después de la crisis.
Figura 2. Salidas de capital privado de Suiza (% del PIB)

Fuente: SNB y cálculos del autor.
Flujos netos de capital muy volátiles desde la crisis
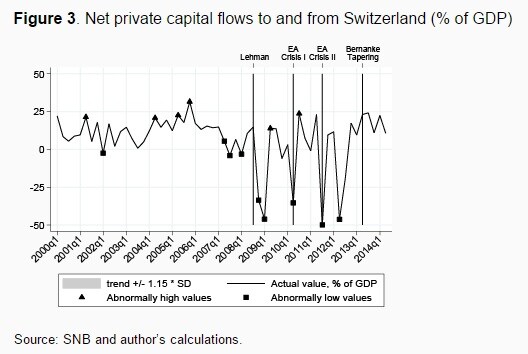
Aunque las entradas y salidas de capital privado han disminuido en promedio y se han vuelto menos volátiles después de la crisis financiera, los flujos netos de capital privado presentan un patrón completamente diferente. La figura 3 ilustra los flujos netos de capital privado e indica los valores anormalmente bajos y altos. En esta figura, los valores positivos representan salidas netas de Suiza. A lo largo de toda la muestra pueden identificarse numerosos valores anormales de los flujos netos de capital privado. En particular, se materializaron seis episodios con valores anormalmente altos y nueve con valores anormalmente bajos. Es interesante que la mayoría de los valores anormalmente altos se produjeran antes de la crisis financiera, mientras que la mayoría de los valores anormalmente bajos se produjeran durante la crisis financiera o después de ella. Cabe destacar que dos de los acontecimientos destacados, a saber, los de la Crisis de la UE I y la Crisis de la UE II, coincidieron con valores anormalmente bajos de los flujos privados netos. Además, inmediatamente después del colapso de Lehman Brothers se registraron dos valores anormalmente bajos en 2008:T4 y 2009:T1.
Es interesante que los flujos netos de capital privado se hayan vuelto extremadamente volátiles en Suiza con la crisis financiera. En otras palabras, la correlación positiva histórica entre las entradas y las salidas de las economías avanzadas, estudiada anteriormente en Broner et al. (2013), ha disminuido considerablemente en Suiza con el inicio de la crisis financiera, lo que ha dado lugar a flujos netos de capital volátiles.5
Figura 3. Flujos netos de capital privado hacia Suiza y desde este país (% del PIB)
Fuente: SNB y cálculos del autor.
Crisis financiera: un punto de inflexión para los flujos de capital
Las estadísticas de balanza de pagos muestran que la crisis financiera afectó considerablemente a los flujos de capital hacia Suiza y desde este país. Sin embargo, no se materializaron mayores entradas de capital refugio en Suiza. Cabe destacar que los valores anormalmente bajos de los flujos netos no se debieron necesariamente a aumentos repentinos de las entradas de capital privado. De hecho, el factor principal parecen ser las menores salidas de capital, que están menos correlacionadas con las entradas de capital. Estos hallazgos sugieren que la crisis financiera marcó un punto de inflexión para los flujos de capital hacia Suiza y desde este país.
Referencias
Ahmed, S y A Zlate (2014), «Capital flows to emerging market economies: A brave new world?», Journal of International Money and Finance 48(B): 221–248.
Broner, F, T Didier, A Erce y S L Schmukler (2013), «Gross capital flows: Dynamics and crisis», Journal of Monetary Economics 60(1): 113–133.
Cardarelli, R, S Elekdag y M A Kose (2010), «Capital inflows: Macroeconomic implications and policy responses», Economic Systems 34(4): 333–356.
Forbes, K J y F E Warnock (2012), «Capital flow waves: Surges, stops, flight, and retrenchment», Journal of International Economics 88(2): 235–251.
Ghosh, A R, M S Quereshi, J I Kim y J Zalduendo (2014), «Surges», Journal of International Economics 92(2): 266–285.
Milesi-Ferretti, G M y C Tille (2011), «The great retrenchment: International capital flows during the global financial crisis», Economic Policy 26(66): 285–342.
Powell, A y P Tavella (2012), «Capital inflow surges in emerging economies: How worried should LAC be?», documento de trabajo 326 del BID, Banco Interamericano de Desarrollo.
Yeşin, P (2015), «Capital flow waves to and from Switzerland before and after the financial crisis», documento de trabajo 15-01 de SNB, Banco Nacional Suizo.
Notas al pie
1 Véase http://www.ft.com/intl/cms/s/0/b504bd8c-e37c-11e0-8f47-00144feabdc0.html#axzz2bl1jbZiw y http://www.ft.com/intl/cms/s/0/4e1e6178-4695-11e1-89a8-00144feabdc0.html#axzz2eVAsJdzC, por ejemplo.
2 La metodología distingue entre los flujos de capital iniciados por inversores extranjeros y los iniciados por inversores nacionales. Por tanto, los inversores extranjeros que inician entradas de capital impulsan los aumentos repentinos y las paradas, mientras que los inversores nacionales que inician salidas de capital impulsan las fugas y los repliegues.
3 Los trimestres inicial y final de los subperíodos de la crisis financiera se eligen según la cronología de la crisis publicada por el Banco de la Reserva Federal de San Luis. La cronología comienza con acontecimientos de febrero de 2007 y termina con acontecimientos de julio de 2009.
4 Los flujos de capital privado se definen como flujos brutos, excepto los que se dirigen al sector público o provienen de él. En particular, las acumulaciones de reservas por parte de los bancos centrales no se incluyen en los flujos de capital privado.
5 Yeşin (2015) muestra que el coeficiente de correlación simple entre las entradas de capital privado y las salidas de capital privado ha descendido a cero en Suiza. La correlación entre las entradas brutas de capital y las salidas también ha disminuido a 0,8.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Pınar Yeşin es economista sénior del Banco Nacional Suizo y profesora de economía en la Universidad de Zúrich.
Imagen: Una vista general muestra la ciudad de Zúrich, el lago de Zúrich y los Alpes suizos orientales el 20 de febrero de 2015. REUTERS/Arnd Wiegmann.




