El fin de la fase alcista del superciclo de los precios de las materias primas tras su máximo en 2011 ha reducido las perspectivas de crecimiento económico en la mayor parte de América Latina. Aunque difícilmente puede cuestionarse esa afirmación general, el capítulo 3 de la más reciente Perspectiva económica regional del FMI para el hemisferio occidental señaló diferencias subyacentes significativas entre los países de la región. Las repercusiones de la evolución de los precios de las materias primas en el crecimiento han variado considerablemente debido a los patrones de precios específicos de cada materia prima y a las exposiciones y la composición de la especialización en materias primas propias de cada país.
Superciclos específicos de las materias primas
La Figura 1 muestra que los tres grandes grupos de precios de las materias primas siguieron una trayectoria cíclica general común desde 2002. Tras una fuerte fase alcista que duró hasta la crisis financiera de 2008 y la posterior recuperación desde el desplome, se ha denominado a mediados de 2011 el «ocaso del superciclo». Los precios dejaron definitivamente de subir durante el período de meseta (zona sombreada) – FMI (2015, p. 43) – y los tres grupos descendieron a niveles más bajos después de mediados de 2004.
Sin embargo, la Figura 1 también muestra que esa evolución se produjo con distinta intensidad. Como destacamos hace dos años – (Canuto, 2013) –, la dinámica de los fundamentos en términos de las tendencias relativas de la oferta y la demanda en los mercados de cada grupo divergía lo suficiente como para dar lugar a diferencias como las identificadas durante el período de meseta . En el caso del petróleo crudo, la evolución específica del sector por el lado de la oferta fue responsable de la caída repentina durante el segundo semestre de 2014 (Canuto, 2015). La diferenciación es más marcada cuando se desglosan los tres grupos.
Figura 1
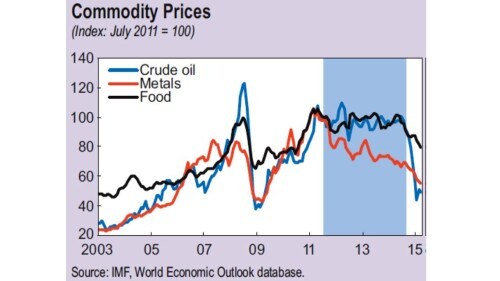
Extraído de FMI (2015, p. 42)
Repercusiones de los precios de las materias primas específicas de cada país
Un exportador neto (importador) de una materia prima obtiene (sufre) una ganancia (pérdida) inesperada cuando aumenta su precio. La medida en que ese precio retrocede después del fin de la fase alcista determina cuánto se reduce esa ganancia (pérdida), o incluso si se revierte. Por tanto, las repercusiones específicas del superciclo de los precios de las materias primas en cada país han dependido de cuáles materias primas —y en qué cantidades— exporta e importa cada país.
El FMI (2015, cap. 3) presenta estimaciones de índices específicos de cada país de «relación de intercambio de materias primas» (CTOT, por sus siglas en inglés) para toda la región. Se trata de índices en los que las variaciones de los precios de cada materia prima se ponderan según su valor de exportación (neta) y se normalizan por el PIB. Así, un determinado aumento (descenso) del CTOT sirve para medir la ganancia (pérdida) neta derivada de las variaciones de los precios de las materias primas en términos del PIB.
La Figura 2 presenta los cambios acumulados en los índices CTOT desde los niveles promedio de 2002 hasta mediados de 2011 (el ocaso del superciclo), agosto de 2014 (cuando comenzó el desplome repentino de los precios del petróleo) y febrero de 2015. Se destacan al menos cuatro aspectos:
Figura 2

Extraído de FMI (2015, p. 43)
1. Como se observa en el eje horizontal, salvo Uruguay, todos los países latinoamericanos incluidos obtuvieron ganancias del PIB durante la fase alcista. La etapa ascendente del ciclo fue una posible bendición económica para la mayor parte de América Latina.
2. Las cestas de exportaciones e importaciones de materias primas determinaron cuánto de esa ganancia se mantuvo durante el período de meseta (cuadrados rojos) y después (rombos azules). Esto se debe a las distintas composiciones de la especialización en materias primas respecto de los metales, los alimentos y el petróleo, así como a sus patrones de precios divergentes a lo largo del tiempo.
3. En general, los precios de las materias primas no han descendido a niveles inferiores a los de 2002 y, por tanto, las ganancias inesperadas acumuladas hasta ahora no se han revertido por completo. Sin embargo, esas ganancias se acumularon en los niveles del PIB pasados y actuales, mientras que la contribución de las perturbaciones de los precios de las materias primas a las tasas de crecimiento del PIB se volvió negativa después del máximo de los precios.
Las perturbaciones positivas de los precios de las materias primas tienen efectos multiplicadores y aceleradores que van más allá de los cambios en los CTOT. Si se consideran permanentes o prolongadas, desencadenan inversiones que se benefician directa o indirectamente de ellas. Tanto el PIB potencial como el real aumentan en comparación con lo que ocurriría en ausencia de esas perturbaciones. También pueden producirse amplias alzas en los precios de los activos y flujos de capital. No obstante, cuando las perturbaciones positivas se disipan y sus correspondientes efectos multiplicadores y aceleradores se agotan, el crecimiento de la producción se desacelera aunque los precios se mantengan altos.
4. La magnitud, en términos del PIB, de las ganancias derivadas de la relación de intercambio y su posterior reversión parcial a lo largo del ciclo ha variado considerablemente entre países. Los efectos de primer orden, tal como se miden en la Figura 2, no revelan todas las implicaciones de los ciclos de los precios de las materias primas para la economía de un país. Los efectos de segundo orden —como las inversiones mencionadas, los ciclos de precios de los activos, los flujos de capital y otros— dependen de características sectoriales y específicas de cada país, además de los cambios en los CTOT. La naturaleza de las políticas económicas que acompañan a las perturbaciones de precios también puede amplificar —positiva o negativamente— las repercusiones de esos movimientos del CTOT. Sin embargo, incluso si se tienen en cuenta estos factores, las diferencias en la relevancia cuantitativa del superciclo de los precios de las materias primas siguen pareciendo muy significativas entre, por ejemplo, Venezuela y Chile, por un lado, y Brasil, México y Paraguay, por otro.
Tomemos el caso de Brasil. Es cierto que las alzas y bajas de las economías vecinas, más afectadas cíclicamente por los precios de las materias primas, también influyeron en su desempeño debido a la importancia de esos países como mercados para los productos manufacturados brasileños. Sin embargo, parece difícil afirmar que el desempeño reciente y las perspectivas macroeconómicas de Brasil puedan explicarse principalmente por el superciclo de los precios de las materias primas.
Este artículo se publica en colaboración con ICTSD. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Otaviano Canuto es miembro del Grupo de Expertos E15 sobre Política industrial. Es asesor sénior del Banco Mundial.
Imagen: Un buque portacontenedores sale de Burrard Inlet, en Vancouver, Columbia Británica, el 6 de marzo de 2009. REUTERS/Andy Clark.




