Este artículo se publica en colaboración con Project Syndicate.
Si alguien buscara un ejemplo perfecto de por qué es tan difícil lograr que los mercados financieros funcionen bien, no tendría que mirar más allá de las dificultades y controversias que rodean al crowdfunding en Estados Unidos. Tras deliberar durante más de tres años, la Comisión de Bolsa y Valores de Estados Unidos (SEC) emitió el mes pasado una norma definitiva que permitirá el verdadero crowdfunding; sin embargo, el nuevo marco regulatorio sigue quedándose muy lejos de lo necesario para impulsar el crowdfunding en todo el mundo.
El crowdfunding real, o crowdfunding de capital (equity crowdfunding), se refiere a las actividades de las plataformas en línea que venden acciones de empresas emergentes directamente a un gran número de pequeños inversores, eludiendo el capital riesgo tradicional o la banca de inversión. El concepto es análogo al de las subastas en línea. Pero, a diferencia de permitir que las personas ofrezcan sus muebles a todo el mundo, el crowdfunding debe recaudar dinero con rapidez, de quienes están al tanto, para empresas que los banqueros podrían no entender. Sin duda, suena emocionante.
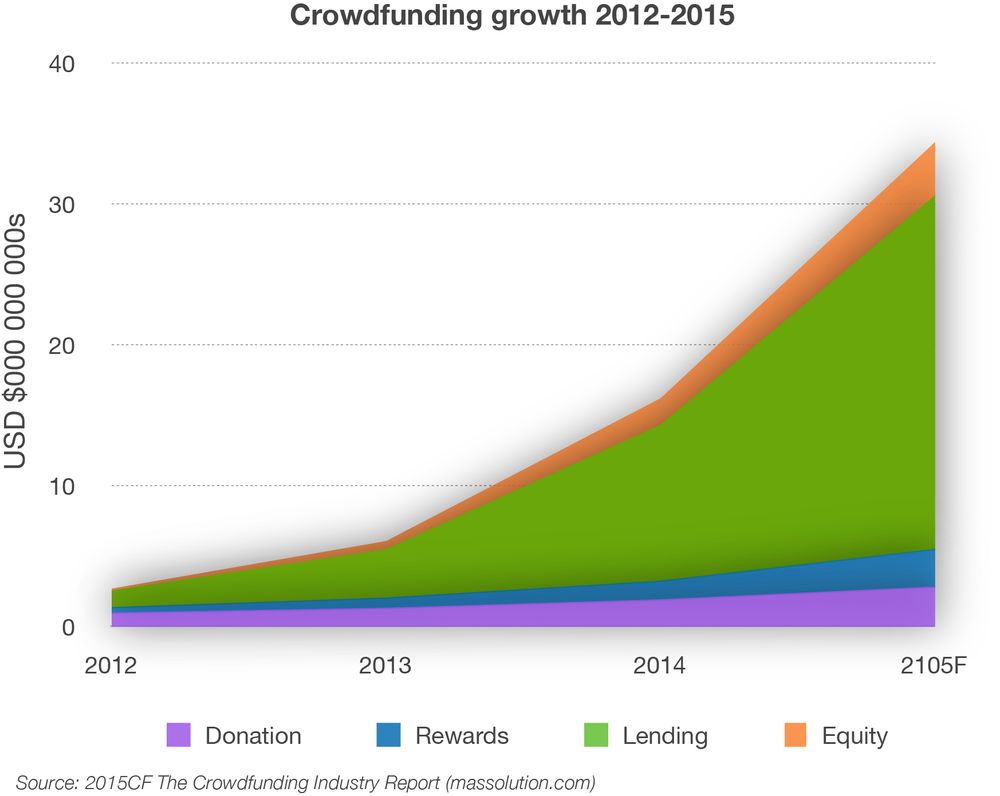
Los reguladores fuera de Estados Unidos han sido a menudo más flexibles, y algunas plataformas de crowdfunding ya están operando. Por ejemplo, Symbid en los Países Bajos y Crowdcube en el Reino Unido, ambas fundadas en 2011. Pero el crowdfunding todavía no es un factor importante en los mercados mundiales. Y eso no cambiará sin una regulación financiera adecuada e innovadora.
Existe una barrera conceptual para comprender los problemas que los funcionarios podrían enfrentar al regular el crowdfunding, debido a que los modelos económicos predominantes no tienen en cuenta los aspectos manipuladores y engañosos del comportamiento humano. Los economistas suelen describir el lado racional y honesto de las personas, pero ignoran su doblez. Como resultado, subestiman los riesgos a la baja del crowdsourcing.
Los riesgos no consisten tanto en fraudes flagrantes —grandes mentiras que serían delitos punibles con cárcel— como en formas más sutiles de engaño. Bien podría tratarse de un engaño abierto, en el que los promotores conducen a aficionados crédulos alrededor del defecto fatal de un plan de negocio, o lo revelan a regañadientes o en la letra pequeña.
No es que las personas sean completamente deshonestas. Al contrario, suelen enorgullecerse de su integridad. Simplemente, su integridad sufre pequeños deslices aquí y allá, y no siempre tan pequeños en conjunto.
En mi nuevo libro con George Akerlof, Phishing for Phools: The Economics of Manipulation and Deception, sostenemos que el comportamiento poco escrupuloso debe incorporarse de forma fundamental a la teoría económica. El equilibrio económico en el que vivimos debe considerarse, sobre todo, un equilibrio de phishing, en el que la pequeña deshonestidad individual puede transformarse en algo sistémicamente más importante cuando la practican organizaciones empresariales bajo una intensa presión competitiva. Sí, la competencia recompensa a los astutos y trabajadores. Pero también suele obligarlos a tener siempre presentes las fronteras del engaño sutil.
Las nuevas normas de la SEC para el crowdfunding son complejas, porque abordan un problema complicado. El concepto que subyace al crowdfunding es la dispersión de la información entre millones de personas. La mayoría de las personas, incluso las más listas, no puede captar la próxima gran oportunidad de negocio. Quienes sí pueden están dispersos. El economista Friedrich Hayek lo expresó muy bien en 1945:
“[T]ambién existe, sin duda, un cuerpo de conocimientos muy importantes pero no organizados, que no puede considerarse científico en el sentido de conocimiento de reglas generales: el conocimiento de circunstancias y lugares particulares. Es respecto de este conocimiento que prácticamente cada individuo tiene alguna ventaja sobre todos los demás, ya que posee información única cuyo uso beneficioso podría aprovecharse, pero que solo puede utilizarse si las decisiones que dependen de ella se dejan en sus manos o se toman con su cooperación activa.”
El problema es que la promesa de una genuina “información única” viene acompañada de la realidad de la vulnerabilidad al engaño. Por eso, canalizar el conocimiento disperso hacia nuevos negocios requiere un marco regulatorio que favorezca a quienes son realmente lúcidos y honestos. Desafortunadamente, las nuevas normas de crowdsourcing de la SEC no llegan tan lejos como deberían.
La legislación estadounidense de 2012 que encomendó a la SEC la elaboración de normas para las plataformas de crowdfunding estableció que ninguna empresa emergente puede usarlas para recaudar más de 1 millón de dólares al año. Esto es prácticamente irrelevante para limitar el margen de engaño. De hecho, incluir esta disposición fue un error grave, que debe corregirse mediante nueva legislación. Un millón de dólares no es suficiente, y el límite tenderá a restringir el crowdfunding a ideas pequeñas.
Algunas de las normas de la SEC sí contribuyen a frenar el engaño. En particular, las plataformas de crowdfunding deben proporcionar canales de comunicación “a través de los cuales los inversores puedan comunicarse entre sí y con los representantes del emisor sobre las ofertas disponibles.”
Es una buena norma, fundamental para toda la idea del crowdfunding. Pero la SEC podría hacer más que simplemente declarar su convicción en “debates colectivos sin censura y transparentes”. Debería exigir que el intermediario que patrocina una plataforma instale un sistema de vigilancia para protegerse contra las interferencias y los agentes encubiertos que ofrezcan comentarios falsos.
La SEC y otros reguladores podrían ir aún más lejos. Podrían incentivar a los intermediarios a crear una plataforma que resuma el historial y la reputación de quienes comentan. De hecho, ¿por qué no pagar a quienes acumulen “me gusta” o cuyos comentarios sobre los emisores resulten valiosos a la luz de las pruebas del éxito posterior de esas empresas?
Para el sistema financiero en su conjunto, el éxito depende en última instancia de la confianza y la seguridad, que, al igual que la sospecha y el miedo, son altamente contagiosas. Por eso, si el crowdfunding quiere alcanzar su potencial global, el crowdphishing debe prevenirse desde el principio. Los reguladores deben establecer las normas correctas (y les convendría darse prisa).
La publicación no implica el respaldo de las opiniones del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Robert J. Shiller, premio Nobel de Economía de 2013, es catedrático de Economía en la Universidad de Yale y cocreador del índice Case-Shiller de precios de la vivienda en Estados Unidos.
Imagen: Billetes en dólares estadounidenses en esta ilustración fotográfica tomada en el Bank of Taiwan, en Taipéi. REUTERS/Nicky Loh.




