Las principales economías avanzadas han logrado avances desiguales en la reparación de los balances del sector privado. Los hogares de Estados Unidos y el Reino Unido han reducido considerablemente sus niveles de deuda bruta como proporción del PIB, pero la deuda bruta de los hogares sigue siendo elevada en muchos países (Figura 1). El apalancamiento de las empresas no financieras ha disminuido desde su máximo en muchas economías avanzadas. Sin embargo, los niveles de deuda siguen siendo altos en el sector empresarial de algunos países de la zona del euro, en parte debido al lento avance en la resolución de activos deteriorados: activos de una empresa cuyo valor de mercado es inferior al que figura en su balance. Esto es desafortunado, a la luz de un creciente conjunto de estudios que muestra que, por lo general, los altos niveles de deuda están asociados con un bajo crecimiento a medio plazo (p. ej., Bornhorst y Ruiz Arranz, 2013). Más recientemente, Rogoff sostiene que el superciclo de la deuda ayuda a explicar la recuperación asimétrica de las principales economías desde 2008 (2015). El apalancamiento de las empresas estadounidenses es relativamente bajo, pero estas han aumentado sus préstamos en los últimos años gracias a unas condiciones de financiación favorables.
Figura 1. Rango y proyecciones de los niveles de deuda del sector privado1

¿Qué factores han contribuido al desapalancamiento?
Examinamos la relación entre la deuda y el PIB de los hogares y las empresas para desglosar las reducciones de los ratios de deuda bruta en dos canales: el desapalancamiento macroeconómico (mediante el crecimiento real y la inflación) y el desapalancamiento de los balances (mediante el reembolso de deuda y las amortizaciones). Los países que han logrado generar un mayor crecimiento e inflación han podido minimizar la necesidad de desapalancar los balances y la contracción del crédito asociada. No obstante, las amortizaciones han desempeñado un papel importante para hacer frente a las elevadas cargas de deuda cuando existen mecanismos eficientes de resolución de deuda. Una lección importante de la crisis es que abordar pronto los balances débiles puede ayudar a reactivar más rápidamente los flujos de crédito y mejorar la transmisión de la política monetaria, tanto convencional como no convencional.
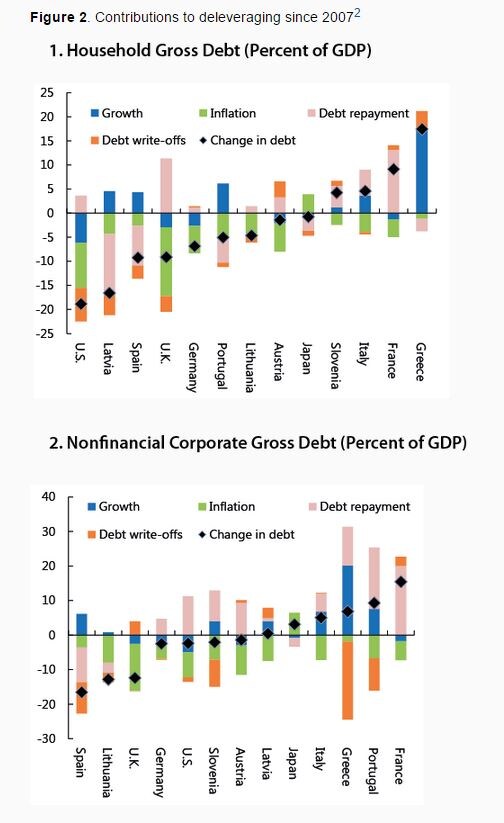
Fuentes: Banco de Japón, Eurostat, Reserva Federal y estimaciones del personal del FMI.
Nota: Las amortizaciones de deuda reflejan otros cambios en la deuda que no se explican por los flujos y también pueden recoger la revalorización de la deuda negociable.
El aumento de los precios de los activos también ha contribuido a sanear los balances
El aumento de los precios de los bonos y las acciones reduce la deuda financiera neta del sector privado, aunque la deuda bruta no cambie (Figura 3). Se trata de un canal importante de política, especialmente en países donde las medidas de los bancos centrales han contribuido a reducir el tipo de interés sin riesgo. Hasta hace poco, este canal apenas había operado en muchos países de la zona del euro, pero ha desempeñado un papel importante en Japón, el Reino Unido y Estados Unidos. Desde 2007, la deuda financiera neta de los hogares y las empresas de Japón y el Reino Unido ha disminuido alrededor de 10 puntos porcentuales del PIB únicamente como resultado de las ganancias de precios de los activos; en Estados Unidos, la disminución ha sido de 28 puntos porcentuales del PIB. En cambio, países de la zona del euro como Grecia, Francia, Portugal y España no se han beneficiado de este canal hasta ahora.
Figura 3. Mejora de los activos financieros desde 20073

La considerable diversidad entre países en cuanto al importe total y los canales de desapalancamiento sugiere que existen distintas vías para reducir los niveles de deuda. No obstante, países como Austria, Estados Unidos y el Reino Unido han reducido sustancialmente su deuda y, al mismo tiempo, han aumentado el crecimiento del crédito (o la emisión neta de deuda) en el sector privado no financiero desde 2007 (Figura 4).
Figura 4. Activos financieros netos del sector privado no financiero desde 2007 (% del PIB)4

¿Cuánto más desapalancamiento podría lograrse con las políticas actuales?
Las proyecciones de los ratios de deuda basadas en los datos de inflación y crecimiento de Perspectivas de la economía mundial sugieren que el crecimiento nominal quizá no baste para eliminar las elevadas cargas de deuda en todos los países. Blanchard (2015) advierte que no existen cifras mágicas de deuda a PIB a largo plazo que deban servir de objetivo, pero varios países que registraron fuertes aumentos de sus niveles de deuda seguirían por encima de sus promedios anteriores a la crisis (Figura 1). Por ejemplo, según las proyecciones actuales de Perspectivas de la economía mundial sobre crecimiento e inflación, la deuda bruta de las empresas no financieras de Francia, Japón, Portugal y España seguiría por encima de, o cerca del, 70% del PIB en 2020: un nivel superior a sus promedios anteriores a la crisis y a los de otras economías avanzadas importantes. De manera similar, según las proyecciones actuales de Perspectivas de la economía mundial sobre crecimiento e inflación, la deuda bruta de los hogares de Portugal y el Reino Unido seguiría siendo relativamente elevada en 2020 —aunque por debajo de sus promedios históricos anteriores a la crisis— en comparación con la de otras economías avanzadas (cabe añadir que suponemos que no habrá amortizaciones de deuda adicionales en nuestras proyecciones de deuda).
¿Qué más se puede hacer para devolver los niveles de deuda del sector privado a niveles saludables?
El FMI advierte que la disminución del crecimiento potencial plantea riesgos a la baja para el crecimiento mundial (2015b). En este contexto, el FMI también pide un conjunto completo de políticas para devolver la deuda a niveles más seguros (2015a).
En primer lugar, las políticas monetarias (incluida la expansión cuantitativa, QE) deberían ayudar a respaldar el desapalancamiento del sector privado impulsando los precios de los activos y generando efectos riqueza;
Sin embargo, el efecto positivo de esas políticas podría disminuir si el crecimiento potencial sigue siendo bajo. En esos casos, los países deben impulsar su potencial de crecimiento a más largo plazo mediante reformas integrales.
En segundo lugar, la reestructuración de la deuda y las amortizaciones de préstamos dudosos pueden mejorar la transmisión financiera y económica de la política monetaria al desatascar el mecanismo de transmisión monetaria y reactivar el flujo de crédito.
Contar con mecanismos eficientes de reestructuración de deuda es un elemento esencial de un proceso de desapalancamiento ordenado.
Descargo de responsabilidad: Las opiniones expresadas aquí son las de los autores y no representan necesariamente las de las instituciones a las que están afiliados.
Referencias
Bornhorst, F., y M. Ruiz Arranz (2013), «Los peligros del desapalancamiento del sector privado en la zona del euro», VoxEU.org, 10 de noviembre.
Blanchard, O. (2015), «Repensar la política macroeconómica: Introducción», VoxEU.org, 20 de abril.
Buttiglione, L., P. Lane, L. Reichlin y V. Reinhart (2014), Desapalancamiento, ¿qué desapalancamiento? El 16.º Informe de Ginebra sobre la economía mundial, libro electrónico de VoxEU.org, CEPR, 29 de septiembre.
Dalio, R. (2012), «Una mirada en profundidad al desapalancamiento», Bridgewater.
Hüttl, P., y G. Wolff (2014), «¿Qué hay detrás de la reducción de la deuda del sector privado? Comparación entre España y el Reino Unido», Bruegel.
FMI (2015a), Mejorar la eficacia de las políticas y reducir los riesgos, Informe sobre la estabilidad financiera mundial.
FMI (2015b), Crecimiento desigual: factores a corto y largo plazo, Perspectivas de la economía mundial.
Rogoff, K. (2015), «Superciclo de la deuda, no estancamiento secular», VoxEU.org, 22 de abril.
Notas al pie
1 Las estimaciones del desapalancamiento previsto se basan en las proyecciones más recientes de Perspectivas de la economía mundial sobre crecimiento e inflación (véanse las tablas 1.1 y 1.2 de FMI 2015a para más detalles sobre los cálculos). AUT = Austria; DEU = Alemania; ESP = España; FRA = Francia; GBR = Reino Unido; GRC = Grecia; ITA = Italia; JPN = Japón; PRT = Portugal; USA = Estados Unidos. Fuentes: Banco de Japón, Eurostat, Reserva Federal y estimaciones del personal del FMI.
2 Las amortizaciones de deuda reflejan «otros» cambios en la deuda que no se explican por los flujos y también pueden recoger la revalorización de la deuda negociable (véanse las tablas 1.1 y 1.2 de FMI 2015a para más detalles sobre los cálculos). Fuentes: Banco de Japón, Eurostat, Reserva Federal y estimaciones del personal del FMI.
3 Activos financieros procedentes de flujos de fondos y estadísticas de deuda consolidada. Fuentes: flujos de fondos del Banco de Japón; cuentas financieras y estadísticas de deuda consolidada de Eurostat; flujos de fondos de la Reserva Federal y estimaciones del personal del FMI.
4 Los activos financieros netos se definen como los activos financieros (como efectivo y depósitos, títulos, acciones y participaciones en fondos de inversión) menos la deuda financiera. El gráfico suma los hogares y las empresas no financieras (véanse las tablas 1.1 y 1.2 de FMI 2015a para más detalles sobre los cálculos). Fuentes: flujos de fondos del Banco de Japón; cuentas financieras y estadísticas de deuda consolidada de Eurostat; flujos de fondos de la Reserva Federal y estimaciones del personal del FMI.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Serkan Arslanalp es economista sénior en la División de Análisis de Mercados Globales del FMI y colabora en el Informe sobre la estabilidad financiera mundial. Reinout De Bock trabaja en la División de Análisis de Mercados Globales del FMI, donde cubre los mercados financieros mundiales desde Londres. También colabora en el Informe sobre la estabilidad financiera mundial del FMI. Matthew Jones es jefe de la División de Análisis de Mercados Globales del FMI.
Imagen: Siluetas de trabajadores caminan frente a edificios de oficinas en el distrito financiero de Canary Wharf, en Londres. REUTERS/Luke MacGregor.




