Este artículo se publicó originalmente en el blog Transport for Development del Banco Mundial.
Los accidentes de tráfico son un desafío sanitario y de desarrollo a escala mundial, con costes humanos y económicos considerables, especialmente en los países en desarrollo. Principal causa de muerte entre las personas de 15 a 29 años, los accidentes de tráfico causan la muerte de 1,25 millones de personas cada año y lesionan a otros 50 millones, es decir, más muertes que la malaria o la tuberculosis. En los países de ingreso bajo y mediano, se estima que esto reduce el PIB entre un 3 y un 5 %. Las Naciones Unidas reconocieron la gravedad de este desafío al adoptar metas específicas de seguridad vial en los Objetivos de Desarrollo Sostenible: reducir a la mitad, para 2020, el número de muertes y lesiones por accidentes de tráfico en todo el mundo.
Esta ambiciosa meta solo puede alcanzarse mediante un esfuerzo concertado que involucre a todas las partes interesadas principales: gobiernos nacionales y locales, bancos multilaterales de desarrollo, donantes bilaterales, sociedad civil y sector privado. Este último, un actor clave en esta agenda, puede aportar los conocimientos, recursos e innovaciones necesarios para acelerar los avances y cambiar de forma decisiva las tendencias actuales.
La industria de seguros también es una pieza clave de esta coalición. Ya desempeña un papel importante, aunque algo oculto, en la agenda de seguridad vial, pues asegura casi 1.000 millones de vehículos en todo el mundo, lo que ayuda a reducir los costes de los accidentes de tráfico para la sociedad y la economía.
Las mejoras en seguridad vial benefician tanto al público como a la industria aseguradora. Una cobertura de seguros amplia garantiza que los costes sanitarios y materiales de las víctimas de accidentes de tráfico estén protegidos, pero también beneficia a las compañías de seguros al ampliar su mercado. En la misma línea, reducir el número o la gravedad de los accidentes nos beneficia a todos y, además, reduce el volumen de reclamaciones a las aseguradoras.
De hecho, un gran incentivo para crear buenas prácticas de seguridad vial reside en el sentido de responsabilidad personal. Un conductor que quiere mantener un historial sin incidentes tiene mucha más probabilidad de evitar accidentes que un conductor que no se preocupa por la seguridad. Si el seguro está bien diseñado y bien aplicado, puede tener un impacto enorme en la mejora de la seguridad vial.
Dada esta fuerte coincidencia, existe una oportunidad para que la industria aseguradora asuma un papel de liderazgo en la promoción de carreteras más seguras. En concreto, consideramos que hay cinco ámbitos en los que las aseguradoras pueden hacer una contribución significativa:
Incorporar la seguridad vial en los productos y servicios de seguros, por ejemplo mediante mecanismos de bonificación y penalización en los seguros. La tarificación basada en el riesgo es una herramienta poderosa para promover la responsabilidad personal, ya que vincula la causa de un accidente con la economía de asumir sus consecuencias, lo que a su vez conduce gradualmente a una conducción más segura y a un cambio de comportamiento.
Promover nuevas tecnologías que informen a los usuarios de la vía sobre su comportamiento al volante, mediante aplicaciones y otras herramientas. Vinculada a las pólizas de seguro y a la tarificación basada en el riesgo, esta medida puede marcar un antes y un después.
Aportar conocimiento e investigación compartidos y basados en datos para contribuir a una mejor comprensión de las causas de los accidentes de tráfico y del comportamiento seguro en la vía.
Invertir en la sensibilización pública sobre los factores de riesgo para los usuarios de la vía (exceso de velocidad, consumo de alcohol, falta de cinturón de seguridad, estacionalidad), con especial atención a los usuarios vulnerables, como los niños, las motocicletas y los vehículos no motorizados.
Colaborar con las autoridades públicas y la sociedad civil, compartiendo experiencia y desarrollando formas innovadoras de diseñar y financiar políticas y programas de seguridad vial.
Muchas de estas contribuciones ya están demostrando su éxito en determinados países y regiones. Pero ¿qué se necesita para ampliar las soluciones exitosas y aplicarlas a gran escala en los países de ingreso bajo y mediano, donde el coste en vidas de los accidentes de tráfico es mayor? Consideramos que se requiere un compromiso conjunto con un proceso de asociación público-privada que combine el desarrollo de un entorno propicio, la creación de instituciones y programas públicos sólidos y un sector privado local que tenga el capital y los conocimientos necesarios para incorporar con éxito la seguridad vial en los productos de seguros.
En este sentido, resulta alentador ver el trabajo pionero y el compromiso de un número creciente de compañías de seguros. Durante la reciente 2.ª Conferencia Mundial de Alto Nivel sobre Seguridad Vial, celebrada en Brasilia, por ejemplo, en una mesa redonda organizada por la IFC, el Banco Mundial y AXA, cuatro aseguradoras internacionales se comprometieron a reforzar su participación en la seguridad vial, en asociación con las autoridades públicas y la sociedad civil. Es un paso en la dirección correcta, y necesitamos más acciones y compromisos de este tipo.
Mejorar la seguridad vial es un proceso complejo que involucra distintos elementos de la economía y la sociedad. Es imperativo asignar responsabilidades y competencias claras a las distintas entidades implicadas para garantizar que todos los aspectos importantes queden adecuadamente cubiertos. Igualmente importante es contar con un organismo designado con responsabilidad clara de coordinación, que garantice programas coherentes y el uso eficaz de los recursos para la aplicación de las medidas de seguridad vial.
Hoy existe una brecha entre los gobiernos, las aseguradoras y los usuarios finales. Debemos unirnos para lograr una mayor sinergia entre los esfuerzos de estos actores con el fin de seguir reduciendo los costosos accidentes de tráfico. Los posibles cambios en los marcos jurídicos y la aplicación de una tarifa basada en el enfoque de riesgo deben sustentarse en estadísticas fiables, el establecimiento de un fondo de garantía, un procedimiento transparente de gestión de reclamaciones y una aplicación y un cumplimiento sólidos.
En el Banco Mundial y la IFC, y a través de nuestro Global Road Safety Facility, podemos desempeñar el papel de catalizadores de estos esfuerzos y alianzas. Reunir a las partes interesadas en torno a la mesa y apoyar a los gobiernos, las ONG y las empresas privadas para crear un entorno propicio y aplicar las mejores prácticas, de forma que se combinen carreteras más seguras con el éxito empresarial en beneficio de todos, pero en especial de los más pobres.
El desafío de la seguridad vial requiere contribuciones decisivas y concretas de todas las partes interesadas públicas y privadas pertinentes. Esperamos sumar más socios a estos esfuerzos tan necesarios.
La publicación no implica el respaldo de los puntos de vista por parte del Foro Económico Mundial.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autores: Karla Gonzalez Carvajal es Gerente de Práctica de Transporte para Asia Meridional en el Banco Mundial. Nathalie Louat es Gerente Senior del Grupo de Instituciones Financieras de la IFC.
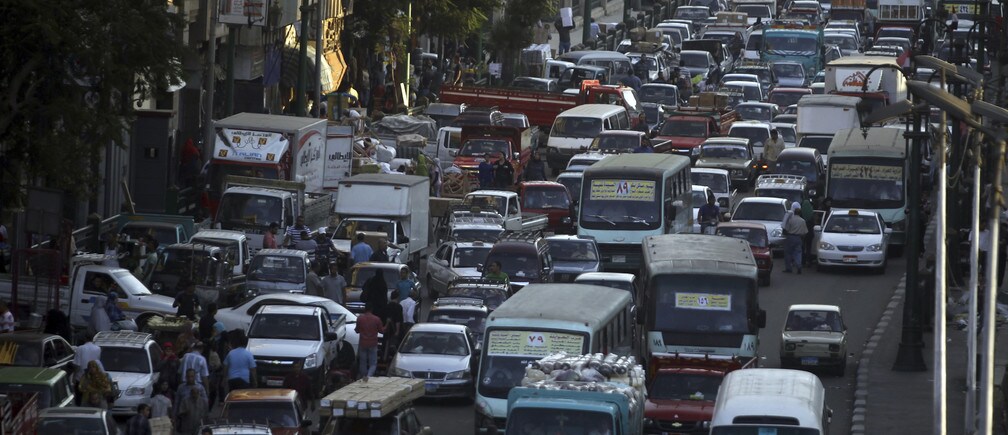
Imagen: Vehículos atrapados en un atasco en el centro de El Cairo. REUTERS/Amr Abdallah Dalsh.




