Tras un prolongado periodo de estancamiento e inestabilidad económica durante el último cuarto del siglo XX, el grupo de 60 países en desarrollo de bajos ingresos (LIDCs) comenzó a registrar un crecimiento elevado y sostenido. Entre 2000 y 2013, el PIB real medio de los LIDCs creció más de un 6 % anual, impulsado por la expansión de la fuerza laboral y la acumulación de capital público y privado (FMI, 2014). A pesar del reciente aumento de la inversión pública, la mayoría de los LIDCs aún afronta graves carencias de infraestructura, y combatir la pobreza y promover un crecimiento inclusivo requerirá importantes recursos financieros.
En términos más generales, financiar una agenda de desarrollo transformadora para después de 2015, que promueva el desarrollo sostenible y abarque conceptos de sostenibilidad ambiental, social y económica, requerirá políticas y financiación innovadora que vayan más allá de los recursos actuales y de la movilización de ingresos internos. Las estimaciones de la financiación necesaria para atender las necesidades de los Objetivos de Desarrollo Sostenible (ODS) en los países en desarrollo varían, pero se sitúan en el orden de los miles de millones y los billones. Las estimaciones del Banco Mundial indican que eliminar los cuellos de botella de infraestructura en el África subsahariana requerirá una inversión pública de 93.000 millones de dólares estadounidenses al año (Foster y Briceno-Garmandia, 2009); otras estimaciones apuntan a inversiones incrementales de 2-3 billones de dólares al año para alcanzar los ODS (Schmidt-Traub y Sachs, 2015). Los mecanismos nuevos y tradicionales para catalizar financiación adicional a largo plazo de los sectores oficial y privado, financiar los ODS y ampliar la inversión en infraestructura física y social en los LIDCs ocuparán un lugar central en el debate de la tercera Conferencia Internacional sobre la Financiación para el Desarrollo acerca de la agenda de desarrollo para después de 2015, que se celebrará en Addis Abeba del 13 al 16 de julio. Entre los investigadores y responsables de políticas está surgiendo un consenso en torno a que:
Aunque la ayuda oficial sigue siendo una fuente importante de financiación externa, los países deberían explorar nuevas fuentes de financiación para el desarrollo, incluido el endeudamiento privado interno y externo, a fin de ampliar la inversión pública y atender sus necesidades de infraestructura, garantizando al mismo tiempo que las políticas macroeconómicas internas mantengan la estabilidad financiera y posiciones sostenibles de deuda pública.
A escala mundial, la aparición de donantes no pertenecientes al CAD y de nuevas instituciones (como el BAII, liderado por China) podría aumentar la movilización de recursos, pero esto requerirá un mayor esfuerzo de coordinación.
La investigación económica debería hacer mayor hincapié en el uso de datos a nivel micro para ofrecer una mejor perspectiva y explorar los mecanismos y las relaciones causales entre la financiación, las políticas y los resultados reales.1
Tendencias recientes
Los datos más recientes de la OCDE confirman la disminución de los flujos de ayuda a los países de bajos ingresos. Las necesidades de financiación tendrán que cubrirse mediante la movilización de recursos internos y los flujos privados. En cuanto a la movilización de recursos internos, los mercados de deuda en moneda local de África siguen siendo muy poco profundos, especialmente para los vencimientos a más largo plazo (Bua et al., 2014), pero en los últimos años varios gobiernos han movilizado recursos mediante la emisión de deuda negociable a largo plazo. En el plano internacional, un número creciente de LIDCs ha comenzado a emitir bonos soberanos en los mercados internacionales de capitales. En 2014, Côte d’Ivoire, Ghana, Kenya, Senegal, Vietnam y Zambia emitieron bonos por un total de unos 7.000 millones de dólares (Figura 1; véase también Presbitero et al., 2015). Los flujos de IED hacia los LDICs también han crecido rápidamente; en algunos mercados frontera, a tasas similares a las de los mercados emergentes más grandes (Araujo et al., 2015), y sus volúmenes ya se acercan a los de los flujos de asistencia oficial. En conjunto, desde 2011 las entradas brutas de capital a los LIDCs han superado a la asistencia oficial para el desarrollo como principal fuente de financiación externa (Figura 2).
Figura 1. Emisiones de bonos soberanos de los LIDCs
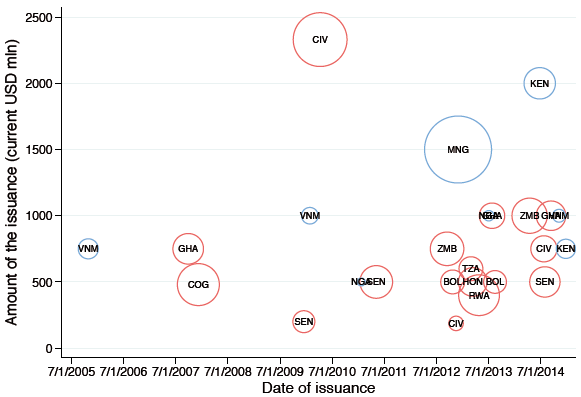
Nota: El tamaño de cada burbuja es proporcional al tamaño de la emisión (% del PIB); las burbujas rojas identifican a los PPME.
Figura 2. Ayuda y flujos de capital hacia determinados LIDCs

Nota: Basado en una muestra de 36 LIDCs. La muestra está mayormente equilibrada. Todos los países cuentan con al menos 7 observaciones.
Fuente: Datos del conjunto de datos Financial Flows Analytics (FMI) y de los Indicadores del Desarrollo Mundial
Cuestiones mundiales
La iniciativa para los Países Pobres Muy Endeudados (PPME), lanzada en 1996, y la Iniciativa para el Alivio de la Deuda Multilateral (MDRI), lanzada en 2005, han logrado reducir drásticamente la deuda externa de muchos LIDCs. Sin embargo, persisten las preocupaciones sobre la sostenibilidad de la deuda, en parte debido al aumento del endeudamiento soberano no concesional, incluidas las iniciativas de financiación público-privada garantizadas fuera del balance, y también porque los prestamistas no tradicionales han operado al margen de las directrices del marco de sostenibilidad de la deuda liderado por el Banco Mundial y el FMI. China se ha convertido en uno de los principales actores y, en un tercio de los países del África subsahariana, la ayuda china representa más del 10 % de los flujos totales de AOD (Figura 3). La ayuda china suele financiar proyectos de infraestructura y no parece estar más motivada políticamente que la ayuda proporcionada por la mayoría de los donantes occidentales (Dreher y Fuchs, 2012). Sin embargo, varios flujos aparentemente concesionales exigen reembolsos en recursos naturales difíciles de prever. Además, la ayuda china parece favorecer a un conjunto reducido de grupos políticamente cercanos a los dirigentes africanos (Dreher et al., 2015).
Figura 3. La relevancia de China en relación con los donantes tradicionales

Nota: Datos disponibles en OECD.Stat y en http://china.aiddata.org/
Investigación económica
El diseño de la nueva arquitectura para la financiación del desarrollo requiere un marco analítico que permita identificar las compensaciones y especificar los riesgos y las oportunidades asociados a cada forma de financiación interna y externa. En particular, el marco debería poder ofrecer indicaciones sobre los mecanismos mediante los cuales las distintas opciones de financiación podrían afectar a las economías locales, su crecimiento general y su posición fiscal, con especial atención a preservar la sostenibilidad de la deuda.
Para comprender mejor los mecanismos y los efectos causales, es necesario recurrir de forma más amplia y sólida a los microdatos para responder preguntas macroeconómicas. Estudios recientes avanzan en esta dirección: emplean datos a nivel de proyecto para reconsiderar el antiguo debate sobre la eficacia de la ayuda, delimitando el análisis al ámbito regional (Dreher y Lohmann, 2015), o para evaluar si existen restricciones de capacidad de absorción al ampliar la inversión pública (Presbitero, 2015). Del mismo modo, los datos a nivel de inversión podrían ayudar a esclarecer los mecanismos mediante los cuales los flujos de capital privado afectan a las economías locales y generan efectos indirectos entre los países de origen y los receptores. Por último, los datos a nivel de préstamo podrían ayudar a identificar la transmisión de la política monetaria al sector real (Abuka et al., 2015).
En resumen
Cuando los dirigentes mundiales se reúnan en Addis Abeba en julio, se pedirá que aumenten los flujos financieros hacia los LIDCs. Sin embargo, todavía desconocemos mucho sobre cómo funcionan estos flujos, qué funciona y qué no, y cómo las políticas nacionales e internacionales pueden contribuir a orientar los resultados hacia los mejores posibles.
Más dinero puede ayudar, pero también empeorar las cosas al generar dependencia de la ayuda, enfermedad holandesa o deuda insostenible. El debate político debe ir acompañado de más y mejores datos e investigaciones sobre cómo la financiación puede apoyar el desarrollo sostenible.
Nota de los autores: Las opiniones expresadas en este artículo son las del autor y no deben atribuirse al FMI, a su Directorio Ejecutivo ni a su dirección.
Referencias
Abuka, C., R. Alinda, C. Minoiu, J.-L. Paydro y A. F. Presbitero (2015), “El canal de crédito bancario en una economía frontera: evidencia a partir de datos a nivel de préstamo”, inédito.
Araujo, J. D., A. C. David, C. van Hombeeck y C. Papageorgiou (2015), “Entradas de capital distintas de la IED en países en desarrollo de bajos ingresos: ¿aprovechar la ola?”, documento de trabajo del FMI, n.º 15/86.
Bua, G., J. Pradelli y A. F. Presbitero (2014), “Deuda pública interna en países de bajos ingresos: tendencias y estructura”, Review of Development Finance, 4(1): 1-19.
Dreher, A. y A. Fuchs (2012), “¿Ayuda deshonesta? Sobre la importancia de las instituciones políticas y los recursos naturales para la asignación de ayuda exterior de China”, VoxEU.org, 27 de enero.
Dreher, A. y S. Lohmann (2015), “Ayuda y crecimiento a nivel regional”, documento de debate del CEPR 10561.
Dreher, A., A. Fuchs, R. Hodler, B. C. Parks, P. A. Raschky y M. J. Tierney (2015), “Ayuda a demanda: los líderes africanos y la geografía de la asistencia exterior de China”, documento de trabajo de AidData n.º 3.
Foster, V. y C. Briceno-Garmandia (2009), La infraestructura de África: un momento para la transformación, Banco Mundial, Washington D. C.
FMI (2014), Desarrollo macroeconómico en los países en desarrollo de bajos ingresos: informe de 2014, Fondo Monetario Internacional, Washington, D. C.
Presbitero, A. F. (2015), “¿Demasiado y demasiado rápido? Ampliación de la inversión pública y capacidad de absorción”, documento de trabajo del FMI, de próxima publicación.
Presbitero, A. F., D. Ghura, O. S. Adedeji y L. Njie (2015), “Bonos soberanos internacionales de economías en desarrollo: factores determinantes de la emisión y los diferenciales”, documento de trabajo del FMI, de próxima publicación.
Schmidt-Traub, G. y J. D. Sachs (2015), “Financiar el desarrollo sostenible: implementar los ODS mediante estrategias eficaces de inversión y asociaciones”, documento de trabajo de la Red de Soluciones para el Desarrollo Sostenible, abril.
Nota al pie
1 Estas son las principales conclusiones de una reciente conferencia sobre financiación para el desarrollo organizada conjuntamente por el Fondo Monetario Internacional y el Centro de Finanzas y Desarrollo del Graduate Institute de Ginebra, y financiada por el Departamento de Desarrollo Internacional del Reino Unido. Una selección de artículos de la conferencia se publicará en el número «Financing for Development» de Oxford Review of Economic Policy, volumen 31(4), octubre de 2015, editado por Christopher Adam, Ugo Panizza, Andrea F. Presbitero y David Vines.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Christopher Adam es profesor de Economía del Desarrollo en la Universidad de Oxford (Reino Unido) y asociado de investigación del Centro para el Estudio de las Economías Africanas. Ugo Panizza es profesor de Economía Internacional y ocupa la cátedra Pictet de Finanzas y Desarrollo en el Graduate Institute de Ginebra. Andrea F. Presbitero (doctorado por la Università Politecnica delle Marche, máster por la University of Sussex) es economista del Fondo Monetario Internacional (FMI) y profesor adjunto (en excedencia) de la Università Politecnica delle Marche (Italia). David Vines es profesor de Economía en el Departamento de Economía de la Universidad de Oxford y miembro del Balliol College de Oxford, además de director del Centro de Macroeconomía Internacional del Departamento de Economía de Oxford.
Imagen: El edificio Pierre se ve a través de una escalera mientras los clientes entran en una tienda. REUTERS/Adrees Latif.




