El PIB per cápita de Italia en 2018 está aproximadamente un 8 % por debajo de su nivel de 2007, el año anterior a que la crisis financiera mundial desencadenara la Gran Recesión. Y las per cápita del Fondo Monetario Internacional para 2023 sugieren que Italia todavía no habrá recuperado por completo las pérdidas acumuladas de producción de la última década.proyecciones para 2023 sugieren que Italia todavía no habrá recuperado por completo las pérdidas acumuladas de producción de la última década.
Entre las 11 economías avanzadas afectadas por graves crisis financieras entre 2007 y 2009, solo Grecia ha sufrido una depresión económica más profunda y prolongada. Grecia e Italia eran las dos economías con las mayores cargas de deuda al inicio de la crisis (el 109 % y el 102 % del PIB, respectivamente), lo que las dejó mal preparadas para afrontar grandes perturbaciones adversas. Desde que estalló la crisis hace una década, el estancamiento económico y las costosas debilidades del sector bancario han elevado aún más las cargas de deuda, pese a una década de tasas de interés excepcionalmente bajas.
Grecia ya ha afrontado más de un «evento crediticio» y, aunque Italia también ha estado a punto de sufrirlo en un par de ocasiones, la primavera de 2018 está resultando ser su episodio más turbulento hasta la fecha. Probablemente el verano será peor y acercará a Italia a una crisis de deuda soberana.
A primera vista, la deuda de las administraciones públicas parece haberse estabilizado desde 2013, en torno al 130 % del PIB. Sin embargo, como he subrayado aquí y en otros lugares, esta «estabilidad» es engañosa. La deuda de las administraciones públicas no cuenta toda la historia de Italia, incluso si dejamos de lado la deuda privada y el reciente repunte de los préstamos bancarios morosos (un legado imponente de la crisis financiera).
Al evaluar el riesgo soberano de Italia, hay que sumar las deudas del banco central (los saldos de Target2) a las de las administraciones públicas. Como muestran los datos más recientes disponibles (hasta marzo), estos saldos elevan en un 26 % la proporción de la deuda del sector público respecto del PIB. Con tantos inversores retirándose de los activos italianos, la fuga de capitales quedará reflejada en los datos más recientes y sin duda dejará un agujero aún mayor en Target2. Esta deuda, a diferencia de la deuda italiana anterior a 1999 y a la introducción del euro, no puede licuarse mediante la inflación. En este sentido, se parece mucho a las deudas de los mercados emergentes denominadas en dólares: se paga o se reestructura.
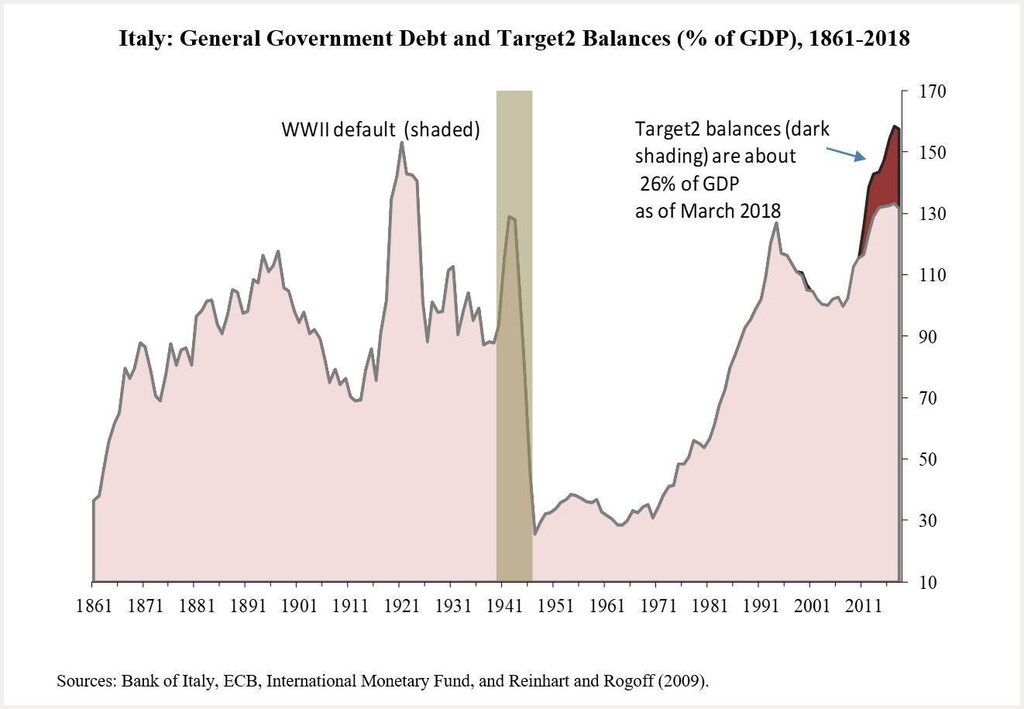
La grave incertidumbre política, en un contexto de crecimiento lento crónico y de un nivel de deuda soberana que actualmente ronda el 160 % del PIB, ya basta para desencadenar una crisis de deuda. A estos factores se suma la retórica populista sobre la introducción de una cuasimoneda o pagarés de pequeña denominación (presumiblemente para financiar ambiciosos planes de gasto y mayores déficits presupuestarios), así como sobre el impago de la deuda del Banco de Italia, lo que añade leña al fuego financiero.
La inestabilidad de Italia ya está teniendo repercusiones internacionales, y el actual episodio de incertidumbre mundial está lejos de terminar. En los países vecinos, mientras los rendimientos de los bonos italianos suben y fluctúan al compás de los rumores, también han aumentado los rendimientos de los bonos españoles, portugueses y griegos. Además, la situación de Italia se desarrolla mientras Grecia se acerca a un acuerdo en junio sobre su salida, a finales de este verano, de la dependencia del marco de rescate europeo. Solo cabe esperar que el contagio político desde Italia no complique aún más estas negociaciones.
Más lejos, la debilidad del euro se ha traducido en un fortalecimiento del dólar, lo que supone un golpe sostenido para los mercados emergentes, en particular para aquellos con deuda en dólares estadounidenses. La búsqueda de activos seguros que acompaña a los episodios de turbulencia financiera está reforzando el alejamiento de algunas de las clases de activos más arriesgadas, entre las que se encuentran los mercados emergentes. Los mercados bursátiles internacionales tampoco se han librado del contagio.
¿Cómo suelen terminar estos episodios? En el caso de Italia, el resultado más deseable —una resolución rápida que encauce la fuente del contagio hacia una senda de crecimiento sostenible— parece improbable. Las renegociaciones sustanciales de deuda rara vez son rápidas: los acreedores quieren que se les pague y los deudores quieren una quita. Christoph Trebesch y yo hemos documentado, las negociaciones rara vez aciertan a la primera, ni siquiera a la tercera. Los acuerdos de reestructuración iniciales suelen quedarse cortos respecto de la magnitud necesaria para lograr la sostenibilidad de la deuda.
Aun así, es difícil ver cómo podría evitarse por completo la reestructuración de la deuda de Italia. La alternativa —depender exclusivamente de un rescate— resulta tentadora, pues podría calmar temporalmente a los mercados. Pero un rescate solo aplazaría el problema. El hecho de que los problemas de deuda de Grecia sigan sin resolverse debería servir de advertencia.
En el escenario menos grave, solo se reestructuraría la deuda oficial de Italia —en manos de otros gobiernos u organizaciones internacionales—, lo que limitaría en cierta medida las perturbaciones en los mercados financieros. Sin embargo, la reestructuración de la deuda oficial podría no ser suficiente. A diferencia de Grecia después de 2010, donde los acreedores oficiales poseían la mayor parte de la deuda, la mayoría de la deuda pública de Italia está en manos de residentes nacionales. Esto hace especialmente importante una estrategia que minimice la fuga de capitales (que probablemente no pueda evitarse por completo). En esta etapa, los responsables de la formulación de políticas deberían aspirar a resolver los problemas de Italia sin generar riesgos ni complicaciones adicionales. Pero hay pocas razones para esperar que alcancen ese objetivo.




