“No se trata de la probabilidad de que algo ocurra. Los accidentes suceden constantemente. Se trata de dormir mejor por la noche sabiendo que mis hijos y mi familia están protegidos”, nos dijo una madre trabajadora en Pekín.
Las herencias y los derechos de propiedad a menudo se aplican de forma distinta a hombres y mujeres, especialmente en el mundo en desarrollo, como se destacó en el Informe sobre el Desarrollo Mundial del Banco Mundial sobre la Igualdad de Género. El seguro puede ayudar a proteger los activos que las mujeres logran acumular o, en palabras de otra encuestada de nuestro nuevo estudio, She for Shield: Insure Women to Better Protect All: “En caso de divorcio, la mujer puede acabar perdiendo su casa a manos de su marido. Una póliza de seguro con inversiones a su nombre le dará cierta independencia y seguridad financieras.”
She for Shield, publicado hoy por IFC, AXAGroup y Accenture, es un informe pionero sobre el mercado de seguros para mujeres en las economías emergentes de Brasil, China, Colombia, India, Indonesia, México, Marruecos, Nigeria, Tailandia y Turquía.
El estudio de estos 10 mercados, basado en entrevistas en profundidad con representantes del sector, corredores, agentes, clientes, reguladores y asociaciones de seguros, combinado con técnicas de modelización económica, concluye que, de aquí a 2030, se espera que la industria aseguradora reciba hasta 1,7 billones de dólares estadounidenses en aportaciones en concepto de primas procedentes solo de mujeres, la mitad de ellas en estas 10 economías emergentes.
El informe identifica dos factores principales de crecimiento en los 10 mercados: las mejoras en las condiciones socioeconómicas de las mujeres, incluida una mayor participación en la fuerza laboral que les permite tomar sus propias decisiones de gasto, y un aumento de la disposición de las mujeres a invertir en seguridad, protección y resguardo para sus familias, personas a su cargo y para sí mismas, en particular en seguros.
A pesar de las persistentes brechas de género, las mujeres de todo el mundo ganan y poseen más que nunca: se prevé que sus ingresos aumenten en todo el mundo de 9,8 billones de dólares estadounidenses en 2007 a 15,6 billones para 2017. Se espera que los ingresos de las mujeres crezcan más rápido que los de los hombres y que controlen cerca del 75 por ciento del gasto discrecional en todo el mundo para 2028, según se desprende de un informe de 2013 de E&Y .
El conocimiento que tienen las mujeres de los riesgos se traduce directamente en una disposición a priorizar el gasto para lograr tranquilidad. En todos los segmentos demográficos de China, México y Nigeria, las mujeres indicaron que estaban dispuestas a gastar entre el 10 y el 20 por ciento de sus ingresos para protegerse de riesgos futuros, mientras que los hombres solo destinarían entre el 7 y el 10 por ciento a objetivos similares.
Las mujeres, en especial las madres trabajadoras, procuran incluir a sus padres, cónyuges e hijos en sus pólizas de seguro. Como clientes, las aseguradoras las valoran porque es menos probable que inflen las reclamaciones de seguros y muestran una lealtad mayor hacia sus proveedores de seguros actuales, según constata el estudio.
Dado que las mujeres invierten hasta el 90 por ciento de sus ingresos en la salud y la educación de sus familias, atender sus necesidades y preferencias no solo constituye una inversión social, sino que tiene un perfecto sentido económico.
Las aseguradoras inteligentes responden a las preferencias y necesidades de las mujeres en materia de seguros recopilando más y mejores datos, desarrollando productos específicos y utilizando canales de distribución concretos para crear una relación de confianza entre cliente y aseguradora con sus clientas. Contratar a más mujeres como asesoras de clientes y ofrecer formación con perspectiva de género a todos los niveles del personal de atención al cliente permite interactuar mejor con las clientas.
Las emprendedoras representan un mercado amplio y en crecimiento. Las investigaciones sugieren que los mercados emergentes comprenden entre unos 8 y 10 millones de pequeñas y medianas empresas (pymes) con al menos una propietaria, que generan ingresos sustanciales e impulsan la creación de empleo. La oferta actual de productos de seguros para estas emprendedoras carece de un conocimiento profundo de sus decisiones específicas en materia de riesgo y protección. El enfoque único para todos no siempre permite que el seguro resulte suficientemente atractivo.
En ausencia de productos y soluciones de seguro personalizados, las emprendedoras pueden optar por estrategias empresariales de bajo riesgo para reducir el potencial de pérdidas, lo que limita su potencial de crecimiento, según el informe. El seguro puede ofrecer la red de seguridad que permite a las emprendedoras anticiparse y optimizar el riesgo, redirigiendo esfuerzos y fondos hacia el crecimiento y la sostenibilidad.
Eliminar las limitaciones a la productividad de las mujeres es fundamental para impulsar el tipo de crecimiento compartido que necesitamos para acabar con la pobreza y construir economías verdaderamente inclusivas. Un seguro que responda a las demandas de las mujeres es una de las herramientas que ayudarán a eliminar algunas de esas limitaciones. Este revelador estudio debería servir como llamada a la acción para nuevas ideas e investigaciones adicionales sobre cómo el seguro —como parte integral de todos los servicios financieros disponibles— puede rediseñar productos y servicios que atiendan mejor al mercado femenino, logrando al mismo tiempo el objetivo más amplio de garantizar la seguridad y la prosperidad para todos.
Este artículo se publica en colaboración con World Bank Blog. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Nathalie Louat es gerente sénior del Grupo de Instituciones Financieras de IFC
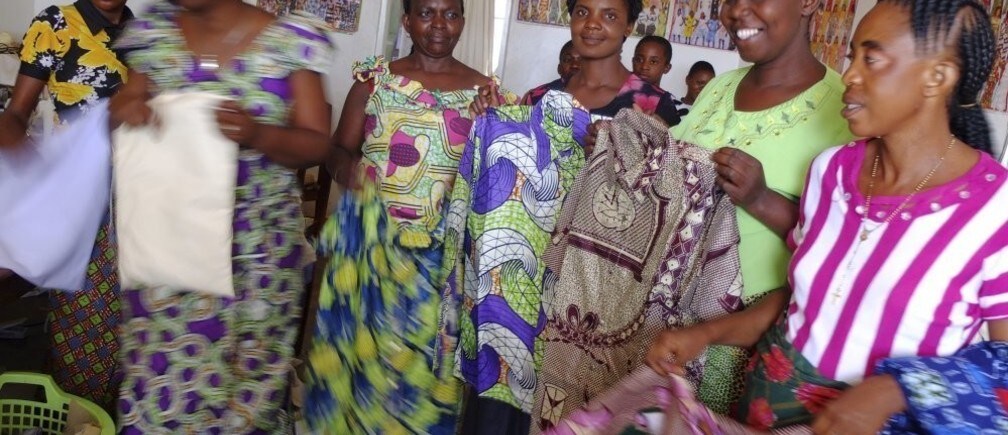
Imagen: Miembros de un círculo de costura dirigido por mujeres emprendedoras posan con prendas de vestir en la localidad de Fungurume. REUTERS/Jonny Hogg




