El dólar estadounidense está en su nivel más alto desde 2000, tras registrar fuertes subidas este año.
El debilitamiento de las monedas de muchos países frente al dólar ha dificultado su lucha contra la inflación.
Según el FMI, su respuesta debería centrarse en los factores que impulsan los movimientos del tipo de cambio y en los indicios de perturbaciones del mercado.
También deberían ajustar la política monetaria para mantener la inflación cerca de los objetivos nacionales.
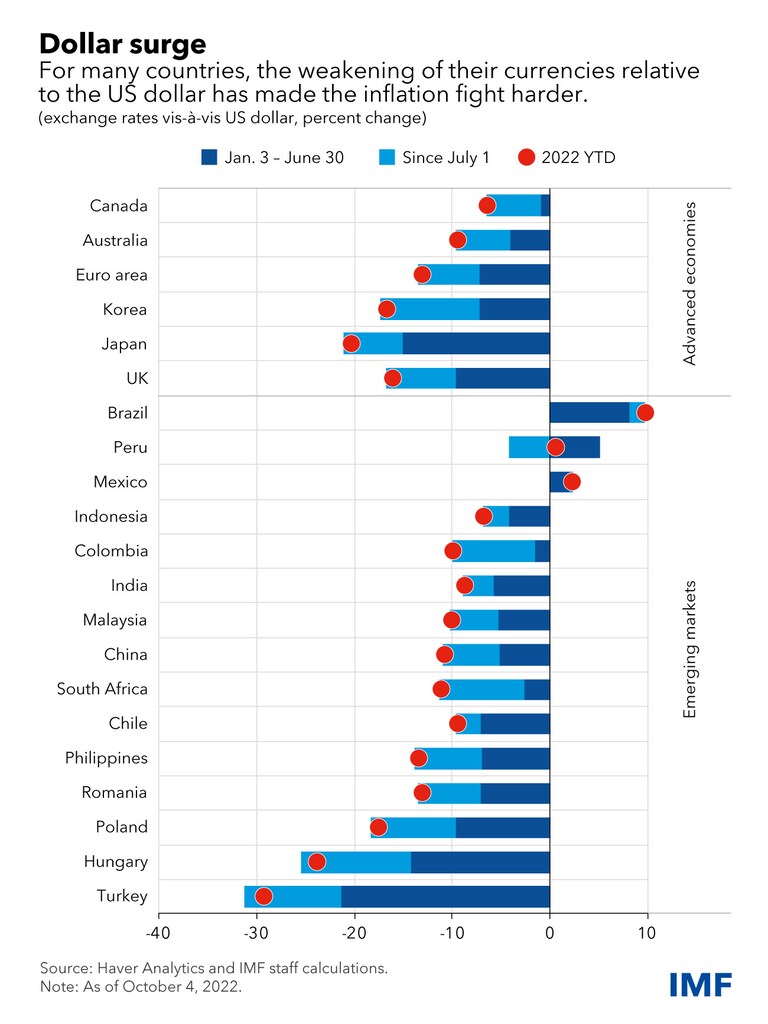
El dólar está en su nivel más alto desde 2000, tras apreciarse un 22 % frente al yen, un 13 % frente al euro y un 6 % frente a las monedas de los mercados emergentes desde principios de este año. Un fortalecimiento tan rápido del dólar en cuestión de meses tiene importantes repercusiones macroeconómicas para casi todos los países, dada la preponderancia del dólar en el comercio y las finanzas internacionales.
Aunque la proporción de Estados Unidos en las exportaciones mundiales de mercancías ha descendido del 12 % al 8 % desde 2000, la participación del dólar en las exportaciones mundiales se ha mantenido en torno al 40 %. Para muchos países que luchan por reducir la inflación, el debilitamiento de sus monedas frente al dólar ha dificultado esa tarea. En promedio, se estima que el traspasoa la inflación de una apreciación del dólar del 10 % es del 1 %. Estas presiones son especialmente intensas en los mercados emergentes, debido a su mayor dependencia de las importaciones y a la proporción más elevada de importaciones facturadas en dólares en comparación con las economías avanzadas.
La apreciación del dólar también repercute en los balances de todo el mundo. Aproximadamente la mitad de todos los préstamos transfronterizos y los títulos de deuda internacionales están denominados en dólares estadounidenses. Aunque los gobiernos de los mercados emergentes han avanzado en la emisión de deuda en su propia moneda, sus sectores empresariales privados tienen elevados niveles de deuda denominada en dólares. A medida que suben las tasas de interés mundiales, las condiciones financieras se han endurecido considerablemente en muchos países. Un dólar más fuerte agrava aún más estas presiones, sobre todo para algunos mercados emergentes y muchos países de ingreso bajo que ya corren un alto riesgo de sobreendeudamiento.
En estas circunstancias, ¿deberían los países respaldar activamente sus monedas? Varios países están recurriendo a intervenciones cambiarias. Las reservas internacionales totales de las economías de mercados emergentes y en desarrollo cayeron más del 6 % en los primeros siete meses de este año.
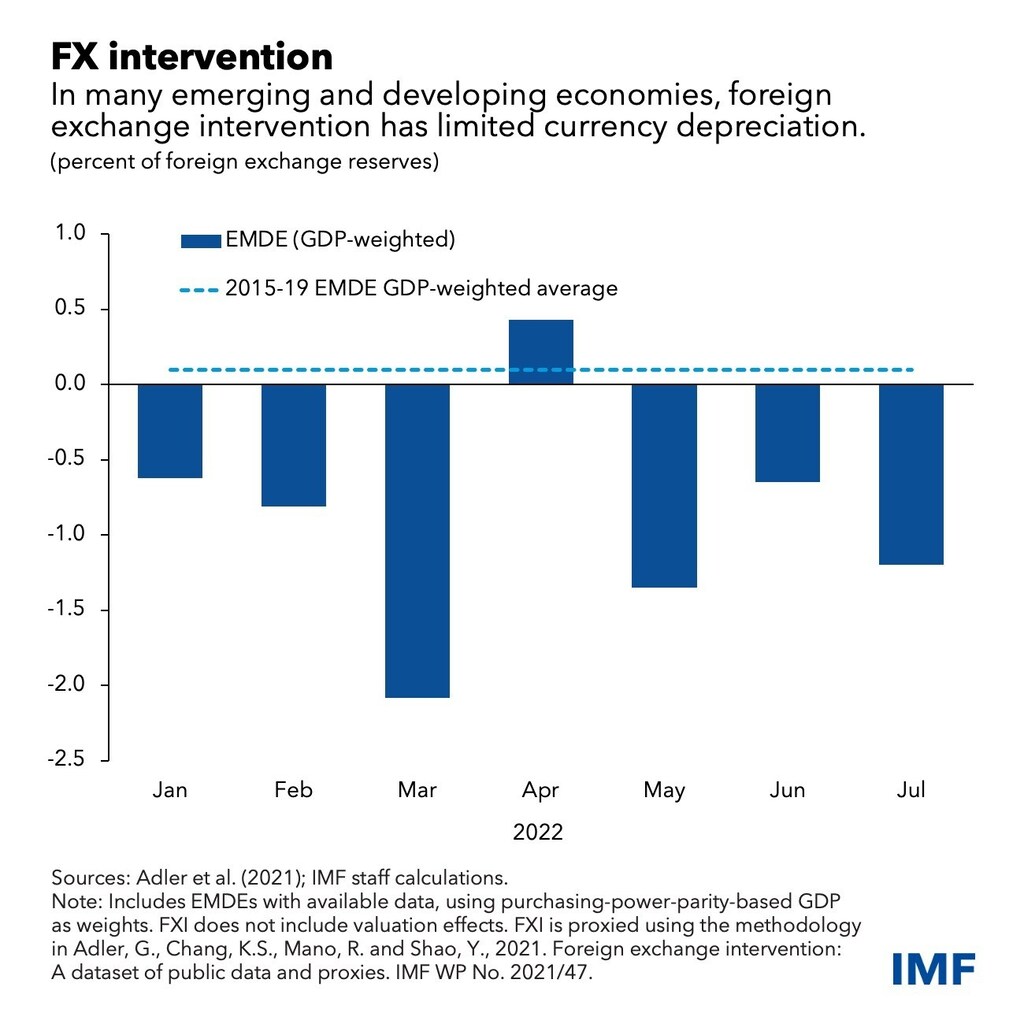
La respuesta de política adecuada ante las presiones de depreciación exige centrarse en los factores que impulsan la variación del tipo de cambio y en los indicios de perturbaciones del mercado. En concreto, la intervención cambiaria no debería sustituir los ajustes justificados de las políticas macroeconómicas. Puede ser apropiado intervenir de manera temporal cuando los movimientos de las monedas aumenten sustancialmente los riesgos para la estabilidad financiera o perturben de forma significativa la capacidad del banco central para mantener la estabilidad de precios.
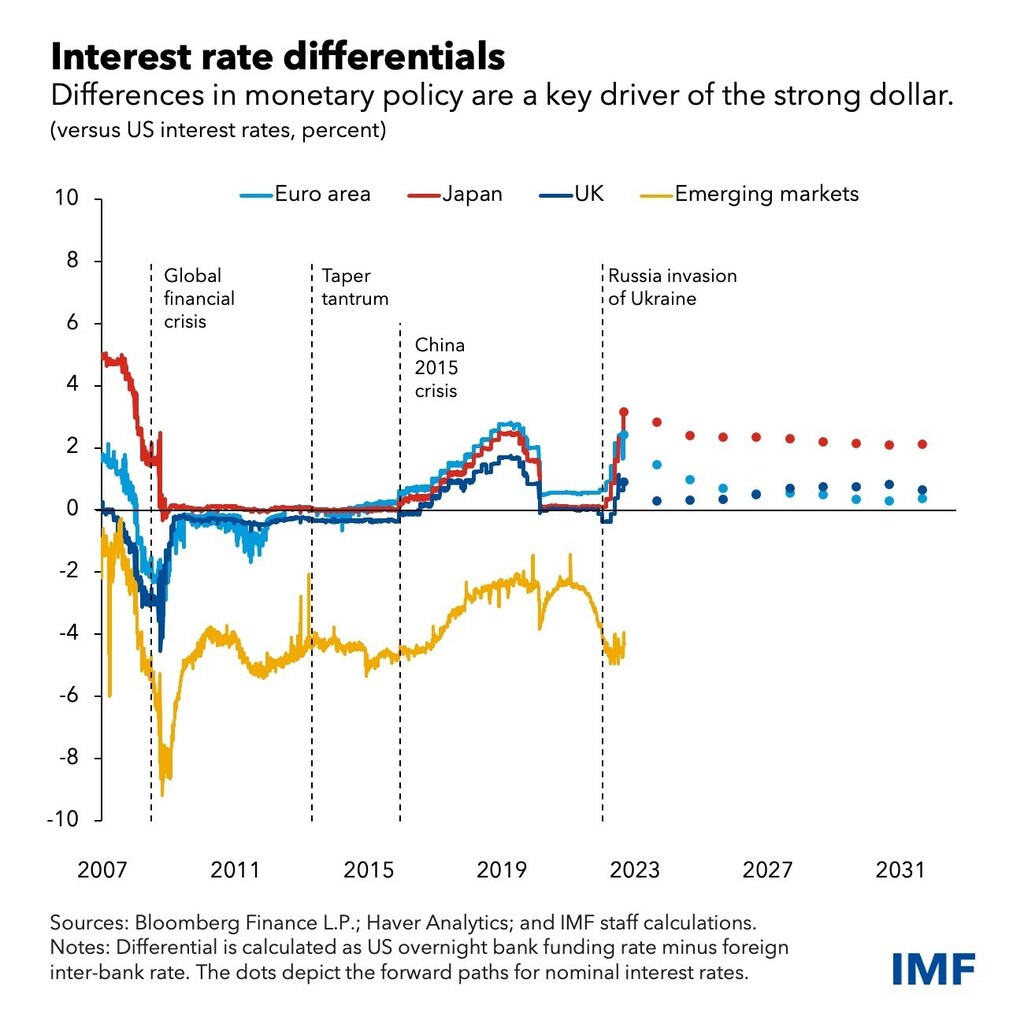
Por ahora, los fundamentos económicos son un factor importante de la apreciación del dólar: la rápida subida de las tasas de interés estadounidenses y una relación de intercambio más favorable para Estados Unidos —una medida de los precios de las exportaciones de un país en relación con los de sus importaciones—, provocada por la crisis energética. Para combatir un aumento histórico de la inflación, la Reserva Federal ha iniciado una rápida senda de endurecimiento de las tasas de interés oficiales. El Banco Central Europeo, que también se enfrenta a una inflación generalizada, ha señalado una senda más gradual para sus tasas de política monetaria, ante la preocupación de que la crisis energética provoque una recesión. Mientras tanto, la baja inflación en Japón y China ha permitido a sus bancos centrales apartarse de la tendencia mundial al endurecimiento.
El enorme choque de la relación de intercambio provocado por la invasión rusa de Ucrania es el segundo factor principal detrás de la fortaleza del dólar. La zona del euro depende mucho de las importaciones de energía, en particular del gas natural ruso. El aumento vertiginoso de los precios del gas ha llevado su relación de intercambio a su nivel más bajo desde la creación de la moneda común.

En cuanto a los mercados emergentes y las economías en desarrollo fuera de China, muchos se adelantaron en el ciclo mundial de endurecimiento monetario —quizá, en parte, por la preocupación por su tipo de cambio frente al dólar—, mientras que las economías de mercados emergentes y en desarrollo exportadoras de materias primas experimentaron un choque positivo en su relación de intercambio. En consecuencia, las presiones cambiarias para la economía de mercado emergente promedio han sido menos intensas que para las economías avanzadas, y algunas, como Brasil y México, incluso han registrado una apreciación.
Dado el importante papel de los factores fundamentales, la respuesta adecuada es permitir que el tipo de cambio se ajuste y, al mismo tiempo, utilizar la política monetaria para mantener la inflación cerca de su objetivo. El encarecimiento de los bienes importados contribuirá al ajuste necesario frente a los choques fundamentales al reducir las importaciones, lo que a su vez ayudará a frenar la acumulación de deuda externa. La política fiscal debería utilizarse para apoyar a los más vulnerables sin poner en peligro los objetivos de inflación.
También hacen falta medidas adicionales para afrontar varios riesgos a la baja que se perfilan en el horizonte. En particular, podríamos ver una turbulencia mucho mayor en los mercados financieros, incluida una pérdida repentina del apetito por los activos de mercados emergentes que provoque grandes salidas de capital, a medida que los inversores se refugien en activos seguros.
Reforzar la resiliencia
En este entorno frágil, es prudente reforzar la resiliencia. Aunque los bancos centrales de los mercados emergentes han acumulado reservas en dólares en los últimos años, reflejando las lecciones aprendidas de crisis anteriores, estos colchones son limitados y deben utilizarse con prudencia.
Los países deben preservar las reservas internacionales esenciales para hacer frente a posibles salidas de capital y turbulencias mayores en el futuro. Los que estén en condiciones deberían restablecer las líneas de swaps con los bancos centrales de las economías avanzadas. Los países con políticas económicas sólidas que necesiten abordar vulnerabilidades moderadas deberían recurrir de forma proactiva a las líneas precautorias del FMI para cubrir sus futuras necesidades de liquidez. Los que tengan grandes deudas en moneda extranjera deberían reducir los descalces cambiarios mediante la gestión de los flujos de capital o políticas macroprudenciales, además de operaciones de gestión de la deuda que suavicen los perfiles de reembolso.
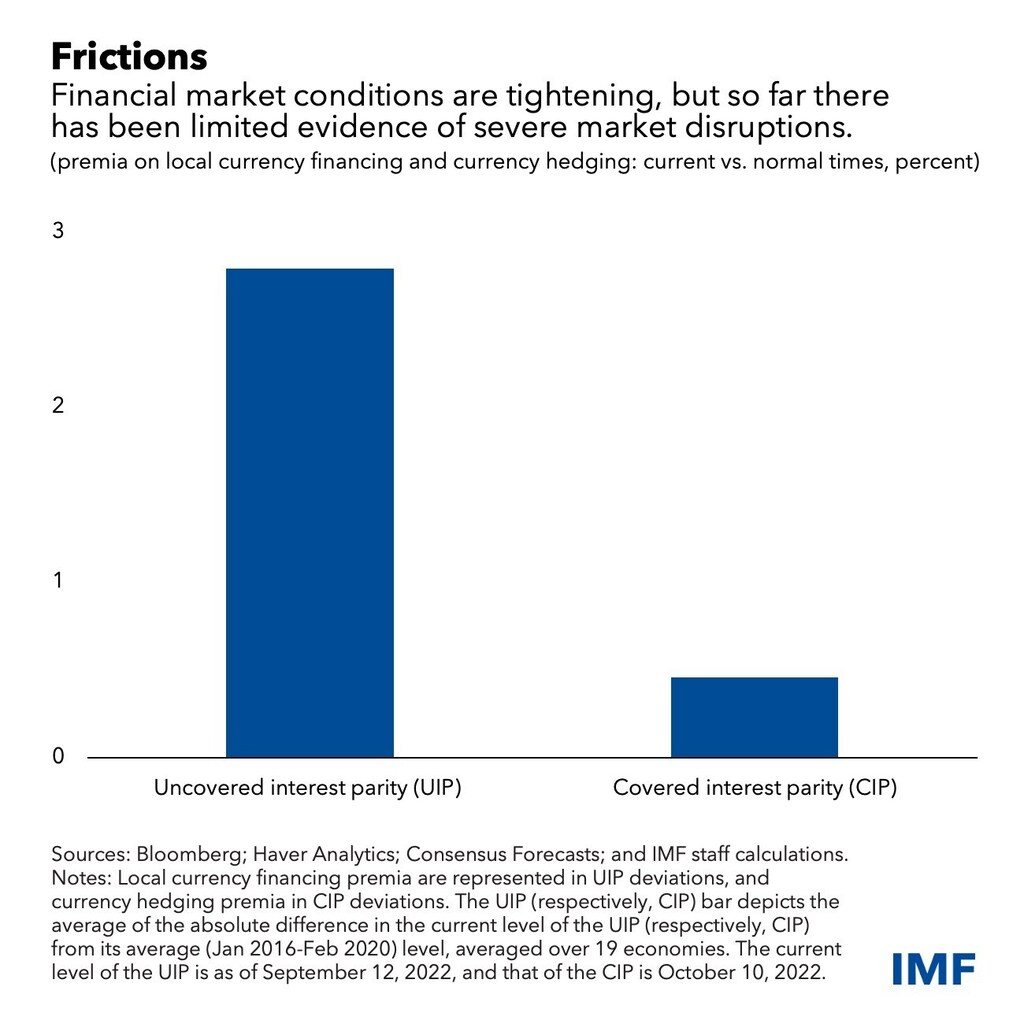
Además de los factores fundamentales, el endurecimiento de las condiciones de los mercados financieros está haciendo que algunos países observen indicios de perturbaciones, como el aumento de las primas de cobertura cambiaria y de las primas de financiación en moneda local. Las perturbaciones graves en mercados cambiarios poco profundos provocarían grandes variaciones de estas primas, con posibles consecuencias de inestabilidad macroeconómica y financiera.
En esos casos, podría ser apropiada una intervención cambiaria temporal. También puede ayudar a evitar una amplificación financiera adversa si una fuerte depreciación aumenta los riesgos para la estabilidad financiera, por ejemplo, debido a impagos empresariales causados por descalces. Por último, una intervención temporal también puede apoyar la política monetaria en las raras circunstancias en que una fuerte depreciación del tipo de cambio pueda desanclar las expectativas de inflación y la política monetaria por sí sola no pueda restablecer la estabilidad de precios.
En Estados Unidos, pese a las repercusiones mundiales de un dólar fuerte y al endurecimiento de las condiciones financieras globales, el endurecimiento monetario sigue siendo la política adecuada mientras la inflación estadounidense se mantenga tan por encima del objetivo. No hacerlo dañaría la credibilidad del banco central, desanclaría las expectativas de inflación y exigiría un endurecimiento aún mayor más adelante, además de generar mayores efectos de contagio en el resto del mundo.
Dicho esto, la Fed debería tener presente que es probable que los grandes efectos de contagio repercutan de vuelta en la economía estadounidense. Además, como proveedor mundial del activo seguro de referencia, Estados Unidos podría reactivar las líneas de swaps de divisas para los países que reúnan los requisitos, como hizo al inicio de la pandemia, y ofrecer así una importante válvula de seguridad en momentos de tensión en los mercados cambiarios. Estas líneas complementarían eficazmente la financiación en dólares que proporciona el mecanismo permanente de la Fed de recompra para las Autoridades Monetarias Extranjeras e Internacionales.
El FMI seguirá trabajando estrechamente con sus miembros para diseñar políticas macroeconómicas adecuadas en estos tiempos turbulentos, basándose en nuestro Marco Integrado de Políticas. Además de las líneas de financiación precautoria disponibles para los países que reúnan los requisitos, el FMI está dispuesto a ampliar sus recursos de préstamo a los países miembros que afronten problemas de balanza de pagos.




