Desde la Gran Recesión, la economía mundial ha tenido dificultades para recuperar el impulso que tenía antes del colapso. Una excepción notable a este panorama sombrío ha sido la segunda economía del mundo: China.
Mientras que los gobiernos de las economías avanzadas se vieron obligados a llevar a cabo grandes rescates bancarios y un doloroso período de reducción de la deuda acumulada durante el auge previo a la crisis, China pudo utilizar sus enormes reservas para impulsar su economía, lo que le permitió sobrellevar el impacto inicial. Entre 2010 y 2014, el PIB chino creció a una tasa anual media del 7,4 %, una cifra impresionante si se tiene en cuenta el daño causado por la crisis.
Sin embargo, bajo las cifras destacadas existían motivos de preocupación sobre la sostenibilidad de ese ritmo de expansión. La mayor parte de la inquietud se ha centrado en el notable aumento de la deuda acumulada por los hogares y las empresas chinas, que alcanzó el 207 % del PIB a finales de junio según los cálculos de Bloomberg (frente al 125 % en 2008).
Esta rápida expansión del crédito contribuyó a alimentar un boom inmobiliario que se desplomó de forma espectacular el año pasado y obligó al gobierno a intervenir para proteger a los gobiernos locales que habían acumulado enormes deudas fuera de balance para financiar sus apuestas en el mercado inmobiliario. El gobierno chino se encuentra ahora atrapado entre las secuelas de ese choque, que amenazan con reducir el crecimiento por debajo de su objetivo del 7 %, y el riesgo de fomentar una mayor acumulación de deuda que podría suponer una amenaza sistémica para la economía del país.
El Banco Mundial ha elaborado algunos gráficos preocupantes sobre la capacidad de los prestatarios chinos para financiar sus cargas de deuda. Lo que muestran es que alrededor del 12 % de todas las empresas de China no generan ingresos suficientes para cubrir sus costes de intereses:
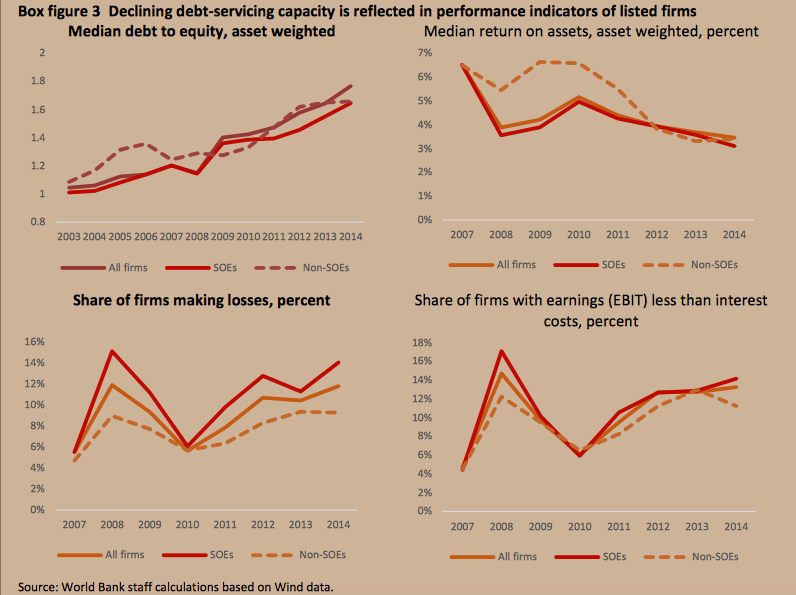
Esto supone un problema particular en este momento, dado que el crecimiento del país empieza a desacelerarse mientras las autoridades intentan gestionar la transición de un modelo de crecimiento impulsado por las exportaciones a un enfoque más equilibrado. Lo que China necesita ahora es que su nuevo crédito se canalice hacia sectores productivos que probablemente se beneficien del aumento de la demanda de consumo interno y que respalden ese proceso de transición.
Lo que ha recibido, sin embargo, es una concentración de nuevos préstamos en forma de financiación de márgenes, que permite a las personas, en la práctica, pedir dinero prestado para invertir en la bolsa.

Esta financiación de márgenes se responsabiliza ampliamente del desplome del índice Shanghai Composite desde junio. Tras haber subido más de un 150 % en los 12 meses anteriores, el índice cayó más de un 30 % en cuestión de semanas, borrando unos 3 billones de dólares de su valor de mercado.
Una vez más, las autoridades han intervenido para suavizar la corrección del mercado. El gobierno flexibilizó las normas sobre la operativa con margen, incluida la posibilidad de que las personas utilizaran sus viviendas como garantía para sus préstamos, mientras que la Comisión Reguladora de Valores de China creó un «fondo de estabilización del mercado» de 19.300 millones de dólares y ordenó a las casas de bolsa que empezaran a comprar acciones de alta calidad.
El periódico People's Daily también trató de calmar los temores del mercado con artículos que animaban a los lectores a invertir a largo plazo, incluido uno que les recordaba que «es después de las tormentas cuando encontramos arcoíris».
La respuesta al desplome muestra el reto al que se enfrentan las autoridades. En sus esfuerzos por evitar que las caídas de los mercados, ya sean inmobiliarios o bursátiles, arrasen a los inversores, están dando la impresión de que estos mercados son, en la práctica, apuestas en las que solo cabe ganar.
El artículo de Bloomberg cita a Emma Dinsmore, directora ejecutiva de R-Squared Macro Management, quien afirma: «El lastre negativo asociado a la elevada carga de deuda de China se verá mitigado mientras la confianza en el respaldo del gobierno se mantenga.»
Se trata de un precedente preocupante, que podría aumentar la magnitud y la frecuencia de futuros ciclos de auge y caída.
El análisis del Banco Mundial en su China Economic Update of June 2015 podría resultar ilustrativo:
Reasignar los recursos crediticios hacia sectores con un elevado potencial de crecimiento podría facilitarse mediante una mayor contestabilidad de los mercados, un mejor clima de inversión y menos trabas burocráticas. Dicha reasignación requeriría incentivos mejor alineados en el sector financiero, lo que a su vez exige reequilibrar el papel del Estado en el sistema financiero.
Esto significa encontrar formas de reducir los obstáculos regulatorios para la concesión de préstamos bancarios a sectores con un potencial de crecimiento significativo a medida que los consumidores ganen más capacidad de gasto. El Banco Mundial también sugiere medidas destinadas a impulsar la innovación, eliminando las barreras a la libre competencia, fomentando la creación de nuevas empresas y mejorando la protección de la propiedad intelectual.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Tomas Hirst es director editorial y cofundador de la revista Pieria y anteriormente fue editor encargado de contenidos digitales en el Foro Económico Mundial. Sus trabajos han aparecido en The Times, The Guardian, Prospect Magazine, Financial Times y Quartz.




