A menudo se da por sentado que los niveles de vida de las economías emergentes están destinados a converger con los de los países desarrollados. Pero, dejando de lado a algunos exportadores de petróleo y a las ciudades-Estado de Hong Kong y Singapur, solo tres países —Japón, Corea del Sur y Taiwán— han pasado de estar muy rezagados a alcanzar un PIB per cápita de al menos el 70 % del promedio de los países desarrollados en los últimos 60 años. China espera hacer lo mismo, pero afronta un desafío particular: su enorme tamaño.
Japón, Corea del Sur y Taiwán dependieron del crecimiento impulsado por las exportaciones para alcanzar a las economías desarrolladas. Pero China —hogar de casi el 20 % de la población mundial y responsable del 15 % de la producción mundial— es sencillamente demasiado grande para depender únicamente de los mercados externos. Para alcanzar la siguiente etapa de desarrollo, tendrá que forjar una vía de crecimiento diferente, y eso exigirá reformas más difíciles que aquellas en las que suele centrarse la atención.
Sin duda, el crecimiento impulsado por las exportaciones ha alimentado hasta ahora el ascenso económico de China, y su superávit por cuenta corriente llegó al 10 % del PIB en 2008. Pero unos superávits tan elevados son, en última instancia, imposibles de sostener. Simplemente, no hay suficiente demanda de importaciones en el mundo para absorber unas exportaciones chinas cada vez mayores.
La crisis financiera mundial puso esa realidad al descubierto. Antes de 2008, los enormes superávits de China se correspondían con déficits insostenibles, impulsados por el crédito, en las economías desarrolladas. Cuando el auge se convirtió en caída, el descenso de la demanda mundial golpeó al sector exportador de China y amenazó con aumentar el desempleo.
En respuesta, China recurrió al motor de crecimiento interno de la inversión en infraestructura e inmobiliaria financiada mediante crédito. Desde 2008, el crédito se ha disparado del 125 % del PIB a más del 210 % del PIB, lo que permitió que la inversión aumentara del 42 % del PIB a casi el 48 % el año pasado.
En toda China se vertió hormigón para construir bloques de apartamentos, autopistas de varios carriles, centros de convenciones, estaciones ferroviarias y aeropuertos. La inversión inmobiliaria representa ahora el 15 % del PIB de China, frente a menos del 5 % en 2000; si se tienen en cuenta industrias relacionadas, como las del acero y el cemento, esa cifra asciende a un tercio del PIB de China. Hoy trabajan en la construcción casi 60 millones de trabajadores chinos, frente a algo menos de 20 millones en 2007.
La actual trayectoria de crecimiento de China contrasta marcadamente con la que siguieron Japón, Corea del Sur y Taiwán. Cuando el PIB per cápita de esos países estaba en los niveles actuales de China, el sector inmobiliario desempeñaba un papel menor en sus economías; de hecho, a menudo se privaba deliberadamente al sector de crédito.
El auge de la inversión ha mantenido un fuerte crecimiento del empleo urbano en China. Pero un país solo necesita cierta cantidad de viviendas. Es cierto que el capital total per cápita en China todavía está muy por debajo del de los países desarrollados. Pero un informe reciente del Fondo Monetario Internacional revela el sorprendente hecho de que China ya ha superado a Japón y Corea del Sur en metros cuadrados de vivienda per cápita, al alcanzar un nivel cercano al promedio europeo —o, en algunas ciudades más pequeñas, muy superior a este—.
Al terminar el frenesí de la construcción en China, la economía está experimentando una fuerte desaceleración. Según algunas estimaciones, el crecimiento de China se estancó casi por completo en el primer trimestre de este año. Incluso las cifras oficiales indican que varias provincias fuera de las regiones costeras más dinámicas están en plena recesión.
Esto deja a China ante dos grandes desafíos. Uno es financiero: cómo hacer frente a las deudas insostenibles de muchos gobiernos locales y empresas estatales. Por fortuna, las soluciones en este caso son evidentes. Las deudas de los gobiernos locales pueden transferirse al gobierno central, o pueden condonarse préstamos bancarios y recapitalizarse los bancos.
El segundo desafío, más profundo, está relacionado con la economía real: cómo reasignar trabajadores y capital desde los sectores industriales con exceso de capacidad y las ciudades más sobreedificadas.
A veces se niega que esto sea necesario. Se dice que cientos de millones de personas aún no han migrado a las ciudades, donde demandarán viviendas. Pero, dado que casi la mitad de los trabajadores rurales de China ya tiene más de 50 años, es posible que muchos nunca migren. Además, la población total de China comenzará a disminuir en un plazo de 15 años. Lejos de estar a punto de iniciar una ola de urbanización, China está a 10-15 años de completarla.
Aunque la urbanización continuara a un ritmo elevado, muchos trabajadores no migrarían a las ciudades de segundo y tercer nivel, donde el exceso de capacidad es más extremo, sino a las grandes ciudades costeras. Aunque el gobierno puede utilizar su sistema hukou (registro de hogares) para ralentizar esa migración, ni siquiera él puede dirigir a la gente hacia las ciudades específicas que tienen el mayor exceso de capacidad.
Entonces, ¿qué se puede hacer? Una opción sería exportar conocimientos especializados y trabajadores del sector de la construcción. De hecho, esta es una de las razones de la iniciativa china «un cinturón, una ruta», cuyo objetivo es recrear las antiguas rutas terrestres y marítimas de la Seda que conectaban China con Europa. Pero, como ocurre con cualquier estrategia basada en las exportaciones, el impacto de este enfoque estaría limitado por el tamaño de los posibles mercados externos en relación con la economía china. Ningún nivel viable de exportaciones de construcción puede compensar por completo la debilidad de la inversión interna.
En cambio, el consumo interno, respaldado por un fuerte crecimiento salarial, debe ser el principal motor del crecimiento. La buena noticia es que los salarios ya crecen más rápido que el PIB, una tendencia que probablemente continuará, a medida que el cambio demográfico restrinja la oferta de nuevos trabajadores. En la próxima década, el número de chinos de entre 15 y 30 años disminuirá casi un 25 %.
Pero también hacen falta importantes reformas de políticas. China debe tomar medidas para frenar la sobreinversión de las empresas estatales, cortando el acceso de esas compañías al crédito subvencionado y obligándolas a pagar al gobierno dividendos mucho más altos. Esos ingresos podrían utilizarse entonces para mejorar los servicios de salud y reforzar la red de protección social, eliminando así la necesidad de que los hogares chinos mantengan un elevado ahorro precautorio.
Tales reformas pondrían en entredicho intereses creados poderosos. Es mucho más fácil alcanzar un consenso en torno a medidas como añadir el renminbi a la cesta de monedas que determina el valor del activo de reserva del FMI, los Derechos Especiales de Giro —una medida que, aunque apropiada, contribuiría poco al crecimiento a medio plazo—. Pero, si China ha de reproducir el éxito de Japón, Corea y Taiwán, no hay alternativa a una reforma rigurosa.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Adair Turner, expresidente de la Autoridad de Servicios Financieros del Reino Unido y antiguo miembro del Comité de Política Financiera del Reino Unido, es presidente del Institute for New Economic Thinking.
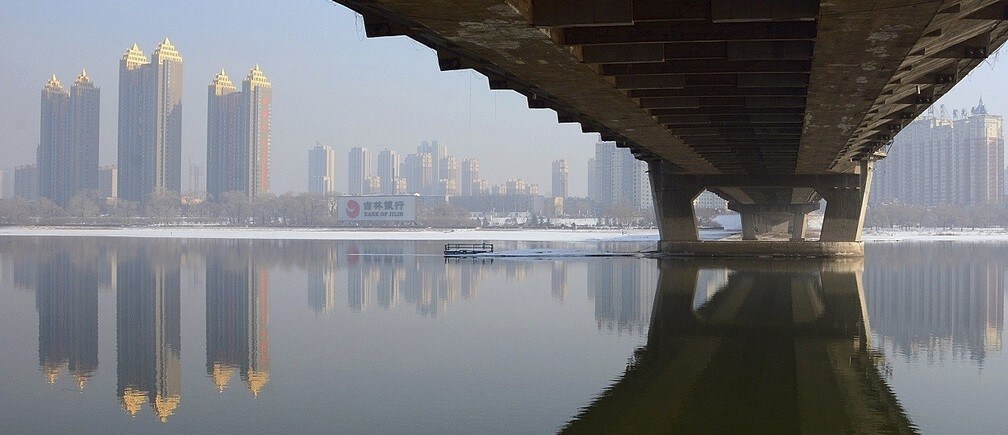
Imagen: Se ven edificios residenciales recién construidos junto al río Songhua, parcialmente congelado, y un puente en Jilin, provincia de Jilin. REUTERS/Stringer.




