La importancia de las cadenas globales de valor (CGV) ha aumentado de manera constante en las últimas décadas y, como señala el Informe sobre Inversiones en el Mundo 2013 de la UNCTAD, alrededor del 60% del comercio mundial consiste en el comercio de bienes y servicios intermedios, que después se incorporan en distintas etapas de la producción (UNCTAD 2013). La prevalencia de las CGV en la economía mundial repercute con fuerza en el comercio y en los mercados laborales, pero también en cuestiones como la desigualdad, la pobreza y el medio ambiente.
No obstante, las medidas que suelen orientar el debate político, como los saldos comerciales bilaterales, las cuotas de mercado de las exportaciones o los tipos de cambio reales, siguen utilizándose con escasas advertencias sobre las limitaciones que afectan gravemente a su precisión.
En un reciente libro electrónico de VOX hemos recopilado investigaciones relevantes de académicos vinculados directa o indirectamente a CompNet, la Red de Investigación sobre Competitividad del Sistema Europeo de Bancos Centrales. Hay tres mensajes que queremos compartir aquí sobre las tres partes que componen el libro electrónico (la cartografía de las CGV, los impactos de las CGV y la dimensión a nivel de empresa), dejando el resto para que los lectores lo descubran.
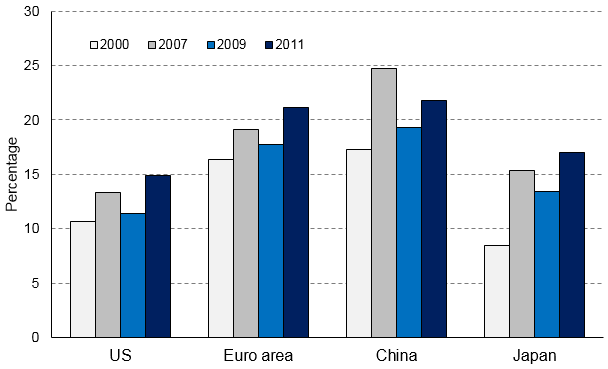
La cartografía. Al compararlas a nivel internacional, las cadenas de valor con base en la zona del euro parecen estar más integradas a nivel mundial, aunque todavía conservan un fuerte carácter regional. Más concretamente, tras una contracción temporal en 2009, el valor añadido extranjero en las exportaciones aumentó bruscamente en 2011 (Figura 1). Pese a esa mayor integración global, la mayor parte del valor añadido extranjero procedía en gran medida de otros países de la zona del euro (Figura 2). De modo similar, como expresan Los et al. en el capítulo 2 del libro electrónico, las agrupaciones regionales como «Factory Europe» siguen siendo importantes, pero la construcción de «Factory World» avanza con rapidez.
Figura 1. Valor añadido extranjero en las exportaciones de las principales economías (% del total de exportaciones)
Fuente: Amador et al. (2015).
Figura 2. Descomposición del valor añadido extranjero en las exportaciones por origen (% del total del valor añadido extranjero en las exportaciones), 2011

Fuente: Amador et al. (2015).
Los impactos. La existencia de las CGV tiene repercusiones en varias dimensiones económicas. Indicadores como la ventaja comparativa revelada y los tipos de cambio efectivos reales, por ejemplo, que suelen basarse en el comercio bruto, ya no son plenamente pertinentes. El concepto de «país de origen» también resulta cada vez más difícil de aplicar, ya que las distintas operaciones productivas se reparten por todo el mundo. De hecho, un país puede parecer un gran exportador de un bien específico en relación con la media mundial sin haber aportado mucho valor añadido a su producción. Por ello, el análisis del potencial exportador, la competitividad y la evolución del mercado laboral de un país debe tener en cuenta su integración en las CGV. La reciente crisis global demostró que las CGV afectan a la magnitud y a la transmisión internacional de los shocks macroeconómicos (por ejemplo, Ferrantino y Taglioni 2014). Durante ese periodo, el colapso del comercio mundial fue severo, estuvo sincronizado en todo el mundo y fue especialmente pronunciado en el comercio de bienes de capital e intermedios. Intervinieron varios mecanismos de transmisión, pero las CGV parecen haber desempeñado un papel central en la transmisión de lo que inicialmente fue un shock de demanda en algunos mercados, junto con una grave escasez de crédito. El capítulo 8 del libro electrónico, de Nagengast y Stehrer, muestra que los cambios en la especialización vertical contribuyeron sustancialmente a la caída del comercio de valor añadido durante la crisis, y también destaca la importancia de los cambios en la composición de la demanda final. Además, en marcado contraste con las exportaciones brutas, tanto el sector de servicios como el manufacturero se vieron fuertemente afectados por el colapso del comercio de valor añadido.
La dimensión a nivel de empresa. El funcionamiento y la organización de las CGV se relacionan principalmente con la capacidad de las empresas para incorporar valor añadido procedente de distintas fuentes y vender sus productos para su posterior transformación o consumo final, más que con el concepto de ventaja comparativa aplicado a la dimensión agregada sector-país. Utilizando datos a nivel de empresa, Manova concluye en el capítulo 13 del libro electrónico que las consideraciones financieras determinan las decisiones de ubicación y de red de las empresas multinacionales. Ceteris paribus, unas instituciones financieras más sólidas en la economía receptora reducen los incentivos de las multinacionales para realizar inversión extranjera directa por motivos horizontales y, en cambio, favorecen los motivos verticales y de plataforma de exportación. La literatura también sugiere que las empresas con restricciones de crédito podrían quedar atrapadas en las etapas de bajo valor añadido de las CGV e incapaces de aprovechar oportunidades más rentables, lo que plantea la posibilidad de que fortalecer los mercados de capitales sea un requisito previo importante para avanzar hacia actividades de mayor valor añadido y más rentables.

Observaciones finales
Los responsables políticos necesitan con urgencia reconocer plenamente en qué medida los indicadores convencionales relacionados con el comercio bruto presentan graves deficiencias como referentes para las políticas, porque no tienen en cuenta la existencia de las CGV ni su creciente papel en la configuración de la economía mundial. Los académicos e investigadores también harían bien en dejar de discutir sobre definiciones y empezar a proponer indicadores alternativos viables, elaborados de forma sistemática y de fácil acceso. El libro electrónico presentado en esta columna trata de salvar esta brecha.
Referencias
Amador, J. y F. di Mauro (2015), The Age of Global Value Chains, un libro electrónico de VoxEU.org, CEPR Press.
Amador J, R. Cappariello y R. Stehrer (2015), “Global Value Chains: A View from the Euro Area”,Asian Economic Journal 29(2), págs. 99–120.
Ferrantino, M. J. y D. Taglioni (2014), “Global value chains in the current trade slowdown”, VoxEU.org, 6 de abril.
UNCTAD (2013), World Investment Report 2013 – Global Value Chains: Investment and Trade for Development, Nueva York y Ginebra: Naciones Unidas.
Este artículo se publica en colaboración con VoxEU. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: João Amador es jefe de la División de Políticas Fiscales y Estudios Estructurales del Departamento de Economía e Investigación del Banco de Portugal. Filippo di Mauro es Asesor Principal del Departamento de Investigación del Banco Central Europeo.
Imagen: Se ven miembros de la tripulación de un buque cargado de contenedores. REUTERS/Paulo Whitaker.




