El Sistema de la Reserva Federal de Estados Unidos ha dado nuevos pasos para subir los tipos de interés, pero existe una desconexión entre lo que creen la Fed y los mercados que ocurrirá. ¿Qué significa todo esto para los países emergentes y en desarrollo?
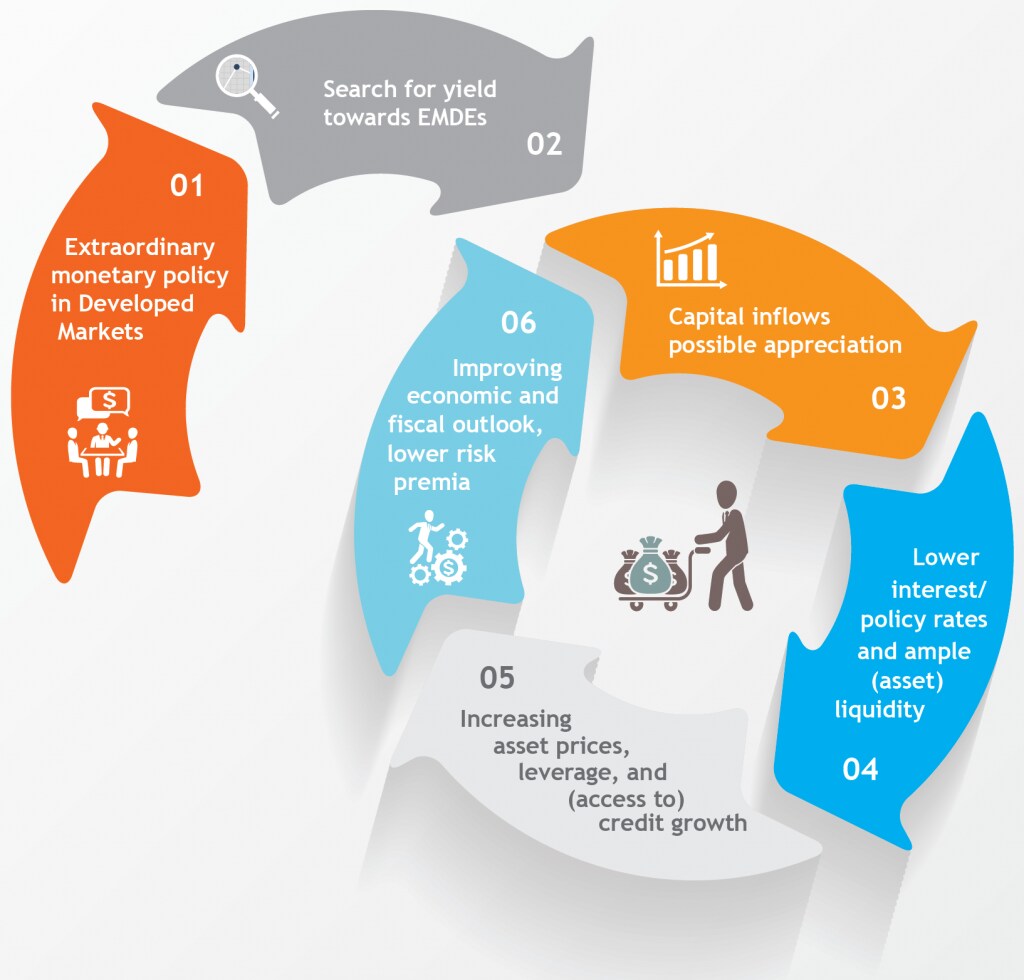
Los bancos centrales de las economías desarrolladas han creado un entorno de tipos de interés ultrabajos para reactivar el crecimiento económico y combatir la caída de la inflación. Lo hacen manteniendo los tipos de interés oficiales cerca de cero e «imprimiendo dinero» a una escala sin precedentes mediante una auténtica sopa de letras de programas, como QE, CE, LTRO y TLTRO.
Estos bajos tipos de interés han presionado mucho a los inversores, como los fondos de pensiones, para que generen una rentabilidad razonable, lo que ha desatado una búsqueda frenética y masiva de rendimiento.
Esta búsqueda de rendimiento ha generado un tsunami de efectivo que también ha llegado a las costas de muchas economías emergentes y en desarrollo.
Como resultado, actualmente los inversores extranjeros asignan más de 4 billones de dólares a esas economías. Por ejemplo, entre 2009 y 2014, las empresas y los gobiernos de las economías emergentes y en desarrollo emitieron la asombrosa cifra de 1,5 billones de dólares en bonos externos, frente a los 520.000 millones de dólares de 2002 a 2007. No se trata de un fenómeno impulsado por una única región o país, sino de una tendencia generalizada: la emisión acumulada de bonos representa el 6,7 % del PIB del país mediano, lo que aumenta considerablemente el volumen de bonos externos en circulación.
Mediana de la ratio entre los bonos externos en circulación y el PIB, por región
%

Cabe destacar que gran parte de esta deuda está denominada en monedas extranjeras.
Por desgracia, no todos estos países pueden beber de la manguera de incendios, porque carecen de marcos adecuados de política macroeconómica, mercados de capitales suficientemente profundos y una estructura institucional que permita mantener los riesgos bajo control.
El dinero extranjero barato puede ser muy adictivo. Al principio produce una agradable euforia de crecimiento: las monedas se aprecian, los mercados bursátiles se disparan y tanto las empresas como los gobiernos soberanos se atiborran felices de bonos baratos y otras fuentes de financiación.
Como consecuencia, los balances de las empresas y del gobierno parecen más sólidos y la gente se siente más rica. Los bancos responden concediendo más préstamos. Este optimismo se traduce en un mayor consumo e inversión.
Los inversores sienten que se confirman sus expectativas sobre las perspectivas de crecimiento y abren aún más la manguera. El cielo es el límite.
Por supuesto, hay una trampa.
A medida que la moneda se aprecia, las exportaciones se debilitan porque el país pierde competitividad, mientras aumenta la demanda de productos extranjeros. El resultado puede ser un deterioro de la cuenta corriente. Además, las valoraciones de los activos pueden volverse demasiado optimistas rápidamente, sobre todo en países con mercados de capitales pequeños y poco profundos. Los bancos se vuelven cada vez menos selectivos al conceder nuevos préstamos.
Mientras tanto, los responsables de formular políticas y las empresas se vuelven complacientes y aplazan reformas dolorosas, mientras los niveles de deuda siguen aumentando.
La Reserva Federal ha dado recientemente nuevos pasos para subir los tipos de interés. Esta es una de las razones por las que el dólar estadounidense se ha fortalecido tanto.
Las expectativas sobre las medidas de la Fed importan mucho, porque cuando los países se ven obligados de repente a dejarlo de golpe, el clima de inversión cambia drásticamente: de inmediato crece la preocupación por la carga de la deuda de la economía y sus perspectivas de crecimiento. Los problemas de deuda son especialmente graves cuando los vencimientos son cortos, la deuda está denominada en monedas extranjeras (sin cobertura) o tiene tipos variables.
Estas preocupaciones se convierten rápidamente en una profecía autocumplida y ponen en marcha el ciclo virtuoso en sentido inverso.
Las entradas de capital se desaceleran y la moneda se deprecia aún más, en un contexto en el que el dólar ya es fuerte. Las deudas denominadas en monedas extranjeras se vuelven más pesadas y difíciles de refinanciar. Las autoridades podrían combatir la depreciación utilizando sus reservas de divisas. Pero esto también significa que queda menos efectivo extranjero para pagar la deuda externa.
Cuando los extranjeros retiran su capital, caen los mercados bursátiles y suben los rendimientos de los bonos. Las empresas y los hogares se sienten más pobres y reducen el consumo y la inversión.
Los responsables de formular políticas podrían subir los tipos de interés para intentar atraer de nuevo a los inversores, pero esto frena los nuevos préstamos y deprime la economía. Además, las cargas de deuda en moneda local también empiezan a parecer más gravosas.
Actualmente existe una considerable desconexión entre lo que el Comité Federal de Mercado Abierto cree sobre la futura trayectoria de los tipos de interés y lo que el mercado piensa que ocurrirá, según reflejan los contratos de futuros.
Expectativas sobre el tipo de los fondos federales: Comité Federal de Mercado Abierto frente a los mercados
%

Esta incertidumbre abre la puerta a errores de comunicación sobre las políticas —como mostró la «rabieta del taper» de 2013, cuando la Fed insinuó que reduciría el ritmo de su programa de compra de bonos de flexibilización cuantitativa— y a cambios repentinos en las expectativas del mercado.
Lo último que necesitan las economías emergentes y en desarrollo es un grupo de inversores extranjeros angustiados que empiezan a trotar, listos para salir corriendo.
Este artículo apareció originalmente en el blog de desarrollo del sector privado del Banco Mundial. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir al Foro:Agenda suscríbase a nuestro boletín semanal.
Autores: Erik Feyen es economista financiero jefe en la Práctica Global de Finanzas y Mercados del Grupo Banco Mundial. Katie Kibuuka es especialista del sector financiero en la Práctica Global de Finanzas y Mercados del Grupo Banco Mundial.
Imagen: En esta ilustración tomada en el Banco de Taiwán se ven billetes de dólar estadounidense. REUTERS/Nicky Loh.




