La inflación se está acelerando en Estados Unidos.
La Reserva Federal está subiendo los tipos de interés con la esperanza de lograr un aterrizaje suave de la economía.
Aquí, dos expertos revisan los datos históricos y concluyen que existe una probabilidad muy alta de recesión en los próximos dos años.
Al alcanzar la inflación en EE. UU. el 7,9 % en febrero de 2022, la Reserva Federal decidió subir el tipo de los fondos federales en 0,25 puntos porcentuales en su reunión de marzo. El último Resumen de Proyecciones Económicas (2022) del Comité Federal de Mercado Abierto (FOMC), publicado en esa misma reunión, prevé que los tipos de interés lleguen al 1,9 % a finales de 2022. En respuesta, se ha debatido ampliamente si el banco central puede lograr un aterrizaje suave sin empujar a la economía estadounidense a una recesión.
Aunque lograr un aterrizaje suave ha sido históricamente muy poco frecuente, el presidente de la Fed, Jerome Powell, dijo a los legisladores a principios de marzo que cree que es «más probable que improbable» (Powell 2022). La previsión de marzo del FOMC (FOMC 2022), así como la previsión de consenso de la Encuesta de Pronosticadores Profesionales del Banco de la Reserva Federal de Filadelfia (FRBP 2022), respaldan esta afirmación: en ambas previsiones, la inflación desciende por debajo del 3 % para 2023 y el desempleo se mantiene por debajo del 4 %.
Para examinar la plausibilidad de las previsiones de la Fed, analizamos datos trimestrales que se remontan a la década de 1950 y calculamos la probabilidad de que la economía entre en recesión en los próximos 12 y 24 meses, condicionada a distintas medidas de inflación y desempleo. Nuestro análisis parte del hecho de que las condiciones de sobrecalentamiento, como el bajo desempleo y la alta inflación, suelen ir seguidas de recesiones a corto plazo. Por ejemplo, Fatas (2021) muestra que la economía estadounidense nunca ha atravesado períodos prolongados de desempleo bajo y estable, como los que prevé el FOMC.
Nuestro principal hallazgo es que, dada la inflación actual, cercana al 8 %, y el desempleo por debajo del 4 %, los datos históricos apuntan a una probabilidad muy considerable de recesión en los próximos 12 a 24 meses.
La inflación alta aumenta la probabilidad de recesión
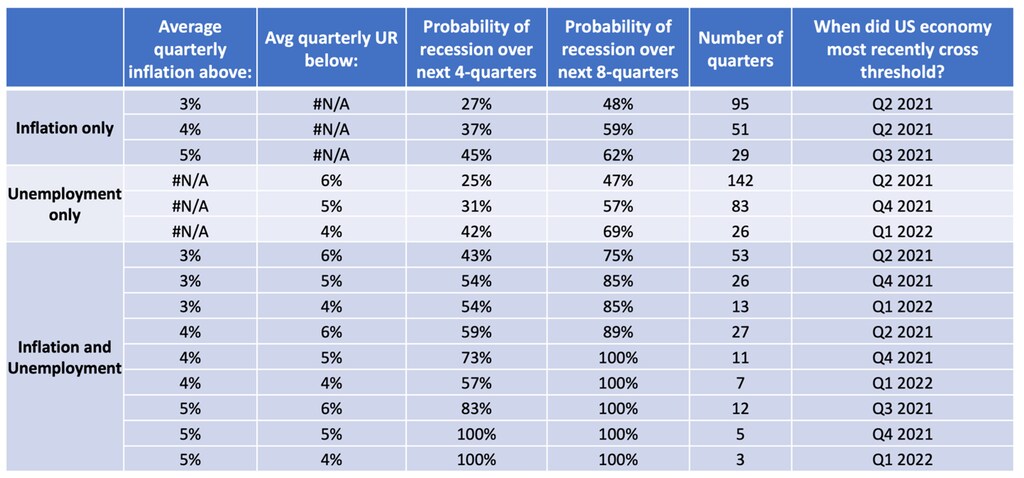
La tabla 1 muestra la probabilidad histórica de que se produzca una recesión en el próximo año o en los dos próximos años, condicionada a las medidas contemporáneas de la inflación del IPC y la tasa de desempleo. Los resultados indican que un menor desempleo y una mayor inflación aumentan significativamente la probabilidad de una recesión posterior. Históricamente, cuando la inflación trimestral media supera el 5 %, la probabilidad de recesión en los dos años siguientes es superior al 60 %; cuando la tasa de desempleo cae por debajo del 4 %, la probabilidad de recesión en los dos años siguientes se acerca al 70 %.
Desde 1955, nunca ha habido un trimestre con una inflación media superior al 4 % y un desempleo inferior al 5 % que no haya ido seguido de una recesión en los dos años siguientes.
Tabla 1
Los resultados anteriores no se deben a que usemos el IPC en lugar de otras medidas de inflación ni a que usemos la tasa de desempleo en vez de otras medidas del tensionamiento del mercado laboral. Medir este tensionamiento con la tasa de vacantes —como hemos defendido en trabajos anteriores (Domash y Summers 2022)— apunta a una probabilidad aún mayor de recesión en los próximos 12 y 24 meses. Del mismo modo, usar la inflación subyacente del PCE o la inflación salarial en lugar del IPC lleva a las mismas conclusiones.
Algunos podrían sostener que los datos históricos presentados en estas tablas sobrestiman la probabilidad de recesión, dado que en las últimas décadas se ha observado una tendencia hacia una mayor estabilidad del ciclo económico. Motivados por esta preocupación y para aprovechar al máximo la información disponible, usamos un modelo probit para predecir la probabilidad de una recesión futura a partir de las condiciones económicas actuales y controlando por una tendencia temporal.
La tabla 2 presenta los resultados de nuestros modelos probit y muestra las probabilidades previstas de que se produzca una recesión en los próximos 12 y 24 meses para cinco especificaciones distintas del modelo. En nuestro modelo de referencia, usamos como principales variables explicativas un promedio móvil de la inflación de los cuatro trimestres anteriores y un rezago de un trimestre del desempleo. Para contemplar la posibilidad de que las probabilidades de recesión hayan disminuido con el tiempo, incluimos también especificaciones con una tendencia temporal (columna 2) y una variable ficticia para los años posteriores a 1982 (columna 3). En nuestras regresiones, constatamos que una tendencia hacia una mayor estabilidad del ciclo económico no se observa de manera significativa una vez que se controlan las condiciones económicas. Por último, incluimos una especificación con una variable ficticia que indica si la economía lleva más de seis trimestres en una expansión económica (columna 4), y otra con la tendencia temporal y la variable ficticia de expansión (columna 5).
Tabla 2
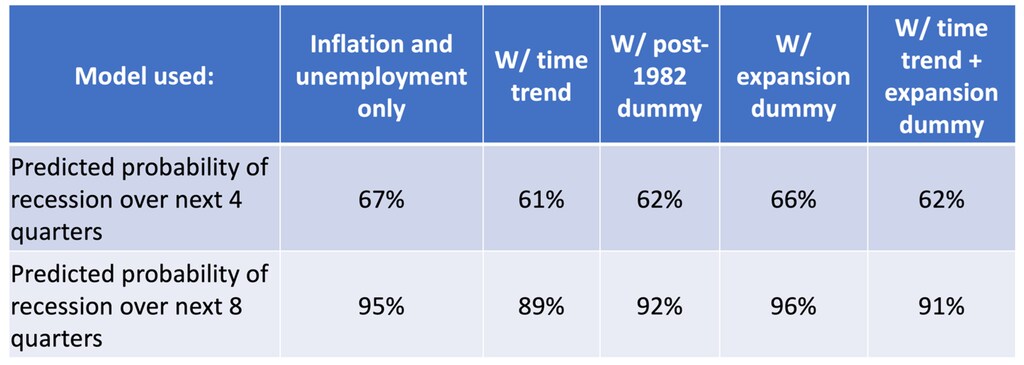
Estos resultados apuntan a una probabilidad muy alta de recesión en los próximos años y son robustos en numerosas especificaciones del modelo. Además, los hallazgos no se deben a que hayamos elegido el IPC como medida de inflación ni la tasa de desempleo como medida de holgura. Usar la inflación salarial en lugar del IPC da como resultado probabilidades de recesión previstas más altas, mientras que usar la inflación subyacente del PCE arroja previsiones similares. Sustituir la tasa de desempleo por la tasa de vacantes —que consideramos un mejor indicador del tensionamiento— también genera probabilidades previstas de recesión más altas para los próximos años.
En conjunto, las pruebas que presentamos indican que lograr un aterrizaje suave es muy difícil en una economía de rápido crecimiento y alta inflación.
Los aterrizajes suaves no tienen precedentes históricos en EE. UU.
Algunos han alegado que hay motivos para el optimismo porque se han producido aterrizajes más o menos suaves varias veces en la posguerra, entre ellas en 1965, 1984 y 1994. Sin embargo, mostramos que la inflación y el tensionamiento del mercado laboral en cada uno de esos períodos se parecían poco a la situación actual. La tabla 3 resume las condiciones del mercado laboral durante esos supuestos aterrizajes suaves.
Tabla 3
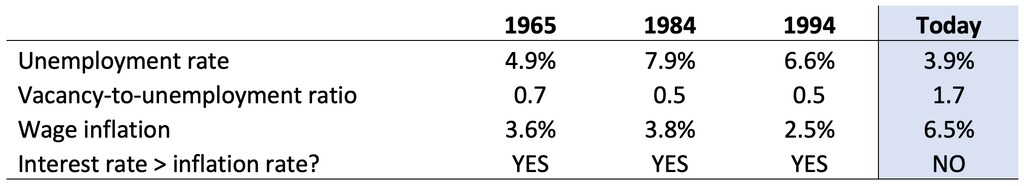
Nota: Esta tabla utiliza promedios trimestrales desde el primer trimestre del ciclo de endurecimiento.
En los tres episodios, la Reserva Federal actuaba en una economía con una tasa de desempleo significativamente superior a la actual, una relación entre vacantes y desempleo significativamente inferior a la actual y una inflación salarial aún por debajo del 4 %. En estos ejemplos históricos, la Reserva Federal también subió los tipos de interés muy por encima de la tasa de inflación —a diferencia de hoy— y actuó explícitamente con antelación para evitar que la inflación se descontrolara, en vez de esperar a que ya fuera excesiva. Además, en esos períodos no se produjeron grandes perturbaciones de la oferta como las que se están experimentando actualmente en EE. UU.
Con la inflación cerca del 8 % y el desempleo por debajo del 4 %, la Fed va hoy muy rezagada y ahora tiene que recuperar terreno para intentar contener las subidas de precios. La experiencia histórica de EE. UU., lejos de ser motivo de optimismo, muestra que frenar una inflación que se acelera rápidamente siempre conduce a un aumento considerable de la holgura económica. Nuestra conclusión coincide con la de Ha et al. (2022), quienes sostienen que devolver la inflación al objetivo probablemente exige una respuesta de política mucho más contundente de la que se prevé actualmente. Además, ninguno de los cálculos de este artículo tiene en cuenta las recientes perturbaciones de la oferta asociadas a la guerra en Ucrania, que solo elevarán aún más la probabilidad de recesión. Por ello, creemos que es baja la probabilidad de que la Fed logre un aterrizaje suave de la economía.
Referencias
Domash, A. y L. Summers (2022), «¿Cuán tensionados están los mercados laborales de EE. UU.?», VoxEU.org, 17 de marzo.
Fatas, A. (2021), «La economía de alta presión de corta duración», VoxEU.org, 27 de octubre.
Comité Federal de Mercado Abierto (2022), «Resumen de proyecciones económicas del FOMC», 16 de marzo.
Banco de la Reserva Federal de Filadelfia (2022), «Encuesta del primer trimestre de 2022 a pronosticadores profesionales», Departamento de Investigación, Banco de la Reserva Federal de Filadelfia. 11 de febrero.
Ha, J., M. A. Kose y F. Ohnsorge (2022), «La inflación actual y la Gran Inflación de la década de 1970: similitudes y diferencias», VoxEU.org, 30 de marzo.
Powell, J. H. (2022), «Comparecencia ante la Cámara sobre política monetaria y situación de la economía», National Cable Satellite Corporation, 2 de marzo.




