Las propuestas actuales para combatir el abuso fiscal son complejas y desiguales.
Un tipo mínimo efectivo reasignará los beneficios insuficientemente gravados, con ventajas sustanciales para los países que no son paraísos fiscales.
Con una norma única para todos los países y multinacionales, no es necesario modificar los tratados.
Las pérdidas mundiales derivadas de los abusos fiscales de las empresas multinacionales ascienden a cientos de miles de millones de dólares al año, unos ingresos muy necesarios a medida que aumentan los costes de la pandemia. Pero los esfuerzos de reforma internacional se han estancado y es poco probable que se alcance algún consenso en el futuro.
Las propuestas actuales de la OCDE son complejas y desiguales, y lo único seguro es que aportarían pocos ingresos adicionales. Nuestra propuesta es más sencilla, más equitativa y generaría ingresos mucho mayores. Además, podría ser introducida por una coalición de Estados dispuestos, sin necesidad de un acuerdo mundial ni de modificar los tratados.
El actual proceso de la OCDE comenzó en 2019 con grandes expectativas. La iniciativa original BEPS (Erosión de la Base Imponible y Traslado de Beneficios), que se desarrolló entre 2013-2015, fue el último gran intento de defender el principio de plena competencia, que busca asignar el beneficio imponible dentro de los grupos multinacionales como si las filiales individuales comerciaran entre sí a precios de mercado. La constatación de que era necesaria una revisión más profunda llevó a la reanudación de las negociaciones.
BEPS 2.0 adoptó, por tanto, dos puntos de partida que rompían con su predecesor, y estos conformaron los dos pilares del enfoque. El pilar 1 abordaba la facilidad para el traslado de beneficios, comprometiéndose a ir más allá tanto del principio de plena competencia como de la definición tradicional de «establecimiento permanente», repartiendo así al menos parte de los beneficios globales de las multinacionales según el lugar donde se desarrollaba su actividad económica real. El pilar 2 abordaba los incentivos para el traslado de beneficios, proponiendo un impuesto mínimo global para poner un límite a la carrera a la baja.
Pese a este prometedor inicio, sin embargo, las negociaciones se han desviado de su rumbo. Se considera ampliamente que ambos pilares 1 y 2 son excesivamente complejos, con repercusiones en los ingresos muy inciertas y con beneficios limitados como máximo, incluso para los miembros de la OCDE. Los países de renta baja han expresado su frustración por sentirse ignorados, y la mayoría de las simulaciones sugieren beneficios insignificantes, si los hay, especialmente en el marco del pilar 1. Sin sorpresa, ha habido poco interés en avanzar.
El pilar 1 parece condenado, sin consenso ni siquiera entre los miembros de la OCDE sobre si debería abarcar solo a las empresas altamente digitalizadas o a un grupo más amplio de grandes multinacionales. Sin embargo, la nueva administración Biden-Harris se ha sumado a muchos países de la UE en el compromiso de impulsar un impuesto mínimo global.
Aquí, en el pilar 2, los problemas se derivan en gran medida de la propuesta poco manejable. Esta incluye medidas separadas para que los países de origen (residencia) y anfitriones (fuente) apliquen impuestos complementarios, con un complejo sistema de normas para gestionar la interacción de estos derechos. La concesión de derechos superiores a los países de origen de las empresas multinacionales (EMN) perjudicaría especialmente a los países de renta baja, que con más frecuencia son anfitriones de EMN. Para remediarlo, la OCDE propone una tercera norma que permite la tributación en el país anfitrión (fuente), pero esto exigiría que los paraísos fiscales que más se benefician del traslado de beneficios aceptaran revisiones desfavorables de sus convenios fiscales. Esto les daría un veto efectivo, provocaría retrasos interminables y tiene pocas probabilidades de éxito.
Aquí es donde nuestra propuesta de un tipo mínimo efectivo, METR (por sus siglas en inglés), podría ofrecer una vía a seguir. Al igual que la propuesta de la OCDE, identificamos la parte de los beneficios globales de cada multinacional que están insuficientemente gravados. Después, evitando cualquier perjuicio para los países de renta baja, el METR reasigna estos beneficios insuficientemente gravados entre todos los países en los que la EMN tiene presencia tributable, para que cada uno de ellos pueda aplicar su propia tributación según sus propias normas y tipos.
Al reasignar este beneficio insuficientemente gravado en proporción a la ubicación de la actividad económica real de las multinacionales, incluida la ubicación de las ventas, logramos combinar las ventajas de los pilares 1 y 2: situar los beneficios en los países de mercado y, al mismo tiempo, reducir o eliminar el incentivo para trasladar beneficios. Y dado que el METR es, en la práctica, una combinación de dos normas (de inclusión de rentas y de pagos insuficientemente gravados), que la OCDE ha considerado que podrían aplicarse con arreglo a las normas fiscales nacionales, el METR no requeriría modificar los tratados. (Para tener en cuenta los mercados y otros países en los que una EMN no mantiene presencia tributable, una norma “throw-back” impediría que los beneficios correspondientes quedaran sin gravar.)
Hemos modelizado el METR, basándonos en la evaluación del impacto económico del anteproyecto de la OCDE, para garantizar que nuestras conclusiones sean lo más comparables posible. Se estima que el METR generaría mayores ganancias de ingresos totales en todos los niveles de tipo mínimo impositivo de hasta el 30 %, con ganancias adicionales de ingresos de entre 50 000 millones y 140 000 millones de dólares. Esto se debe a que el METR permite que cada país al que se asignan beneficios insuficientemente gravados aplique su propio tipo impositivo, mientras que la propuesta de la OCDE asigna un impuesto complementario para elevar el tipo sobre los beneficios insuficientemente gravados solo hasta el mínimo establecido.
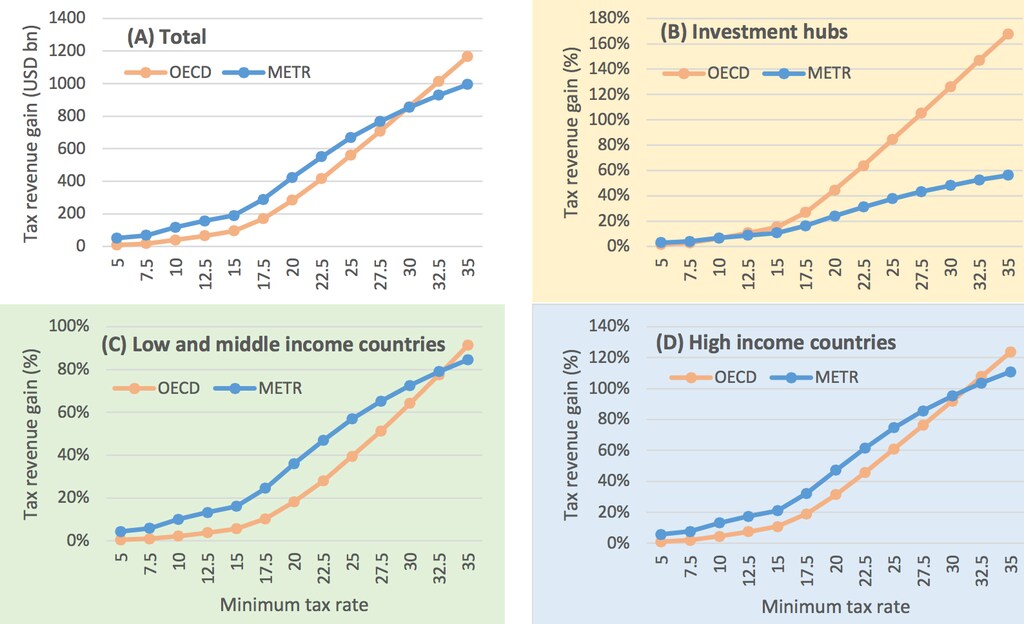
(A) Ganancias totales de ingresos fiscales. Ganancia relativa de ingresos fiscales para (B) centros de inversión, (C) países de renta baja y media, y (D) países de renta alta. Las ganancias relativas se calculan como un aumento respecto a los ingresos fiscales actuales. La propuesta METR (azul) y la propuesta de la OCDE (naranja).
Las diferencias distributivas son aún más llamativas. El METR proporcionaría a los centros de inversión (el eufemismo de la OCDE para los principales paraísos fiscales empresariales) aumentos de ingresos menores que otros países, y menores que la propuesta de la OCDE (panel B). Es importante destacar que las ganancias adicionales de ingresos son relativamente mayores para los países de renta baja y media (panel C) que para los países de renta alta (panel D), y les aportarían mayores ganancias absolutas de ingresos que la propuesta de la OCDE. La reasignación más equitativa de los derechos de tributación en la propuesta METR es especialmente relevante si el traslado de beneficios no se elimina con el tipo mínimo, es decir, si el tipo mínimo es demasiado bajo.
Con ventajas sustanciales para la mayoría de los países que no son paraísos fiscales, incluidos los países de todos los niveles de renta, el METR tiene la importante ventaja de su viabilidad política. Ofrece una norma única y sencilla para todos los países y todas las multinacionales, sin necesidad de modificar los tratados. El METR es más justo entre países, porque los derechos a gravar los beneficios insuficientemente gravados se asignan en función de las actividades reales en cada país; y más justo entre empresas, porque los países aplican su tipo impositivo estándar a su asignación de beneficios insuficientemente gravados.
El METR no ofrece la eliminación completa de las pérdidas de ingresos debidas al abuso fiscal empresarial. Lo que sí ofrece, sin embargo, es la promesa de nuevos ingresos sustanciales en un momento en que son urgentemente necesarios, y de forma globalmente progresiva.
La propuesta METR fue publicada por Tax Notes International. Una versión completa, con una modelización más detallada, está disponible para su descarga. Esta publicación y la propuesta completa han sido escritas por Sol Picciotto, Jeffery M. Kadet, Alex Cobham, Tommaso Faccio, Javier Garcia-Bernardo y Petr Janský. Alex Cobham es miembro del Consejo Global del Foro Económico Mundial sobre la Nueva Agenda para la Política Fiscal y Monetaria.




