En los últimos cinco años, el crecimiento del comercio mundial se ha estancado. A medida que se intensifica el proteccionismo en las economías avanzadas y China y otros mercados emergentes (ME) parecen alejarse de las estrategias de crecimiento orientadas a la exportación que habían incentivado la creación de cadenas de suministro globales en la década de 2000, ha ganado popularidad una hipótesis conocida informalmente como «pico del comercio» (The Economist 2014). Según esta perspectiva, el actual estancamiento del comercio no es temporal, sino que refleja cambios fundamentales en la economía mundial. En las próximas décadas, estos cambios impedirán que el crecimiento del comercio mundial supere al del PIB mundial, como ha ocurrido desde la Segunda Guerra Mundial. De ser cierta, esta idea tendría profundas implicaciones. Supone el fin, o incluso la reversión, de muchos de los principales beneficios y costes que han definido el mundo globalizado, entre ellos el aumento de las ganancias derivadas del comercio, los flujos financieros transfronterizos y la interdependencia geopolítica.
Nuestro análisis (Tomb y Trivedi, 2016), que presentamos aquí, rebate esta perspectiva. Mediante diversos enfoques y datos que nos permiten seguir la trayectoria de casi 400.000 flujos comerciales durante los últimos 20 años, cuestionamos tres variantes principales del argumento del pico del comercio.
Perspectiva n.º 1 sobre el pico del comercio: una «beta comercial» en descenso
En primer lugar, muchos economistas señalan que la sensibilidad observada del crecimiento del comercio al crecimiento de los ingresos (o del PIB) ha disminuido en los últimos años (por ejemplo, Escaith y Miroudot, 2015). Esta «beta comercial» ha bajado de más de 2 a cerca de 1, e incluso por debajo de ese valor, en el que el comercio simplemente avanza al mismo ritmo que los ingresos. Sin embargo, nuestro trabajo sugiere que la beta comercial —que no es un parámetro estructural claramente definido y resulta difícil de estimar sin sesgo— quizá no represente de manera fiable el efecto real (causal) del crecimiento de los ingresos sobre el crecimiento del comercio. Por ejemplo, los cambios en las tasas relativas de crecimiento del PIB de distintos países pueden distorsionar la beta comercial en los modelos transnacionales estándar y crear la impresión de que los ingresos influyen más o menos en el comercio.
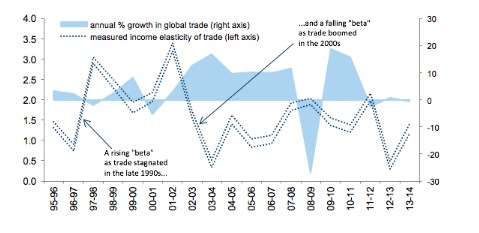
En términos más generales, la beta comercial no es un indicador suficiente de la evolución del comercio mundial. A veces, los cambios en la beta comercial observada no encajan bien con el panorama general del comercio mundial. Por ejemplo, la Figura 1 muestra que la beta comercial —estimada mediante una «ecuación gravitacional» estándar— cayó bruscamente a principios de la década de 2000, un período de crecimiento del comercio históricamente rápido. Además, al estimar la beta comercial con nuestro conjunto detallado de datos se observan cambios interanuales demasiado volátiles —incluso en años recientes— como para que reflejen de forma plausible cambios en relaciones económicas significativas.
Figura 1 Los cambios en la «beta comercial» no encajan bien con los cambios en el crecimiento del comercio mundial
Aunque no podemos descartar que la relación entre los ingresos y el comercio haya cambiado con el tiempo, creemos que los datos también son compatibles con una explicación más sencilla. El efecto causal del crecimiento de los ingresos sobre el crecimiento del comercio quizá se haya mantenido relativamente estable, mientras que otras fuerzas —como los cambios en la demanda de bienes comerciables, los costes comerciales y la disponibilidad de financiación del comercio, así como los vaivenes de las políticas comerciales proteccionistas— han desempeñado el papel principal en la evolución del comercio mundial durante las últimas dos décadas y seguirán haciéndolo en el futuro.
Perspectiva n.º 2 sobre el pico del comercio: una desaceleración «estructural» del comercio
El desplome del crecimiento del comercio mundial en 2011 es un ejemplo de la influencia de otros factores de este tipo. La desaceleración de los flujos comerciales en todo el mundo durante la crisis del límite de deuda de Estados Unidos y la crisis de deuda soberana de la zona euro, aquel verano, fue mucho más grave de lo que predecían factores observables de corto plazo (o «cíclicos»), como una leve desaceleración del crecimiento del PIB mundial. Esto llevó a muchos observadores a concluir que los cambios «estructurales» —fuerzas que operan durante períodos muy prolongados y que podrían seguir debilitando el crecimiento del comercio en las próximas décadas— eran, en gran medida, responsables (Constantinescu et al., 2016). Creemos que los hechos encajan mejor con una interpretación alternativa: un retorno a la tendencia. Si dejamos de lado los años de la crisis financiera, el crecimiento del comercio mundial ha experimentado dos grandes cambios en las últimas dos décadas:
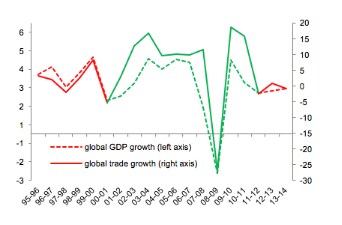
A principios de la década de 2000, el crecimiento anual del valor del comercio mundial pasó de tasas moderadas, aunque no históricamente bajas (1,6% entre 1995 y 2002), a tasas de dos dígitos sin precedentes (12,5% entre 2002 y 2008). Luego, en el verano de 2011, el crecimiento del valor del comercio cayó rápidamente hasta niveles cercanos a cero, donde se ha mantenido durante los últimos cinco años. Aunque claramente bajas, estas tasas de crecimiento se acercan mucho más a los referentes históricos que los niveles muy elevados observados durante la década de 2000 (Figura 2).
Figura 2 El auge comercial de la década de 2000, y no el estancamiento de la de 2010, es lo excepcional
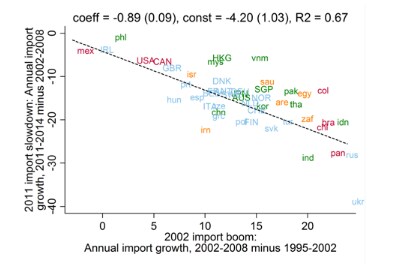
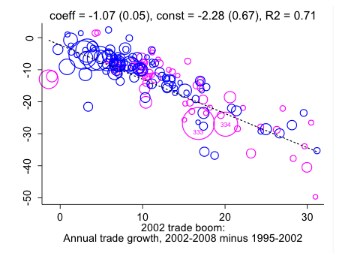
En suma, la desaceleración del comercio mundial no parece ser el inicio ni la fase intermedia de una desviación descendente respecto de una tendencia de globalización de 70 años; más bien, marca el fin de una desviación ascendente de una década respecto de esa tendencia a largo plazo: el auge comercial de la década de 2000. Esto se observa no solo en los datos agregados, sino también al examinar más de cerca los flujos comerciales individuales. Por ejemplo, la Figura 3 muestra que los países que aumentaron drásticamente el crecimiento de sus importaciones en la década de 2000 (como India y Rusia) registraron las mayores caídas en el crecimiento de las importaciones en 2011, mientras que los países que experimentaron una aceleración moderada en la década de 2000 (como México y Filipinas) apenas vieron afectadas sus tasas de crecimiento de las importaciones por la desaceleración del comercio mundial.
Figura 3 La desaceleración del comercio se debe, en gran medida, al fin del auge comercial de la década de 2000
Como muestra claramente la Figura 4, se observa un patrón similar en los productos individuales: aquellos cuyo ritmo de comercialización aumentó más a principios de la década de 2000 vieron después cómo esas tasas de crecimiento volvían a los niveles de referencia durante la desaceleración del comercio mundial.
Figura 4 El comercio de productos específicos se aceleró en la década de 2000 y luego volvió a los niveles de referencia durante la desaceleración del comercio mundial
Perspectiva n.º 3 sobre el pico del comercio: un cambio en el modelo de crecimiento de los ME
Por último, muchos observadores sostienen que, al comenzar a alejarse de los modelos de crecimiento impulsados por las exportaciones, los ME —y, en especial, China— han provocado la desaceleración del comercio y podrían lastrar aún más su crecimiento en las próximas décadas.1 Coincidimos en que las caídas a largo plazo del crecimiento del comercio chino probablemente reflejen cambios importantes y potencialmente persistentes en la economía china, y que estos podrían frenar de manera significativa a las economías abiertas de Asia en el futuro (por ejemplo, China por sí sola explicó un tercio de la desaceleración de las exportaciones de Corea del Sur durante la desaceleración del comercio mundial).
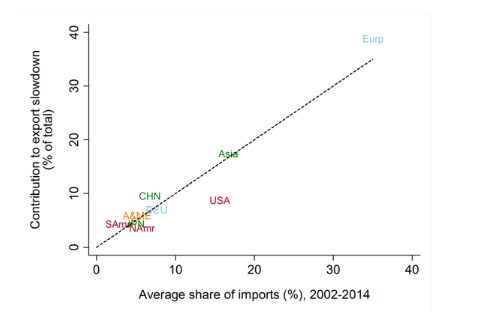
Sin embargo, como China y otros ME todavía no representan una proporción suficientemente grande del comercio mundial, la desaceleración del crecimiento de sus importaciones influye menos en el panorama global que las caídas del crecimiento de las importaciones de los mercados desarrollados, en particular Europa. Europa importa aproximadamente el 43% de los bienes objeto de comercio mundial, pero representa solo alrededor del 20% del PIB mundial. Es una fuente importante de demanda externa para casi todos los principales exportadores del mundo, y en 2011 redujo su tasa de crecimiento de las importaciones algo más que el promedio mundial. Al ponderar la desaceleración de las importaciones de cada país según su participación en el comercio mundial (un marco de «descomposición por cambios y participaciones»), observamos que Europa explica aproximadamente la mitad de la desaceleración del comercio mundial. En cambio, China —que importa una proporción mucho menor del comercio mundial, pero redujo su tasa de crecimiento de las importaciones a un ritmo comparable— contribuyó solo un 10% (Figura 5).
Figura 5 Europa importa una gran proporción del comercio mundial y fue el principal factor de la desaceleración del comercio mundial
Los riesgos a la baja son evidentes, pero es prematuro hablar de «pico del comercio»
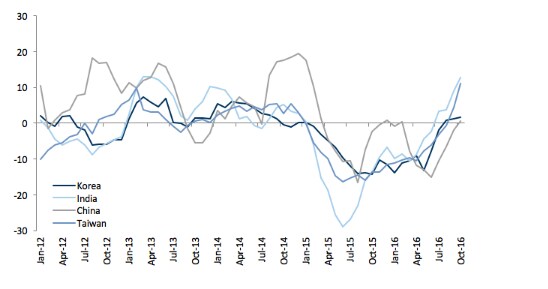
Tras el voto del Reino Unido a favor de abandonar la UE, las declaraciones del presidente electo de Estados Unidos, Trump, sobre su intención de retirar al país del Acuerdo Transpacífico, y la posibilidad de que el populismo político gane terreno en Europa continental, las perspectivas del comercio mundial son inciertas y han aumentado los riesgos a la baja derivados de las políticas. Aunque es fácil volverse pesimista sobre las perspectivas de crecimiento del comercio a raíz de las noticias políticas recientes, conviene señalar que se han logrado avances en acuerdos comerciales importantes (como las negociaciones actuales entre Japón y la UE) y que algunos flujos comerciales —incluidos los procedentes de importantes exportadores mundiales de Asia (Figura 6)— se aceleraron en 2016.
Figura 6 Algunas señales recientes de crecimiento del comercio mundial —incluidas las exportaciones de importantes países asiáticos— han sido alentadoras
En resumen, no creemos que el estancamiento del crecimiento del comercio durante los últimos cinco años sea más preocupante que los vaivenes habituales asociados a los cambios en el crecimiento de los ingresos, las innovaciones tecnológicas y las modificaciones de las políticas, factores que han impulsado el crecimiento del comercio mundial desde la Segunda Guerra Mundial. Aunque en este momento los riesgos sustanciales a la baja para las perspectivas comerciales son muy visibles, a nuestro juicio es prematuro concluir que esto representa un «pico del comercio».
Referencias
Hoekman, B. (ed.) (2015). La desaceleración del comercio mundial: ¿una nueva normalidad? CEPR Press.
Constantinescu, C., A. Mattoo y M. Ruta (2016). Explicar la desaceleración del comercio mundial. VoxEU.org, 18 de enero de 2015.
The Economist (2014). Comercio internacional: una trayectoria preocupante. 13 de diciembre.
Escaith, H. y S. Miroudot (2015). El comercio mundial y los ingresos siguen expuestos a la gravedad, en B. Hoekman (ed.), La desaceleración del comercio mundial: ¿una nueva normalidad? CEPR Press.
Tomb, I. y Trivedi, K. (2016). Cómo rebatir el «pico del comercio». Documento 230 de Economía Global de Goldman Sachs, disponible en el portal de investigación de Goldman Sachs.
Notas finales
[1] Hoekman (2015) ofrece una excelente introducción a estos argumentos.




