El BCE ha decidido mantener el nivel actual de liquidez de emergencia para Grecia (BCE 2015). Al negarse a ampliar la liquidez de emergencia, el BCE ha decidido que Grecia debe abandonar la eurozona. Puede tratarse de una necesidad jurídica, de una decisión política o de ambas cosas. En cualquier caso, esto plantea numerosas preguntas incómodas sobre el trato dispensado a un país miembro y sobre la independencia del banco central.
Como se preveía (Wyplosz, 2015), las negociaciones entre Grecia no han llegado a ninguna parte. Como resultado, Grecia está destinada a incumplir el pago de todas las deudas que vencen en los próximos días y semanas. Con un presupuesto primario cercano al equilibrio, el Gobierno griego podría haber seguido adelante hasta que comenzaran nuevas negociaciones sobre la inevitable condonación de parte de su deuda.
El riesgo de esta «estrategia de impago» para los griegos siempre ha sido que dependía por completo de la disposición del BCE a seguir proporcionando liquidez al sistema bancario griego, especialmente en un momento de retirada de depósitos por parte de depositantes racionales que atribuían un riesgo distinto de cero a la salida de Grecia de la eurozona. En las últimas semanas, el BCE ha proporcionado la liquidez necesaria ante una «retirada lenta» de depósitos de los bancos griegos.
De repente, la mañana del 28 de junio, el BCE dejó de proporcionar financiación de emergencia a los bancos griegos. Como ocurre en las crisis clásicas de profecía autocumplida, esta decisión está destinada a convertir la «retirada lenta» en pánico.
La festividad bancaria y los controles de capital anunciados crearán algo de margen de maniobra, pero por muy poco tiempo.
Estas medidas no impedirán el colapso del sistema bancario.
La consecuencia natural será el colapso del sistema bancario griego.
En ese momento, posiblemente antes, las autoridades griegas no tendrán más opción que abandonar la eurozona y proporcionar a los bancos el dracma recreado.
En Grecia, el caos será inevitable.
Por qué lo hizo el BCE
¿Por qué congeló el BCE su Asistencia de Liquidez de Emergencia (ELA, por sus siglas en inglés) a Grecia? Sin duda, el BCE presentará toda clase de justificaciones jurídicas. Sean ciertas o no, no cambiarán el resultado.
Si el BCE está realmente obligado por ley a detener la ELA, significa que la arquitectura de la eurozona tiene graves defectos.
De lo contrario, el BCE habrá tomado una decisión política de importancia histórica.
En cualquier caso, se trata de un paso desastroso.
Le guste o no, todo banco central es prestamista de última instancia para los bancos comerciales.
Al no mantener a flote el sistema bancario griego, el BCE está incumpliendo una responsabilidad fundamental.
Una explicación es que el BCE teme sufrir pérdidas. Esto es en parte incorrecto y en parte desacertado. Es incorrecto porque los préstamos ELA los proporciona el Banco Central de Grecia. Es el Banco Central de Grecia y, por tanto, el pueblo griego quien sufriría las pérdidas derivadas de los impagos de los bancos comerciales. Es desacertado porque los bancos centrales no son entidades comerciales. Aceptar pérdidas forma parte de su misión de servicio público. Mantener a flote el sistema bancario forma parte de su misión fundamental.
Es cierto que, cuando el Gobierno griego incurra en impago frente al BCE a mediados de julio, habrá pérdidas. También en este caso, no es una buena razón para detener la ELA.
Primero, porque la salida de Grecia de la eurozona garantizará que el país incurra en impago.
Segundo, porque, como se señaló anteriormente, los bancos centrales deben aceptar pérdidas para cumplir sus misiones.
Tercero, estos impagos se refieren a bonos del Tesoro vencidos que el BCE adquirió en el punto álgido de la crisis como parte de las operaciones de rescate llevadas a cabo conjuntamente con el FMI y otros países de la eurozona.
El problema es que el BCE estaba sujeto a la cláusula de no rescate de los Tratados. Optó por eludir la ley, y debería asumir el riesgo de esa decisión. Al fin y al cabo, había una buena razón para incluir una cláusula de no rescate. Sería moralmente justo que el BCE sufriera las consecuencias, no Grecia, que entonces no tenía elección, como se explica más adelante.
El BCE debe asumir la responsabilidad de sus decisiones pasadas
En términos más generales, el BCE debe aceptar su parte de responsabilidad por la desastrosa gestión de la crisis de la deuda soberana griega. Fue el BCE quien rechazó una condonación de la deuda griega a principios de 2010 (Blustein 2015).
Los contrafactuales nunca son del todo convincentes, pero hay buenos argumentos para sostener que esta decisión explica el fracaso de los programas griegos. Una condonación temprana habría proporcionado suficiente alivio para evitar la profunda y anticipada estabilización fiscal que sumió a Grecia en una depresión prolongada. Una reducción temprana de la deuda habría disminuido sus necesidades de financiación y el pronunciado aumento de la deuda que siguió. La deuda actual bien podría ser perfectamente sostenible.
La responsabilidad de Francia, Alemania y el FMI
Los Gobiernos francés y alemán respaldaron rápidamente la postura del BCE para proteger a sus grandes bancos, que poseían grandes cantidades de bonos del Gobierno griego. También la respaldó Estados Unidos, que temía una nueva crisis bancaria de proporciones «mega-Lehman».
En mayo de 2010, el FMI no pudo certificar que, tras los préstamos del programa, la deuda griega tuviera una alta probabilidad de ser sostenible, así que inventó una nueva cláusula: podían autorizarse préstamos que evitaran una deuda potencialmente insostenible si existía un riesgo sistémico para la economía mundial (Sterne 2014). Puede que existiera tal riesgo sistémico; por tanto, negarse a condonar la deuda griega quizá no haya sido un error: simplemente no lo sabemos con certeza. Aun así, ese razonamiento entraña una implicación profundamente inquietante, pues significa que Grecia fue sacrificada para evitar el riesgo de una crisis mundial (Wyplosz 2011).
Las autoridades griegas fueron coaccionadas para aceptar préstamos y así seguir pagando a sus acreedores, entre ellos instituciones financieras de otros lugares de Europa y de Estados Unidos. La enorme acumulación de deuda pública que siguió es la contribución griega a la estabilidad financiera mundial.
El extraño papel del BCE en la Troika
Además, al incorporarse a la Troika, el BCE también optó por desempeñar un papel extraño. En los programas habituales, el FMI se sienta a un lado de la mesa, mientras que las autoridades del país —el Gobierno y el banco central— ocupan el otro. Al situarse del lado de los prestamistas, el BCE se encontró en la posición de imponer y supervisar condiciones. Este es un aspecto del argumento más general planteado por De Grauwe (2011).
La razón de fondo de la crisis de deuda soberana de la eurozona es que el euro es una moneda extranjera para los países miembros. También ofrece un ejemplo del grado de politización que ha alcanzado el BCE. Ningún otro banco central del mundo le dice a su Gobierno qué reformas debe llevar a cabo ni cuán drástica debe ser la consolidación fiscal. Como miembro de la Troika, el BCE instruía a Grecia para que aplicara políticas profundamente redistributivas, para las que solo los políticos elegidos tienen un mandato democrático. En última instancia, debe asumir la culpa por unas políticas mal diseñadas que han provocado una profunda depresión y sus consecuencias políticas.
La decisión de congelar la ELA lleva este proceso de politización a un nuevo extremo. En la práctica, el BCE está empujando a Grecia fuera de la eurozona. Los políticos pueden debatir si es sensato hacer que Grecia se marche. Como funcionarios no elegidos, las personas que forman parte del Consejo de Gobierno del Eurosistema no tienen ese mandato. Una interpretación benévola es que consideraron que muchos Gobiernos criticarían duramente que se mantuviera abierto el flujo de liquidez hacia los bancos griegos después de que el Gobierno griego, en la práctica, cerrara las negociaciones al convocar un referéndum. Esto es cierto, pero la independencia del banco central está concebida para evitar este tipo de presiones.
Conclusiones: socavamiento de la independencia del BCE
En teoría, el BCE goza de plena independencia. Sus miembros del Consejo no pueden ser destituidos y su largo mandato de ocho años no puede renovarse, de modo que no tienen que complacer a los Gobiernos de los países miembros. Sin embargo, vulneraron a regañadientes la cláusula de no rescate para complacer a esos Gobiernos. Después, tardaron tres años en decidirse por el Programa de Operaciones Monetarias de Compraventa (OMT), que proporcionó un alivio inmediato, porque algunos Gobiernos miembros se oponían. Por la misma razón, iniciaron la expansión cuantitativa siete años después que la Reserva Federal, lo que probablemente contribuyó al período más largo de ausencia de crecimiento en Europa. Y ahora están provocando la salida de Grecia de la eurozona, lo que la transformará radicalmente. La adopción del euro ya no es irrevocable, un hecho que está destinado a agitar los mercados financieros con consecuencias desconocidas. Grecia no es la única víctima: la gobernanza de la eurozona ha quedado hecha añicos.
Referencias
De Grauwe, Paul (2011), «Gestión de una eurozona frágil», VoxEU.org, 10 de mayo.
BCE (2015). «Comunicado de prensa: la ELA a los bancos griegos se mantiene en su nivel actual», 28 de junio.
Paul Blustein (2015), «Laid low: the IMF, the Euro Zone and the first rescue of Greece», CIGI Papers n.º 61.
Sterne, Gabriel (2014), «The IMF crisis and how to solve it», Oxford Analytics.
Wyplosz, Charles (2011), «La palabra que empieza por R», VoxEU, 29 de abril.
Wyplosz, Charles (2015), «Los próximos impagos de Grecia», VoxEU, 27 de abril.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Charles Wyplosz es profesor de Economía Internacional en el Graduate Institute de Ginebra, donde dirige el Centro Internacional de Estudios Monetarios y Bancarios.
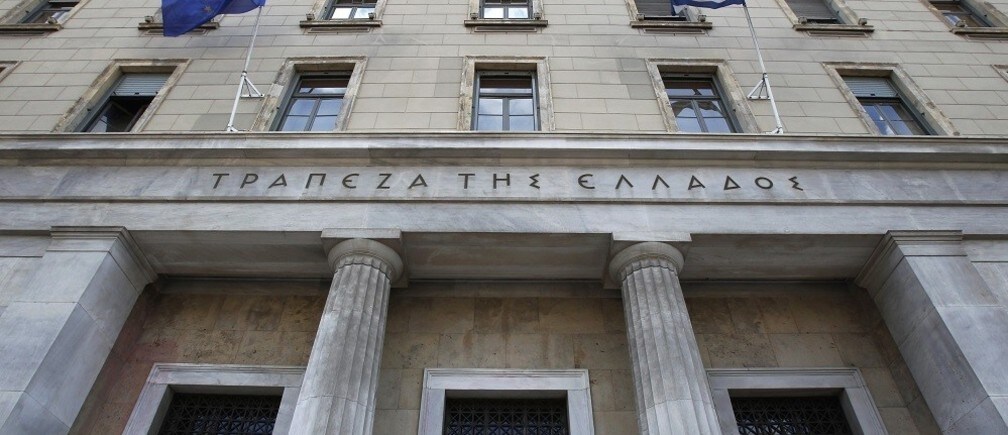
Imagen: Una bandera griega y otra de la Unión Europea ondean frente al Banco de Grecia en Atenas. REUTERS/John Kolesidis.




