Sin embargo, desde el «Gran Colapso del Comercio» de 2008/2009, seguido de una recuperación vigorosa pero breve en 2010, el comercio internacional ha crecido aproximadamente al mismo ritmo que el PIB mundial. Este ritmo es notablemente más lento que en los quince años anteriores, en los que el crecimiento anual del comercio llegó en ocasiones a duplicar el del PIB mundial (Figura 1). Además, los últimos datos disponibles muestran que el comercio podría haberse ralentizado aún más durante la primera parte de 2015.
¿Es esta «Desaceleración global del comercio» una señal de que la globalización ha alcanzado estructuralmente su «punto máximo», y que, por tanto, debemos esperar un estancamiento del crecimiento del comercio también en el futuro? ¿O la desaceleración es simplemente resultado de factores cíclicos, p. ej., la frágil recuperación europea y el menor crecimiento de China?
Figura 1: PIB mundial y exportaciones en volumen – índice 2008=100

Fuente: Banco Mundial – Indicadores del Desarrollo Mundial
El debate en curso, resumido en una anterior publicación de blog de Bruegel, reconoce que, además de las conocidas explicaciones cíclicas, una razón más estructural detrás de la desaceleración del comercio podría estar asociada al papel de las cadenas globales de valor (CGV), es decir, la fragmentación de los procesos productivos en actividades y tareas discretas cada vez más específicas, combinada con la dispersión internacional de estas actividades y tareas entre países.
El desarrollo de las CGV ha sido uno de los factores clave del rápido crecimiento del comercio registrado desde los años noventa y ha cambiado, en cierto modo, la propia naturaleza del comercio internacional. De hecho, el comercio ha implicado cada vez más flujos múltiples de insumos y productos semiacabados a través de las fronteras, a medida que distintas etapas productivas se trasladaron a diferentes países. Esto, a su vez, ha hecho que el comercio crezca mucho más rápido que el PIB, también como resultado del llamado «doble conteo» en las cifras brutas de comercio. Este proceso de expansión de las CGV parece haberse estabilizado, especialmente en el caso de China y Estados Unidos, lo que ha conducido a una reducción estructural de laelasticidad del comercio respecto al PIB en los años 2000, un proceso que comenzó ya antes de la crisis.
Aun así, en esta publicación de blog mostramos que los factores cíclicos también pueden influir en el ajuste de las cadenas globales de valor al contexto posterior a la crisis. En otras palabras, hay razones para creer que algunos componentes del comercio, generados por la fragmentación de la producción entre fronteras, aún no han superado por completo el choque del colapso comercial de 2008/09 (posiblemente amplificado por eventos específicos como el terremoto japonés de 2011). Por tanto, incluso dentro de una explicación de la desaceleración del comercio vinculada a las CGV, corremos el riesgo de identificar como «estructural» (y, por tanto, permanente) un fenómeno que todavía podría reflejar factores cíclicos y que, en consecuencia, podría revertirse parcialmente en un futuro cercano.
El análisis empírico
En un mundo caracterizado por cadenas globales de valor, las exportaciones brutas del país A al país B no solo incluyen el valor añadido nacional generado en A, sino también el valor añadido extranjero generado en cualquier otro país (C, D, E…). Poder descomponer los flujos brutos de exportación en sus distintos componentes de valor añadido es clave para nuestro análisis, ya que queremos entender cómo se ha comportado cada componente del comercio durante la crisis. Para ello, aprovechamos un nuevo conjunto de datos de Wang et al. (2013) basado en datos de WIOD , que abarca 40 países entre 1995 y 2011. Esto permite descomponer cada flujo comercial en varios términos de valor añadido. En particular, nos centramos en los tres componentes principales siguientes:
Valor añadido nacional (DVA): es el valor añadido generado en el país exportador de origen que, en última instancia, es absorbido en el extranjero. Representa en promedio el 77% de las exportaciones brutas.
Valor añadido extranjero (FVA): es el valor añadido extranjero incorporado en las exportaciones nacionales, tanto en bienes finales como en productos intermedios. Supone en promedio el 16% de las exportaciones brutas.
Doble conteo puro (PDC): es la parte de las exportaciones brutas correspondiente a productos intermedios que cruzan las fronteras varias veces antes de ser absorbidos de forma definitiva. El PDC puede incluir valor añadido generado tanto en el país de origen como en el extranjero, y puede considerarse un indicador del grado de división de la producción entre países (Wang et al., 2013). El PDC representa en promedio el 6% de las exportaciones brutas.[1]
El FVA y el PDC son los dos componentes de las exportaciones más directamente relacionados con la participación de un país en las cadenas globales de valor, mientras que el DVA representa, en cierto modo, un componente más tradicional de las exportaciones. Analizar por separado la dinámica de estos distintos términos nos permite arrojar nueva luz sobre el papel de las CGV en relación con el colapso comercial y la posterior desaceleración.
La Figura 2 muestra el crecimiento de las exportaciones brutas y de sus componentes entre 2001 y 2011. En 2009, como ya se ha comentado, el comercio experimentó una caída repentina, y de hecho todos sus componentes registraron tasas de crecimiento negativas sustanciales en ese año. Sin embargo, el FVA y el PDC sufrieron una reducción mucho mayor que el DVA. En particular, mientras que el DVA cayó un 19%, el FVA cayó un 32% y el PDC un notable 50%. En otras palabras, los componentes de las exportaciones más directamente relacionados con las CGV fueron los más afectados por la crisis.
Figura 2: Crecimiento de los componentes de las exportaciones
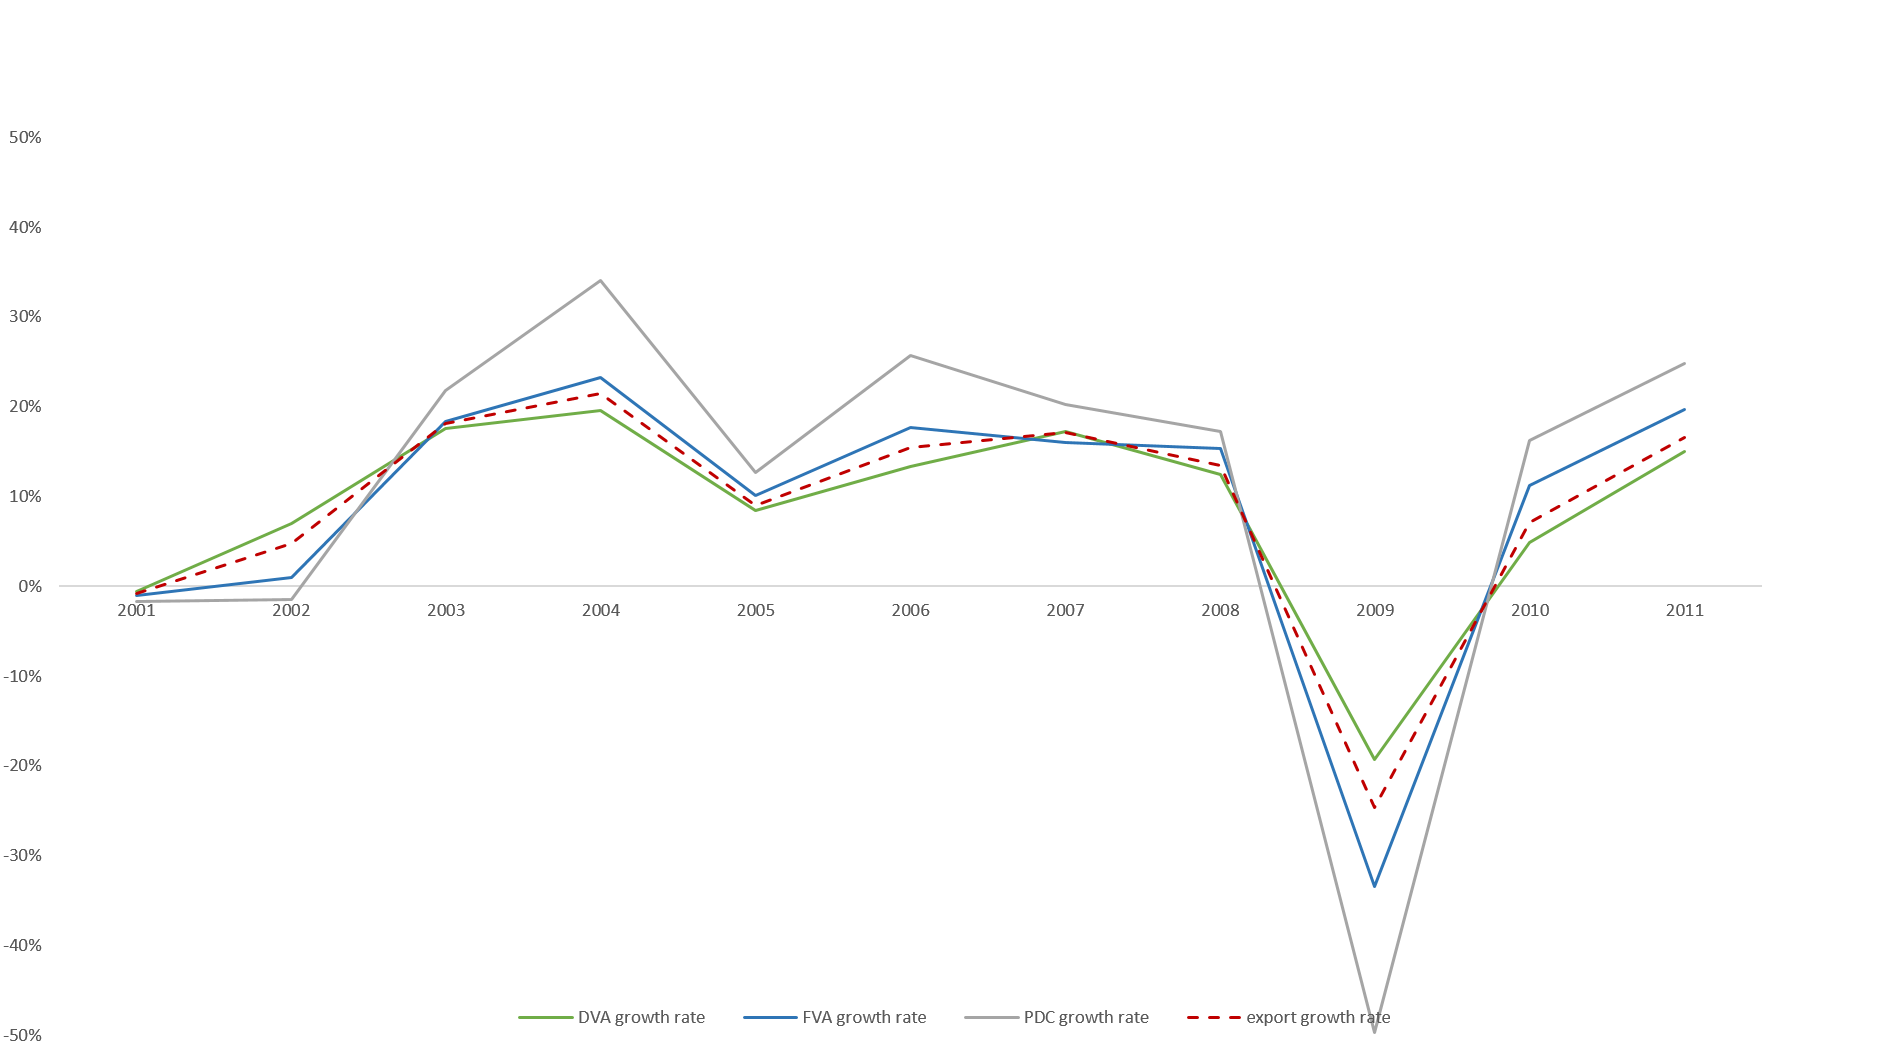
Fuente: elaboración de los autores a partir de datos de Wang et al. (2013).
Partiendo de esta nueva evidencia descriptiva, investigamos si los distintos componentes de las exportaciones muestran velocidades de ajuste diferentes ante shocks de renta. En particular, queremos entender si los componentes del comercio vinculados a las CGV, que han sido los más golpeados por la crisis, también experimentan una recuperación más lenta. Eso proporcionaría, de hecho, una explicación cíclica adicional para la reciente desaceleración del comercio. Realizamos este análisis estimando un Modelo de Corrección de Errores (ECM), por separado para las exportaciones brutas y para cada uno de sus componentes.[2]
En primer lugar, nuestros resultados parecen respaldar la idea de que, con el tiempo, el crecimiento de las exportaciones mundiales, y de cada uno de sus componentes, debería volver a su relación de equilibrio a largo plazo con el crecimiento del PIB. En particular, la magnitud de la elasticidad a largo plazo estimada de las exportaciones brutas respecto al PIB es de 1,3, muy similar a la que encontraron Constantinescu et al. (2015) para el periodo 2001-2013. Por otro lado, la crisis pudo haber inducido un cambio estructural en la relación comercio-PIB, lo que implicaría que la propia elasticidad de equilibrio a largo plazo ha cambiado. Esto no puede descartarse en este momento, aunque es demasiado pronto para evaluarlo dado el limitado número de observaciones disponibles después de 2009.
Al ejecutar el Modelo de Corrección de Errores por separado sobre los distintos componentes del comercio, encontramos que el FVA y el PDC muestran una velocidad de ajuste significativamente menor tras un shock en comparación con el DVA. En particular, los coeficientes estimados sugieren que el FVA y el PDC tardan alrededor de seis años en converger tras un shock, ceteris paribus, frente a algo más de cuatro años en el caso del DVA. Considerando que el FVA y el PDC cayeron más que el DVA en 2009, esta evidencia de un ajuste más lento arroja luz sobre una nueva explicación cíclica, vinculada a las CGV, de la desaceleración del comercio, ya que los componentes del comercio más golpeados son también los más lentos en recuperarse.
En conjunto, nuestros resultados sugieren que la desaceleración del comercio probablemente se absorberá en parte en los próximos años, al menos en la medida en que la dinámica de las CGV sea responsable de ella.
Implicaciones para las políticas
Nuestros resultados tienen dos implicaciones principales para la política. En primer lugar, es importante adoptar medidas políticas para suavizar el proceso de recuperación del comercio tras el colapso inicial. Esto exige intensificar los esfuerzos políticos en las negociaciones multilaterales de la Ronda de Doha, pero también en acuerdos bilaterales como el TTIP entre Estados Unidos y la UE. De hecho, estos acuerdos son instrumentales para facilitar el comercio y reducir las barreras no arancelarias. Por tanto, son cruciales para suavizar el funcionamiento de las cadenas globales de valor entre países.
Una segunda implicación se relaciona con el hecho de que las CGV son notoriamente más importantes en algunas industrias (p. ej., automoción o química) que en otras (p. ej., alimentación). Por ello, los patrones específicos de cada país en la relación comercio-PIB probablemente dependan de la especialización industrial de cada país. En particular, nuestro análisis sugiere que los países relativamente más especializados en industrias intensivas en CGV (p. ej., Francia o Alemania) podrían esperar que su desaceleración de las exportaciones sea menos estructural de lo que se pensaba hasta ahora. De hecho, aunque parte de la desaceleración probablemente dependa, sin duda, de la ralentización de la expansión de las CGV, también parece existir un componente cíclico de la desaceleración inducido por las CGV que probablemente se absorba con el tiempo. Del mismo modo, los países en los que las CGV desempeñan un papel relativamente menor (p. ej., Portugal o Finlandia) podrían experimentar una desaceleración del comercio relativamente más persistente.
Referencias
Amador, Joao, and Filippo di Mauro. “The Age of Global Value Chains: Maps and Policy Issues.” VoxEU eBook, Centre for Economic Policy Research, 2015.
Baldwin, Richard E., ed. “The great trade collapse: Causes, Consequences and Prospects.” Centre for Economic Policy Research, 2009.
Constantinescu, Cristina, Aaditya Mattoo, and Michele Ruta. “The global trade slowdown: cyclical or structural?” World Bank Policy Research Working Paper, WPS 7158, 2015.
Hoekman, Bernard. “The Global Trade Slowdown: A New Normal?” VoxEU eBook, Centre for Economic Policy Research, 2015.
Koopman, Robert, Zhi Wang, and Shang-Jin Wei. “Tracing Value-Added and Double Counting in Gross Exports.” American Economic Review, 104(2) (2014): 459-94.
Wang, Zhi, Shang-Jin Wei, and Kunfu Zhu. Quantifying international production sharing at the bilateral and sector levels. No. w19677. National Bureau of Economic Research, 2013.
[1] Un cuarto componente de las exportaciones brutas es el «valor añadido nacional que se exporta primero pero acaba regresando al país de origen» (RDV). Incluye la exportación de productos intermedios que se procesan en el extranjero y regresan al país, tanto como bienes finales como intermedios. En nuestro análisis prescindimos de este componente, ya que representa solo el 0,4% de las exportaciones en promedio.
[2] Nuestro enfoque metodológico sigue estudios anteriores de la literatura, por ejemplo, el reciente artículo de Constantinescu et al. (2015). Esencialmente, un análisis ECM de las exportaciones y del PIB produce tres resultados interesantes: (1) una estimación de la elasticidad de las exportaciones respecto al PIB a largo plazo, es decir, su relación a largo plazo; (2) una estimación de la elasticidad de las exportaciones respecto al PIB a corto plazo, es decir, su capacidad de respuesta inmediata ante un shock de renta; (3) una estimación de la velocidad de ajuste de las exportaciones de vuelta a su relación a largo plazo tras un shock de renta, es decir, cuánto tiempo tardan las exportaciones en converger de nuevo al equilibrio, ceteris paribus.
Este artículo apareció originalmente en el Blog de Bruegel, el centro de estudios (think tank) con sede en Bruselas. Su publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autores: Carlo Altomonte es profesor asociado de Economía de la Integración Europea en la Universidad Bocconi. Elena Zaurino, de nacionalidad italiana, cursa actualmente el máster en Ciencias en Economía y Ciencias Sociales en la Universidad Bocconi de Milán. Italo Colantone es profesor adjunto de Economía en la Universidad Bocconi, en Milán.
Imagen: Un niño toca una pared de 45 metros de largo iluminada con rayos de colores. REUTERS/China Daily.




