
Michael Spence, premio Nobel de Economía, es catedrático de Economía en la Escuela de Negocios Stern de la Universidad de Nueva York y miembro sénior de la Hoover Institution.
Las economías de renta alta del mundo atraviesan problemas económicos, relacionados principalmente con el crecimiento y el empleo, y ahora sus dificultades se están extendiendo a las economías en desarrollo. ¿Qué factores subyacen a los problemas actuales y qué tan adecuadas son las respuestas de política que probablemente se adopten?
El primer factor clave es el desapalancamiento y el consiguiente déficit de demanda agregada. Desde que comenzó la crisis financiera en 2008, varios países desarrollados, que habían sostenido la demanda con un apalancamiento y un consumo excesivos, han tenido que reparar tanto sus balances privados como públicos, lo cual lleva tiempo y les ha dejado mermados en términos de crecimiento y empleo.
El lado no transable de cualquier economía avanzada es grande (aproximadamente dos tercios de la actividad total). Para este gran sector, no existe un sustituto de la demanda interna. El lado transable podría compensar parte del déficit, pero no es lo bastante grande para compensarlo por completo. En principio, los gobiernos podrían cubrir la brecha, pero la deuda elevada (y creciente) limita su capacidad para hacerlo (aunque hasta qué punto está limitada es objeto de un intenso debate).
La conclusión es que el desapalancamiento hará que el crecimiento sea modesto como mucho a corto y medio plazo. Si Europa se deteriora, o si hay bloqueo político para afrontar el “precipicio fiscal” de Estados Unidos a comienzos de 2013 (cuando expiran las rebajas fiscales y entran en vigor recortes automáticos del gasto), será mucho más probable una grave caída de la actividad.
El segundo factor subyacente a los problemas actuales está relacionado con la inversión. El crecimiento a largo plazo requiere inversión por parte de las personas (en educación y competencias), de los gobiernos y del sector privado. La insuficiencia de inversión acaba reduciendo el crecimiento y las oportunidades de empleo. La dura realidad es que la otra cara del modelo de crecimiento impulsado por el consumo que prevaleció antes de la crisis ha sido una inversión deficiente, particularmente en el sector público.
Si el reequilibrio fiscal se logra en parte recortando la inversión, el crecimiento a medio y largo plazo se resentirá, lo que supondrá menos oportunidades de empleo para los jóvenes que se incorporan al mercado laboral. Mantener la inversión, en cambio, tiene un coste inmediato: implica aplazar el consumo.
Pero ¿de quién es el consumo? Si casi todos coinciden en que se necesita más inversión para impulsar y sostener el crecimiento, pero la mayoría cree que debería pagarla otro, la inversión caerá víctima de un punto muerto en el reparto de la carga, reflejado en el proceso político, en las decisiones electorales y en la formulación de medidas de estabilización fiscal.
El problema central son los impuestos. Si se aumentara la inversión pública sin subir los impuestos, los recortes presupuestarios necesarios en otros ámbitos para evitar un crecimiento insostenible de la deuda serían inverosímilmente grandes.
El desafío más difícil es el de la inclusión: cómo deben distribuirse los beneficios del crecimiento. Se trata de un reto de larga data que, particularmente en Estados Unidos, se remonta al menos dos décadas antes de la crisis; si no se aborda, hoy amenaza la cohesión social.
Los ingresos de la clase media en la mayoría de los países avanzados se han estancado, y las oportunidades de empleo han disminuido, especialmente en la parte transable de la economía. La proporción de la renta que va al capital ha aumentado, en detrimento del trabajo. Particularmente en Estados Unidos, la generación de empleo se ha concentrado de forma desproporcionada en el sector no transable.
Estas tendencias reflejan una combinación de fuerzas tecnológicas y de mercados globales que han actuado durante las dos últimas décadas. En el ámbito tecnológico, las innovaciones que ahorran mano de obra en el procesamiento de información basado en redes y en la automatización de transacciones han contribuido a abrir una brecha entre el crecimiento y la generación de empleo, tanto en los sectores transables como en los no transables.
En la parte transable de las economías avanzadas, la automatización de la manufactura —incluidas las crecientes capacidades robóticas y, previsiblemente, la impresión 3D— se ha combinado con la incorporación de millones de nuevos participantes a cadenas de suministro globales en rápida evolución para limitar el crecimiento del empleo. La creciente capacidad de las multinacionales para descomponer estas cadenas de suministro globales por función y geografía, y luego reintegrarlas a costes de transacción cada vez más bajos, elimina la protección del mercado laboral que antes proporcionaba la competencia local por los trabajadores.
Este desafío es especialmente difícil, porque la política económica no se ha centrado principalmente en las tendencias distributivas adversas derivadas de los resultados cambiantes de los mercados globales. Y, sin embargo, las distribuciones de la renta en las economías avanzadas, presumiblemente sometidas a fuerzas tecnológicas y de mercado global similares, son, de hecho, sorprendentemente diferentes, lo que sugiere que una combinación de políticas sociales y normas sociales distintas sí tiene un impacto distributivo. Aunque la teoría de la imposición óptima de la renta aborda directamente las compensaciones entre los incentivos de eficiencia y las consecuencias distributivas, el equilibrio adecuado todavía está muy lejos.
Un balance estatal sano podría ayudar, porque parte de la renta que fluye hacia el capital iría al Estado. Pero, con la excepción de China, las posiciones fiscales de todo el mundo son actualmente débiles.
Como resultado, el desapalancamiento sigue siendo una prioridad clara en varios países, lo que reduce el crecimiento, mientras que las medidas fiscales anticíclicas están limitadas por una deuda y unos déficits públicos elevados o crecientes. Hasta ahora, hay pocas pruebas de que los políticos, los responsables de la formulación de políticas y, quizás, el público estén dispuestos a reducir aún más el consumo actual mediante impuestos para crear margen para una inversión más orientada al crecimiento.
De hecho, bajo presión fiscal, lo más probable es lo contrario. En Estados Unidos, pocas medidas prácticas que aborden el desafío distributivo parecen formar parte de la agenda electoral de ninguno de los dos grandes partidos, pese a la retórica en sentido contrario.
En la medida en que esto sea cierto para otras economías avanzadas, la economía mundial se enfrenta a un prolongado período plurianual de bajo crecimiento, con un riesgo residual a la baja derivado del bloqueo político y de los errores en Europa, Estados Unidos y otros lugares. Ese escenario implica un crecimiento más lento —posiblemente entre 1 y 1,5 puntos porcentuales menos— en los países en desarrollo, incluida China, de nuevo con predominio de riesgos a la baja.
Las opiniones expresadas aquí son las del autor, no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
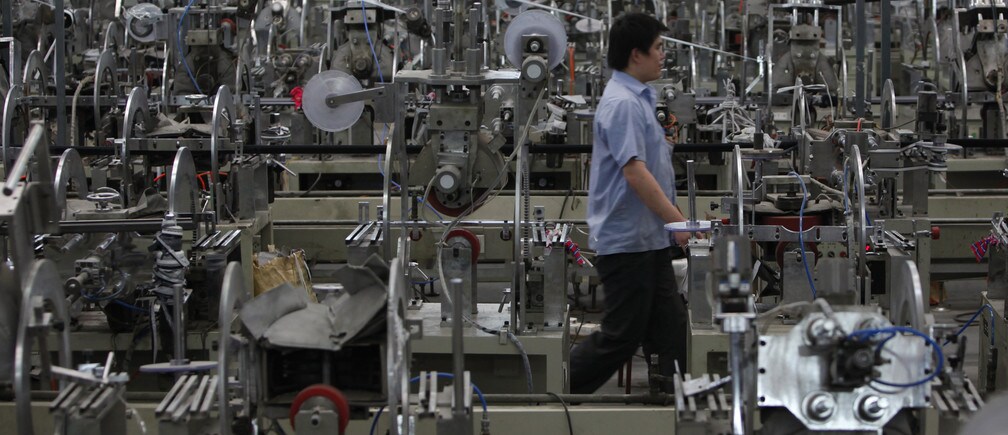
Imagen: el sector industrial de China funciona cada vez más con máquinas. REUTERS/Aly Song




