Los acontecimientos económicos recientes ponen en duda los modelos macroeconómicos estándar. Este artículo examina nuevos modelos económicos basados en la idea de que la desigualdad y el riesgo de ingresos importan para el ciclo económico y los resultados a largo plazo. Aunque todavía están en sus inicios, estos modelos prometen responder a las preocupaciones sobre los antiguos modelos neokeynesianos y propiciar un cambio en la manera en que los macroeconomistas conciben las fluctuaciones agregadas y la política de estabilización.
En un discurso que invita a la reflexión, la presidenta de la Reserva Federal, Janet Yellen, expresó recientemente su insatisfacción con la investigación macroeconómica y con las orientaciones que ofrece para abordar los principales desafíos de política actuales (Yellen 2016):
«…los acontecimientos de los últimos años han dejado al descubierto los límites de la comprensión de la economía por parte de los economistas y plantean varias preguntas importantes que espero que la profesión intente responder».
«…las diferencias individuales dentro de grupos amplios de actores de la economía pueden influir en los resultados económicos agregados; en particular, ¿qué efecto tiene esa heterogeneidad en la demanda agregada?»
«¿Hay circunstancias en las que los cambios en la demanda agregada puedan tener un efecto apreciable y persistente en la oferta agregada?»
«¿Qué determina la inflación?… Aunque la inflación cayó durante la recesión, el descenso fue bastante moderado, dada la fuerte subida del desempleo».
En efecto, el paradigma neokeynesiano estándar, que constituye la base del análisis de políticas en casi todos los bancos centrales y tesoros públicos, no ofrece respuestas convincentes a estas preguntas. En primer lugar, el modelo neokeynesiano estándar supone un hogar representativo que puede asegurarse perfectamente frente al riesgo individual de ingresos. Esto impide que la heterogeneidad entre hogares afecte a la demanda agregada. En segundo lugar, el modelo neokeynesiano se diseñó para analizar cómo puede la política estabilizar las fluctuaciones macroeconómicas temporales en torno a un equilibrio de «estado estacionario» de largo plazo determinado, en vez de cómo podría ayudar a orientar la economía hacia un resultado de largo plazo más deseable. En tercer lugar, la ausencia de deflación en los últimos años ha resultado bastante desconcertante desde la perspectiva del modelo neokeynesiano, que suele predecir deflación cuando el tipo de interés de la política monetaria queda limitado por el límite inferior cero (por ejemplo, Benhabib et al. 2002, Mertens y Ravn 2014).
La introducción de HANK y SAM
Recientemente ha surgido una nueva generación de modelos que aborda estas deficiencias y empieza a ofrecer nuevas perspectivas. Aunque mantienen las rigideces nominales, como en el modelo neokeynesiano, estos nuevos modelos sustituyen al agente representativo por hogares heterogéneos expuestos a riesgos de ingresos laborales no asegurables, lo que genera desigualdad en los ingresos, la riqueza y el consumo. Kaplan et al. (2016) han denominado a estos modelos neokeynesianos de agentes heterogéneos (HANK, por sus siglas en inglés).
Una fuente común e importante de riesgo de ingresos que afrontan los hogares es el desempleo. A los hogares les resulta difícil asegurarse perfectamente frente a la pérdida del empleo y, por ello, los períodos de desempleo suelen provocar pérdidas considerables de ingresos, sobre todo durante las recesiones, cuando también se prolonga el desempleo (como ocurrió tras la crisis financiera). El riesgo de perder el empleo suele aumentar al inicio de las recesiones, y las probabilidades de que las personas desempleadas encuentren un nuevo trabajo suelen ser considerablemente menores en las recesiones que en las expansiones. Por consiguiente, el riesgo idiosincrásico relacionado con el desempleo que afrontan los hogares es contracíclico, aunque puede verse afectado por la política de estabilización. Para tenerlo en cuenta, la nueva generación de modelos incorpora fricciones de búsqueda y emparejamiento (SAM, por sus siglas en inglés) en el mercado laboral (por ejemplo, Ravn y Sterk 2012, 2016; Challe et al. 2016).
Demanda agregada inestable
Las interacciones entre HANK y SAM tienen implicaciones importantes para la demanda agregada. El deterioro de las condiciones del mercado laboral aumenta la incertidumbre de los hogares sobre sus perspectivas de empleo e introduce un motivo de ahorro precautorio. Por tanto, aumenta el ahorro deseado, lo que reduce la demanda agregada de bienes. En el marco neokeynesiano con riesgos no asegurables, la rigidez de los precios hace que las empresas respondan a la menor demanda de bienes reduciendo el empleo, lo que estimula aún más el deseo de ahorrar, pues las perspectivas del mercado laboral se vuelven todavía más sombrías. En cambio, en el modelo neokeynesiano estándar de agente representativo, como se espera que el desempleo se recupere en el futuro, el elevado desempleo actual lleva a reducir la tasa de ahorro deseada para suavizar el consumo a lo largo del tiempo. A su vez, un menor ahorro deseado estimula la demanda agregada y estabiliza las consecuencias negativas del elevado desempleo.
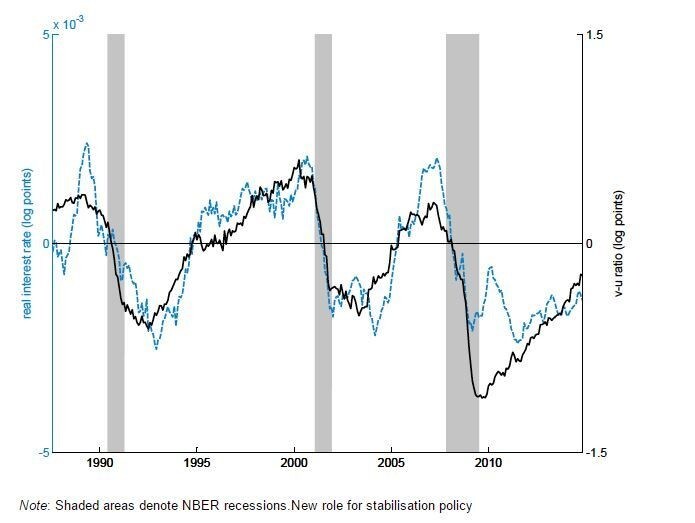
Una forma de evaluar los modelos nuevos y antiguos consiste en observar la relación entre los tipos de interés reales y la tensión del mercado laboral, medida como la proporción entre las vacantes y el desempleo. La tensión es baja durante las recesiones y, en el modelo neokeynesiano de agente representativo, los hogares tienen incentivos para endeudarse en los malos tiempos por razones intertemporales. Esto implica que, en los modelos tradicionales, los tipos de interés reales deberían moverse en sentido contrario a la tensión. En cambio, en los nuevos modelos, el motivo precautorio incentiva a los hogares empleados a ahorrar en los malos tiempos, lo que genera una relación positiva entre la tensión y los tipos reales. La figura 1 muestra las series temporales de la tensión y los tipos de interés reales en Estados Unidos y aporta un sólido respaldo a los nuevos modelos.
Figura 1. Tipo de interés real a corto plazo (tipo de los fondos federales menos la media móvil de seis meses de la inflación subyacente del IPC) y tensión del mercado laboral (proporción entre vacantes y desempleo) en Estados Unidos
Nota: Las áreas sombreadas indican recesiones según el NBER.Nueva función de la política de estabilización
Una característica destacada del paradigma neokeynesiano es el principio de Taylor, según el cual las intervenciones de política monetaria pueden eliminar las fluctuaciones impulsadas por expectativas autocumplidas cerca del resultado «objetivo» si los tipos de interés nominales a corto plazo varían más que proporcionalmente en respuesta a los cambios de la inflación. En términos intuitivos, el banco central puede cortar de raíz las expectativas pesimistas sobre las condiciones económicas futuras comprometiéndose a reducir el tipo de interés si se materializara ese escenario. Sin embargo, en la nueva generación de modelos, el principio de Taylor ya no basta para excluir esos equilibrios. Intuitivamente, el ciclo de retroalimentación descrito anteriormente amplifica cualquier cambio inicial en las expectativas, por lo que se necesita una reducción más drástica del tipo de interés para evitar que las expectativas pesimistas se autocumplan. Además, debido a la interacción adversa entre el desempleo, el ahorro precautorio y la demanda agregada, pequeñas perturbaciones agregadas pueden provocar grandes cambios en la producción agregada en la nueva generación de modelos. La política de estabilización puede intervenir, por ejemplo, abordando el mayor incentivo al ahorro mediante la búsqueda de tipos de interés reales más bajos.
Estancamiento de largo plazo impulsado por la demanda
Los nuevos modelos también ofrecen predicciones importantes sobre los resultados a largo plazo. A raíz de Summers (2014), numerosos debates han destacado que, tras la Gran Recesión, las economías podrían haber entrado en un equilibrio de tipo estancamiento secular. Propuesto inicialmente por Hansen (1938), el estancamiento secular se refiere a períodos prolongados de bajo crecimiento provocados por un ahorro elevado y una inversión baja. La nueva generación de modelos NK puede justificar estos resultados, pues podría incluir una «trampa de desempleo» de largo plazo: un estado estacionario en el que, debido a la escasa demanda, las empresas reducen al mínimo las inversiones en creación de empleo, lo que eleva el riesgo de desempleo y, por tanto, perpetúa la baja demanda. Sin embargo, también podría evitarse ese resultado con políticas de estabilización suficientemente enérgicas.
Entender la ausencia de deflación
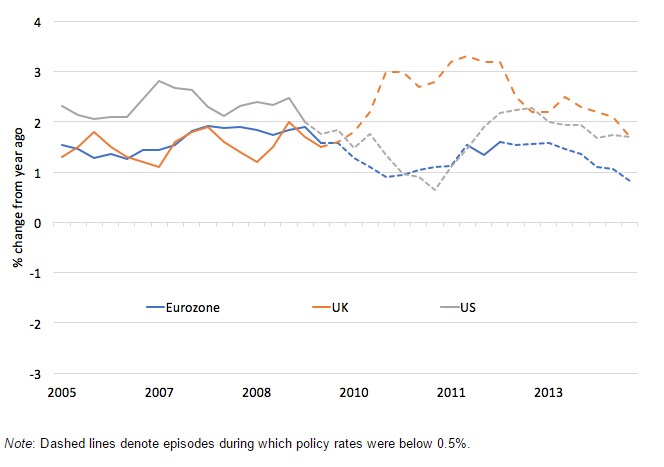
Los nuevos modelos también ayudan a explicar la evolución reciente de la inflación y de los tipos de interés nominales. La explicación habitual de por qué los tipos de interés oficiales de los bancos centrales quedaron estancados en niveles cercanos a cero es que los hogares, por una razón u otra, aumentaron su ahorro deseado. Esto redujo los ingresos agregados y la inflación, lo que llevó a los bancos centrales a recortar el tipo oficial, hasta que acabó estancándose en su límite inferior. En ese escenario, el modelo neokeynesiano estándar predice una deflación considerable, ya que el deseo de endeudamiento de los agentes representativos durante una recesión eleva el tipo de interés real. Cuando el tipo de interés nominal se mantiene en cero, la tasa de inflación es simplemente el negativo del tipo de interés real. Dado que el tipo de interés real no solo es positivo, sino que incluso supera su nivel de largo plazo, en el modelo estándar los episodios de tipos de interés cero deben ser deflacionarios. La figura 2 muestra la trayectoria de la inflación subyacente del IPC en la eurozona, el Reino Unido y Estados Unidos. Es evidente que la predicción de una deflación considerable no concuerda con los datos. En cambio, el nuevo paradigma puede explicar los datos, ya que el aumento del desempleo impulsa el ahorro precautorio y reduce el tipo de interés real. Si este efecto es suficientemente fuerte, el tipo real se vuelve negativo, lo que implica inflación cuando el tipo de interés nominal se mantiene en cero.
Figura 2. Tasas de inflación subyacente del IPC
Nota: Las líneas discontinuas indican los períodos en que los tipos oficiales estuvieron por debajo del 0.5%.
Conclusión
Los nuevos modelos se basan en la idea de que la desigualdad y el riesgo de ingresos importan para el ciclo económico y los resultados a largo plazo. Aunque todavía están en sus inicios, prometen responder a las preocupaciones expresadas por Janet Yellen y propiciar un cambio en la manera en que los macroeconomistas conciben las fluctuaciones agregadas y la política de estabilización. Este artículo apenas roza la superficie de las perspectivas que pueden derivarse de los nuevos modelos. En un trabajo reciente analizamos estas perspectivas de manera más formal mediante un modelo sencillo y analíticamente manejable (Ravn y Sterk 2016). En ese trabajo también analizamos la amplificación de las perturbaciones tecnológicas agregadas, la relación entre la política monetaria y las primas de riesgo financiero, y la determinación del desempleo agregado en una trampa de liquidez.
Referencias
Benhabib, J, S Schmitt-Grohe y M Uribe (2002), «Cómo evitar las trampas de liquidez», Journal of Political Economy, 110 (3), pp.535-563.
Challe, E, J Matheron, X Ragot y J F Rubio Ramirez (2016), «Ahorro precautorio y demanda agregada», Quantitative Economics, de próxima publicación.
Hansen, A (1938), ¿Recuperación plena o estancamiento?, Nueva York: W W Norton and Company.
Kaplan, G, B Moll y G L Violante (2016), «Política monetaria según HANK», manuscrito, Universidad de Chicago.
Mertens, K y M O Ravn (2014), «Política fiscal en una trampa de liquidez impulsada por las expectativas», Review of Economic Studies, 81(4), 1637-1667.
Ravn, M O y V Sterk (2012), «Incertidumbre laboral y recesiones profundas», documento de debate 1501, Centre for Macroeconomics.
Ravn, M O y V Sterk (2016), «Fluctuaciones macroeconómicas con HANK y SAM: un enfoque analítico», documento de debate CEPR n.º 11696.
Summers, L (2014), «¿Estancamiento secular? El desafío futuro para la política económica», Institute for New Economic Thinking, Toronto, 12 de abril.
Yellen, J (2016), «Investigación macroeconómica después de la crisis», discurso en «La esquiva recuperación “grande”: causas e implicaciones para la dinámica futura del ciclo económico», Federal Reserve Bank of Boston, 14 de octubre.




