Los sistemas de pago de Europa atraviesan una profunda transformación. La revolución digital ofrece medios cada vez más rápidos y cómodos para liquidar transacciones, por lo que algunos creen que el efectivo no tiene futuro. Pero sería un error descartar el papel de los billetes y las monedas en la economía.
En los últimos años se han multiplicado las opciones de pago sin efectivo. Las tarjetas de crédito, las transferencias en línea y los pagos mediante domiciliación bancaria ya están muy consolidados. Ahora también ganan terreno las soluciones de pago digital para teléfonos inteligentes y los monederos móviles. La aparición de innovaciones potencialmente disruptivas, como las tecnologías de registro distribuido, indica que podrían avecinarse nuevos cambios, quizá fundamentales.
Al margen de estas opciones nuevas y emergentes, hay varios estudios que defienden la abolición del efectivo. Quienes abogan por una sociedad sin efectivo suelen pertenecer a tres corrientes distintas.
La primera corriente, la de los alquimistas, quiere superar las restricciones que el límite inferior cero (ZLB, por sus siglas en inglés) impone a la política monetaria. La segunda, la de quienes priorizan la ley y el orden, quiere eliminar el principal medio de pago de las actividades ilícitas. Y la tercera, la alianza de las fintech (tecnología financiera), prevé grandes oportunidades de negocio derivadas de eliminar los elevados costes de almacenamiento, emisión y gestión del efectivo que afronta actualmente el sector financiero.
Pero los argumentos a favor de prescindir del efectivo no resisten un examen riguroso. Empecemos por el argumento de los alquimistas. Es cierto que, en un entorno de tipos de interés muy bajos, resulta difícil ejecutar la política monetaria.
Sin embargo, la experiencia ha demostrado que el límite inferior efectivo es distinto del ZLB. De hecho, los tipos de interés negativos han funcionado sin provocar una huida hacia el efectivo, sobre todo cuando se han combinado con compras directas de activos, operaciones de crédito a largo plazo (incluidas las modalidades de «adjudicación plena a tipo fijo» y «selectivas») y orientación prospectiva. Por tanto, los tipos de interés negativos deben entenderse como un instrumento específico de política monetaria no convencional, distinto de los tipos de interés bajos.
El argumento de quienes priorizan la ley y el orden a favor de prohibir el efectivo tampoco resiste un examen riguroso. Al servir como depósito de valor y medio de pago, el efectivo cumple una importante función social para muchos ciudadanos respetuosos de la ley. ¿Alguien propondría prohibir la propiedad privada de coches de lujo o gemas porque les gustan a los delincuentes? Perjudicar a la mayoría honrada para castigar a una minoría que se comporta mal sería como cascar una nuez con un mazo y, de paso, destrozar la mesa sobre la que está.
Por último, la alianza de las fintech promete que sus innovadoras soluciones de pago digital pueden facilitar las transacciones financieras. Los clientes ya no tendrían que llevar fajos de billetes ni buscar cajeros automáticos. Pero no está claro si el sector de pagos digitales, aún muy fragmentado, ayudará más a los clientes que a las empresas que ofrecen esas soluciones.
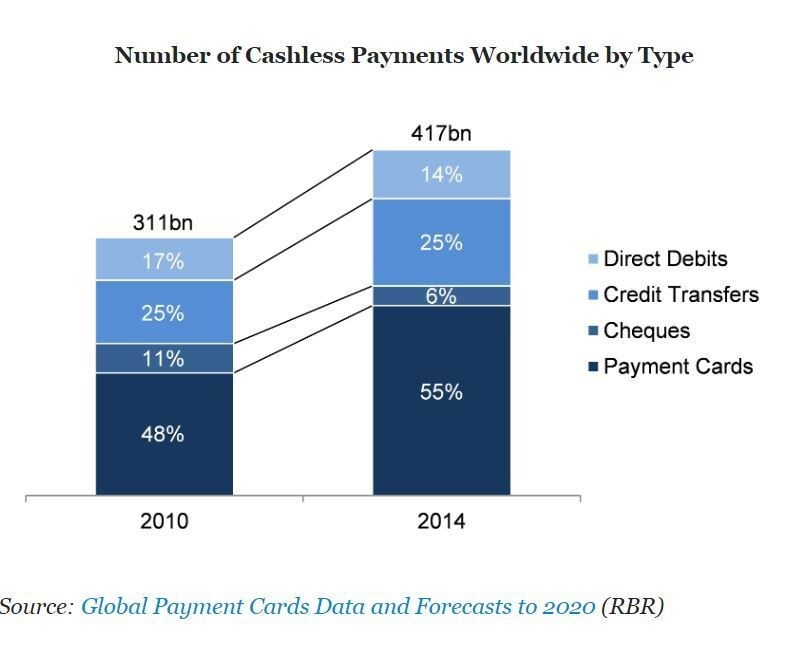
Hay otro gran problema con los argumentos a favor de una sociedad sin efectivo: la mayoría de la gente, al menos en la zona del euro, no la quiere. Según una encuesta del Banco Central Europeo aún no publicada, realizada a 65.000 residentes de la zona del euro, casi el 80 % de todas las transacciones en puntos de venta se realizan en efectivo; y, en términos de valor, más de la mitad de los pagos se efectúan en efectivo.
Como suele ocurrir en Europa, las diferencias entre los Estados miembros son notables: la proporción de transacciones en efectivo oscila entre el 42 % en Finlandia y el 92 % en Malta. Pero, en general, el apego del público al efectivo sigue siendo fuerte y va en aumento.
De hecho, el crecimiento de la demanda total de efectivo supera al del PIB nominal. En los últimos cinco años, la tasa media anual de crecimiento de los billetes en euros fue del 4,9 % en valor y del 6,2 % en número de billetes. Este aumento incluye las denominaciones que se usan principalmente para realizar transacciones, y no como ahorro.
Estos resultados confirman que es acertada la postura neutral del BCE en materia de pagos, que permite tanto los pagos en efectivo como los que no lo son. Este enfoque se basa en cuatro principios: seguridad tecnológica, eficiencia, neutralidad tecnológica y libertad de elección para los usuarios de los respectivos medios de pago.
El objetivo primordial del BCE es garantizar la estabilidad de precios. Para respaldarlo, proporciona liquidez segura del banco central, tanto en forma de reservas del banco central mantenidas por los bancos como de billetes (estos últimos son los únicos que tienen curso legal en la zona del euro).
Si Europa aboliera el efectivo, privaría a la gente de su único vínculo directo con el dinero del banco central. En una democracia, ese vínculo contribuye a fomentar la aceptación pública de la independencia del banco central, al reforzar la confianza y el apoyo de la ciudadanía a una formulación eficaz de la política monetaria.
El BCE seguirá emitiendo billetes. También facilitaremos el desarrollo ulterior de un mercado integrado, innovador y competitivo de soluciones de pago minorista en la zona del euro. Si algún día el efectivo se sustituye por medios de pago electrónicos, esa decisión debería reflejar la voluntad de la ciudadanía, no la presión de los grupos de presión.




