El periodo comprendido entre la caída del Muro de Berlín y la Gran Recesión fue probablemente la redistribución más profunda de los ingresos individuales a escala mundial desde la revolución industrial. Esto se debió a las altas tasas de crecimiento de países populosos y antes pobres o muy pobres, como China, Indonesia e India; y, por otro lado, al estancamiento o descenso de los ingresos en el África subsahariana y en los países poscomunistas, así como en los segmentos más pobres de la población de los países ricos.
Anand y Segal (2008) ofrecen una revisión detallada de los trabajos sobre la desigualdad de ingresos a escala mundial. En Lakner y Milanovic (2013) abordamos algunas limitaciones de estudios anteriores sobre la desigualdad de ingresos mundial y presentamos nuevos resultados a partir de un análisis detallado de datos de encuestas de hogares de unos 120 países durante el periodo 1988–2008. La distribución de cada país se divide en 10 deciles (cada decil comprende el 10 % de la población nacional) según su ingreso disponible per cápita (o consumo).
Para hacer comparables los ingresos entre países y en el tiempo, se corrigen según la inflación interna y las diferencias en los niveles de precios entre países. Así es posible observar no solo cómo cambia la posición de los distintos países a lo largo del tiempo —como solemos hacer—, sino también cómo cambia la posición de los distintos deciles dentro de cada país. Por ejemplo, el decil superior de Japón se mantuvo en el percentil 99 mundial (el segundo más alto desde arriba), pero el decil mediano de Japón descendió del percentil 91 al 88 a escala global. O, para citar otro ejemplo, el decil urbano superior de China pasó del percentil 68 mundial en 1988 al percentil 83 mundial en 2008, superando en el proceso a cerca del 15 % de la población mundial, equivalente a casi mil millones de personas.
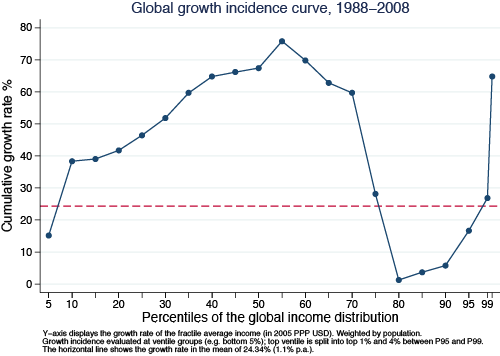
Si ordenamos a todas las personas del mundo, de la más pobre a la más rica (de izquierda a derecha en el eje horizontal de la Figura 1), y representamos en el eje vertical el porcentaje de incremento del ingreso real del grupo equivalente durante el periodo 1988–2008, obtenemos una curva global de incidencia del crecimiento —la primera de su tipo, porque hasta ahora no había datos de este tipo a escala mundial. La curva tiene una forma inusual de S supina, que indica que las mayores ganancias se obtuvieron en los grupos situados en torno a la mediana global (percentil 50) y entre el 1 % superior mundial. Pero, tras la mediana global, las ganancias disminuyen rápidamente, hasta hacerse casi insignificantes alrededor de los percentiles 85 a 90 mundiales, y luego se disparan para el 1 % superior mundial. Como resultado, el crecimiento del ingreso del vigésimo superior (el 5 % más alto) explicó el 44 % del aumento del ingreso global entre 1988 y 2008.
Figura 1. Curva anónima global de incidencia del crecimiento: cambio del ingreso real en distintos percentiles de la distribución global del ingreso entre 1988 y 2008 (%)
Evolución de las caídas de ingresos en distintos países a lo largo del tiempo
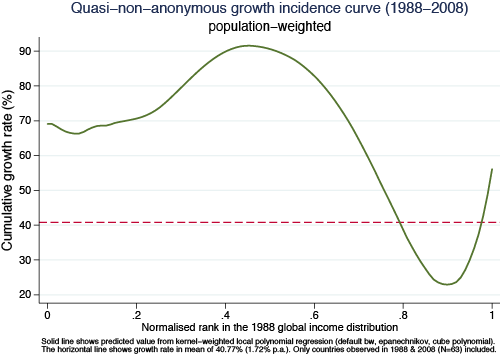
La curva de la Figura 1 se traza mediante una comparación simple de los niveles de ingreso real en determinados percentiles de la distribución global del ingreso en 1988 y 2008. Es «anónima» porque no nos dice qué ocurrió con las personas concretas que se encontraban en determinados percentiles de ingreso global en el año inicial, 1988. De hecho, la composición regional de los distintos grupos de ingreso global cambió radicalmente con el tiempo, porque el crecimiento fue desigual entre regiones. Una curva de incidencia del crecimiento «cuasi no anónima», en la Figura 2, corrige esto: las tasas de crecimiento se calculan para todos los deciles individuales de cada país en las posiciones que ocupaban en el año inicial (1988). Así, la tasa de crecimiento en el eje vertical (calculada a partir de un ajuste no paramétrico) muestra cómo les fue, durante los 20 años siguientes, a los deciles de cada país que en 1988 eran pobres, de clase media, ricos, etc. La forma de S supina sigue presente, aunque ahora es algo menos pronunciada.
Las personas en torno a la mediana casi duplicaron sus ingresos reales. No es sorprendente que nueve de cada diez de estos «ganadores» procedieran de la Asia en auge. Por ejemplo, una persona situada en torno a la mitad de la distribución de ingresos urbanos de China vio multiplicado por casi tres su ingreso real de 1988; alguien en la mitad de la distribución de ingresos de Indonesia o Tailandia, por un factor de dos; y un indio, por un factor de 1,4, etc.
Quizá resulte menos esperado que quienes menos ganaron fueran casi todos de economías maduras —miembros de la OCDE que incluyen también varios antiguos países comunistas. Pero incluso excluyendo a estos últimos, la abrumadora mayoría de ese grupo de «perdedores» procede del viejo mundo rico convencional. Y no cualquiera del mundo rico. Más bien, los perdedores fueron predominantemente personas que, en sus países, pertenecen a las mitades inferiores de las distribuciones nacionales de ingresos. Quienes se sitúan en torno a la mediana de la distribución de ingresos alemana solo han ganado un 7 % en términos reales en 20 años; los de Estados Unidos, un 26 %. Los de Japón perdieron en términos reales.
Figura 2. Curva global cuasi no anónima de incidencia del crecimiento: cambio del ingreso real entre 1988 y 2008 en los percentiles de 1988 de la distribución global del ingreso.
La forma particular de S supina de la curva de incidencia del crecimiento (Figura 1) no permite saber de inmediato si la desigualdad global aumentó o disminuyó, porque las ganancias en torno a la mediana (que tienden a reducir la desigualdad) pueden verse compensadas por las ganancias del 1 % superior mundial (que tienden a aumentarla). Sin embargo, en balance, resulta que domina el primer elemento y que la desigualdad global —medida con la mayoría de los indicadores convencionales— disminuyó. El coeficiente de Gini global bajó casi dos puntos Gini (de 72,2 a 70,5) durante los últimos 20 años de globalización. ¿Fue, entonces, todo para bien?
Probablemente sí, pero no de forma tan simple. La llamativa asociación entre las grandes ganancias en torno a la mediana de la distribución global del ingreso —recibidas en su mayoría por las poblaciones asiáticas— y el estancamiento de los ingresos de los pobres o de las clases medias bajas en los países ricos plantea, de forma natural, la cuestión de si ambos fenómenos están relacionados. ¿El crecimiento de China e India se produce a costa de la clase media de los países ricos? Existen numerosos estudios que, para determinados tipos de trabajadores, analizan la sustituibilidad entre la mano de obra poco cualificada de los países ricos y la mano de obra asiática incorporada en bienes y servicios comerciados o en la subcontratación. Los datos de ingresos globales no permiten establecer ni descartar la causalidad. Pero sugieren con bastante fuerza que ambos fenómenos pueden estar relacionados.
Figura 3. Ingreso real per cápita del segundo decil de ingresos en Estados Unidos y del octavo decil de ingresos urbanos en China entre 1988 y 2011.
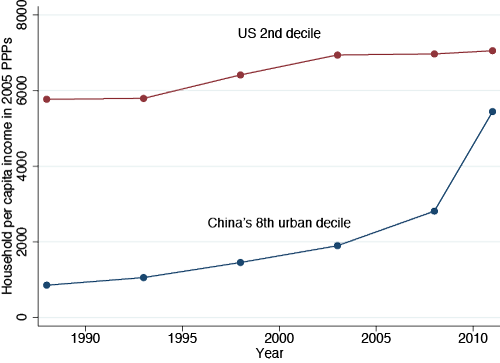
Una forma llamativa de ver el cambio provocado por la globalización es comparar la evolución en el tiempo del segundo decil de ingresos de Estados Unidos con (por ejemplo) el octavo decil urbano chino (Figura 3). Es cierto que comparamos a personas relativamente pobres de Estados Unidos con personas relativamente ricas de China, pero, dadas las diferencias de ingresos entre ambos países y que los dos grupos pueden considerarse en cierta competencia global, la comparación tiene sentido. Aquí ampliamos el análisis hasta 2011, usando datos más recientes y preliminares. Mientras que el ingreso real del segundo decil estadounidense ha aumentado alrededor de un 20 % en un cuarto de siglo, el ingreso del octavo decil chino se ha multiplicado por 6,5. La brecha de ingresos absoluta, aún significativa hace cinco años, antes del inicio de la Gran Recesión, se ha reducido sustancialmente.
Implicaciones políticas
Y aunque la causalidad no pueda establecerse por las numerosas dificultades técnicas y la imposibilidad de definir contrafácticos creíbles, la asociación entre ambos fenómenos no puede pasar desapercibida. ¿Cuáles son, entonces, sus implicaciones? En primer lugar, ¿seguirán estancándose los ingresos de la base de los países ricos mientras el resto de China, o más adelante Indonesia, Nigeria, India, etc., siga el movimiento ascendente de los trabajadores chinos a través de los escalones de la distribución global del ingreso? ¿Implica esto que los acontecimientos, profundamente positivos desde el punto de vista global, podrían resultar desestabilizadores para determinados países ricos?
En segundo lugar, si adoptamos una visión simplista, pero eficaz, según la cual la democracia está correlacionada con una clase media amplia y dinámica, su continuo vaciamiento en el mundo rico, combinado con el crecimiento de los ingresos en la cúspide, implicaría un movimiento alejado de la democracia y hacia formas de plutocracia. ¿Podrían entonces los países en desarrollo, con sus clases medias en ascenso, volverse más democráticos, y Estados Unidos, con su clase media menguante, menos?
En tercer lugar, y probablemente lo más difícil: ¿qué implicarían para la estabilidad global estos movimientos si continúan durante un par de décadas? La formación de una clase media global, o la ya perceptible homogeneización del 1 % superior mundial, independientemente de su nacionalidad, podría considerarse positiva para la estabilidad y la interdependencia mundiales, y socialmente negativa para los países individuales, a medida que los ricos se desconectan de sus conciudadanos.
En pocas palabras, los movimientos que presenciamos no solo conducen a un reequilibrio económico entre Oriente y Occidente —en el que ambos podrían acabar con cuotas de producción mundial cercanas a las que tenían antes de la revolución industrial—, sino a una contradicción entre el orden mundial actual, en el que el poder político se concentra a nivel del Estado nación, y las fuerzas económicas de la globalización, que lo han superado con creces.
Este artículo apareció originalmente en voxeu.org
Autores: Christoph Lakner, consultor de plazo ampliado, Development Research Group, Banco Mundial. Branko Milanovic, profesor visitante presidencial, Graduate Center de la Universidad de Nueva York; investigador sénior, Luxembourg Income Center
Imagen: Un hombre mira una pantalla frente a un banco en Singapur REUTERS/Vivek Prakash




