Su resumen periódico de noticias y análisis sobre la economía mundial, elaborado por el Centro para la Nueva Economía y la Sociedad del Foro Económico Mundial.
Historias principales: qué tan sólido es el crecimiento mundial, por qué el auge de la IA oculta riesgos crecientes de concentración y qué podría poner a prueba la resiliencia mundial a continuación.
Los conflictos en curso, los elevados costos de endeudamiento y las persistentes perturbaciones geoeconómicas y energéticas siguen afectando a la economía mundial. Hasta ahora, ha resistido mejor de lo esperado.
La actividad empresarial mundial alcanzó en agosto un máximo de 27 meses, con el índice compuesto PMI mundial en ascenso por un quinto mes consecutivo. El crecimiento del PIB en los titulares también se mantuvo notablemente firme en el segundo trimestre: Estados Unidos creció a una tasa anualizada del 1,5%, tanto la zona del euro como el Reino Unido crecieron un 0,4% trimestral, mientras que varias economías emergentes, entre ellas India e Indonesia, siguieron superando las expectativas al alza. Las estimaciones del FMI indican que el crecimiento mundial se ha afianzado en torno al 3% para 2026, antes de repuntar hasta el 3,4% en 2027.
Los flujos mundiales de comercio e inversión también están demostrando ser más duraderos de lo esperado. La IED mundial fue un 42% superior interanual en el primer trimestre, con un sólido comercio de productos electrónicos vinculados a la IA que ayudó a compensar el lastre inicial del conflicto en Oriente Medio.
¿Qué impulsa realmente el crecimiento mundial?
Sin embargo, si se observan esas cifras agregadas más de cerca, el crecimiento descansa sobre una base sorprendentemente estrecha.
La lectura del FMI sobre el panorama revela que gran parte del repunte reciente se ha concentrado en economías estrechamente integradas en las cadenas de valor de la IA y la tecnología: los cuatro mayores exportadores de hardware de IA crecieron en promedio 4,4 puntos porcentuales más de lo proyectado en el primer trimestre, frente a una ligera caída en el resto.
Esto configura una perspectiva mundial cada vez más desigual, con exportadores de energía y economías vinculadas a la tecnología disfrutando de un impulso más sólido, mientras que otras enfrentan un crecimiento más débil y una mayor exposición a la incertidumbre geoeconómica, política y tecnológica.
El crecimiento también se concentra cada vez más en determinados sectores. El aumento del gasto en IA y en defensa está impulsando con fuerza a algunas partes de la economía, y las actividades de alta tecnología y relacionadas con la IA generaron casi la mitad del crecimiento del PIB del sector privado de Estados Unidos en el último año, según S&P Global. La demanda creciente de hardware de IA también explica más del 70% del crecimiento de las exportaciones de Asia a julio de 2026.
Las inversiones se concentran cada vez más en las mismas áreas: los sectores estratégicos, entre ellos los semiconductores, la infraestructura de IA, los centros de datos y los minerales críticos, captaron el 44% de la inversión greenfield mundial anunciada en 2025, frente al 16% de 2020, mientras que el valor de los proyectos disminuyó en la mayoría de los demás sectores.
Los precios de los activos en alza han proporcionado un colchón adicional frente a las perturbaciones, respaldando las condiciones financieras y reforzando el gasto de los hogares acomodados.
Fuera de estos focos de fortaleza, sin embargo, la resiliencia podría parecer más irregular. El dinamismo exportador de China sigue contrastando con un consumo anémico y una caída de la inversión en activos fijos. En los mercados emergentes en general, la confianza empresarial alcanzó en julio un mínimo cercano al récord. Los mercados emergentes el crecimiento de los servicios, en particular, se desaceleró hasta su nivel más débil desde diciembre de 2022, ya que el aumento de los costos de la energía, los alimentos y la vida siguió presionando a los consumidores.
¿Qué podría poner a prueba la resiliencia mundial a continuación?
Valoraciones de la IA y presión sobre los balances: Los mercados financieros perdieron más de 1 billón de dólares en acciones de chips a finales de julio por dudas sobre las valoraciones. Tras esa inquietud en los mercados, también se acumulan tensiones de financiación: se prevé que los seis mayores hiperescaladores registren un flujo de caja operativo libre negativo en 2026-2027, mientras que el gasto de capital en IA se encamina a alcanzar 1,3 billones de dólares hacia 2027. Mientras tanto, los compromisos fuera de balance de los principales hiperescaladores y fabricantes de chips ya han alcanzado 3,1 billones de dólares, con una financiación cada vez más circular que eleva el riesgo de efectos de contagio más amplios en caso de corrección del mercado.
Un mercado laboral que se desacopla: El crecimiento intensivo en tecnología podría estar debilitando el vínculo tradicional entre el crecimiento de la producción y la creación de empleo. La participación del trabajo en la producción de Estados Unidos cayó al 52,8% en el segundo trimestre, su nivel más bajo desde 1947. En los países de la OCDE, el empleo se mantuvo elevado, pero el crecimiento del empleo se ha estancado y las ganancias salariales reales se han desacelerado. De cara al futuro, la IA puede abrir nuevas oportunidades de productividad, especialmente en las economías en desarrollo, mientras que hace que el crecimiento requiera menos empleo allí donde su adopción es más rápida.
Choques compuestos en la economía real: Los precios mundiales de los alimentos subieron en agosto hasta su nivel más alto desde finales de 2022, con conflictos geopolíticos y fenómenos climáticos extremos que presionan directamente sobre materias primas esenciales. El cierre continuado del estrecho de Ormuz amenaza con reducir la demanda mundial de petróleo en 1,6 millones de barriles diarios en 2026, junto con una reducción de 410 millones de barriles en las existencias mundiales y una caída de casi el 10% en el volumen del comercio de mercancías de Oriente Medio en el primer trimestre. El riesgo climático también podría agravar los choques de precios. Con la ONU advirtiendo de que un El Niño “gigantesco” este año podría convertirse en el más intenso jamás registrado, su coste económico podría alcanzar 1 billón de dólares en su primer año y al menos 7,2 billones de dólares a lo largo de seis años.
Espacio fiscal cada vez más reducido: Los gobiernos intervienen activamente para asegurar las cadenas de suministro de defensa, la competitividad tecnológica y los insumos críticos. Washington anunció 3.000 millones de dólares en nuevas inversiones en minerales críticos y baterías en agosto, mientras que la Comisión Europea propuso en julio cinco nuevos proyectos conjuntos de defensa en el marco de su plan Preparación 2030. Sin embargo, financiar la factura fiscal se está volviendo mucho más costoso: los rendimientos de los bonos del Tesoro estadounidense a 30 años superaron el 5,3% el 18 de agosto, con una venta masiva de bonos a escala mundial a comienzos de septiembre que empujó los costos de endeudamiento a máximos de varios años en Alemania, Francia, el Reino Unido y Japón.
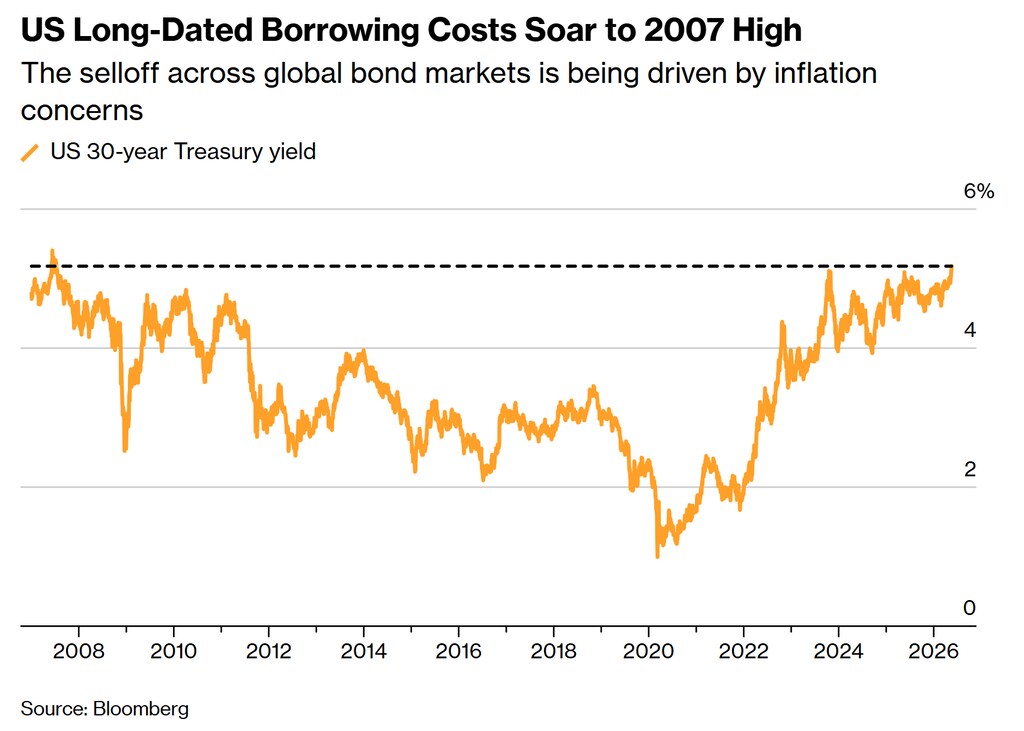
Estas nuevas exigencias estratégicas recaen sobre un margen de política ya limitado, pues los crecientes costos sociales y climáticos reducen el espacio fiscal justo cuando los renovados riesgos inflacionarios devuelven a la agenda de los bancos centrales la subida de los tipos de interés.
Cómo el Foro ayuda a los líderes a comprender el cambio en los sistemas financieros mundiales
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el conocimiento, el Centro ayuda a los socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
Otras noticias breves
Jackson Hole se decanta por una postura restrictiva. El nuevo presidente de la Reserva Federal, Kevin Warsh, pronunció su primer gran discurso, el 28 de agosto, en el simposio, con un tono notablemente restrictivo, al advertir que la inflación —que se sitúa en un 3,7% en el indicador PCE preferido por la Fed — sigue muy por encima del objetivo. Warsh subrayó que los tipos a corto plazo siguen siendo la principal herramienta de la Fed y que la estabilidad de precios "no se logra por sí sola," una expresión que los mercados interpretaron como una puerta abierta a una subida de tipos y no a un recorte.
¿Un atajo de crecimiento para las economías en desarrollo? El Banco Mundial en su Informe sobre el Desarrollo Mundial 2026 concluye que la IA podría permitir a los países en desarrollo lograr en una década lo que antes tomó un siglo, siempre que los gobiernos cierren las brechas en energía, conectividad, competencias e instituciones. Allí, los empleos están mucho menos expuestos a la automatización que en los países ricos (4,5% frente a 14,2%), mientras que las ganancias de productividad son comparables y favorecen a los trabajadores en lugar de su sustitución. Pero la IA de vanguardia sigue concentrada en pocas manos, lo que corre el riesgo de ampliar la desigualdad sin una inversión urgente.
EE. UU. lanza un “día D económico” contra Irán: El secretario del Tesoro, Scott Bessent, presentó nuevas sanciones de gran alcance el 24 de agosto, dirigidas a los sectores de aviación, activos digitales, oro, tecnología y transporte marítimo de Irán, junto con 60 personas, entidades y buques, cuando la guerra de Estados Unidos con Irán se acerca a los seis meses.
Canadá se prepara para una guerra comercial prolongada. Los aranceles de represalia de Canadá sobre unos 28.000 millones de dólares canadienses en bienes estadounidenses entraron en vigor el 8 de septiembre, afectando al acero, los muebles y las camisetas de algodón con tasas de hasta el 50%, sin ningún acuerdo comercial a la vista desde que las conversaciones se estancaron a finales de agosto. El pescado fresco y la langosta se excluyeron de la lista tras las protestas del sector pesquero. Estados Unidos ya grava los automóviles, el acero, el aluminio y la madera canadienses, además de aranceles del 50% a los productos lácteos, el alcohol y otros bienes impuestos a finales de agosto. Ambas partes afirman querer negociar, pero las conversaciones no se han reanudado.




