El aumento de los precios de los servicios y la inflación salarial son motivos de preocupación importantes, pues podrían mantener elevada la inflación general debido a la persistencia de los altos precios de los bienes y a los problemas de suministro relacionados con la pandemia.
Se prevé que la inflación mundial descienda al 5,9 %, pero los desafíos para reducirla, especialmente en las economías avanzadas, podrían afectar al crecimiento general y elevar los costos de endeudamiento.
Se necesita una gestión fiscal más sólida y cautela frente a las medidas comerciales unilaterales, ya que estas podrían distorsionar el comercio mundial y la estabilidad económica. La cooperación multilateral constructiva es esencial para la prosperidad a largo plazo.
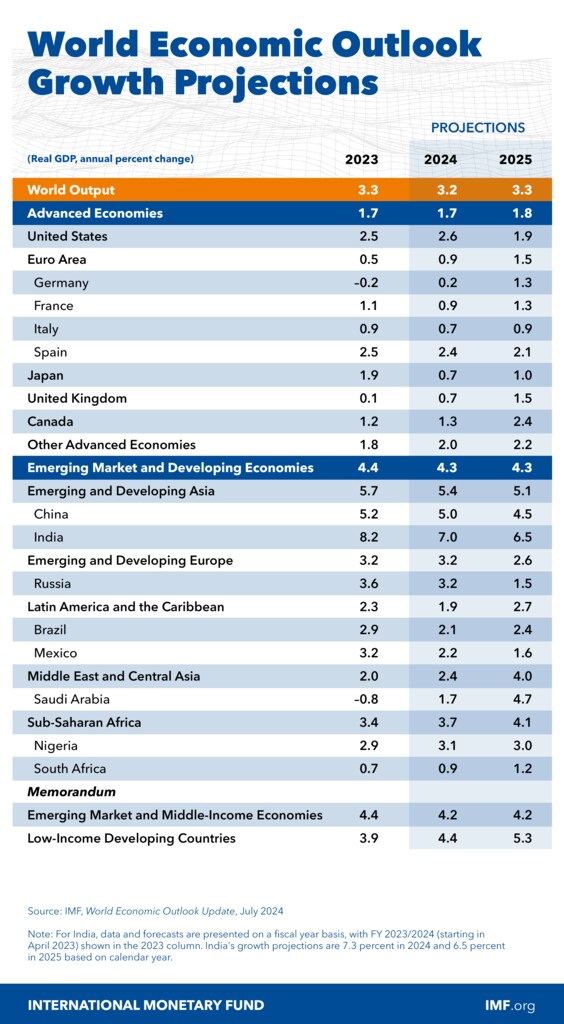
Nuestras proyecciones de crecimiento mundial se mantienen sin cambios en el 3,2 % este año y ligeramente por encima, en el 3,3 %, para el próximo año, pero desde la publicación de las Perspectivas de la economía mundial de abril.
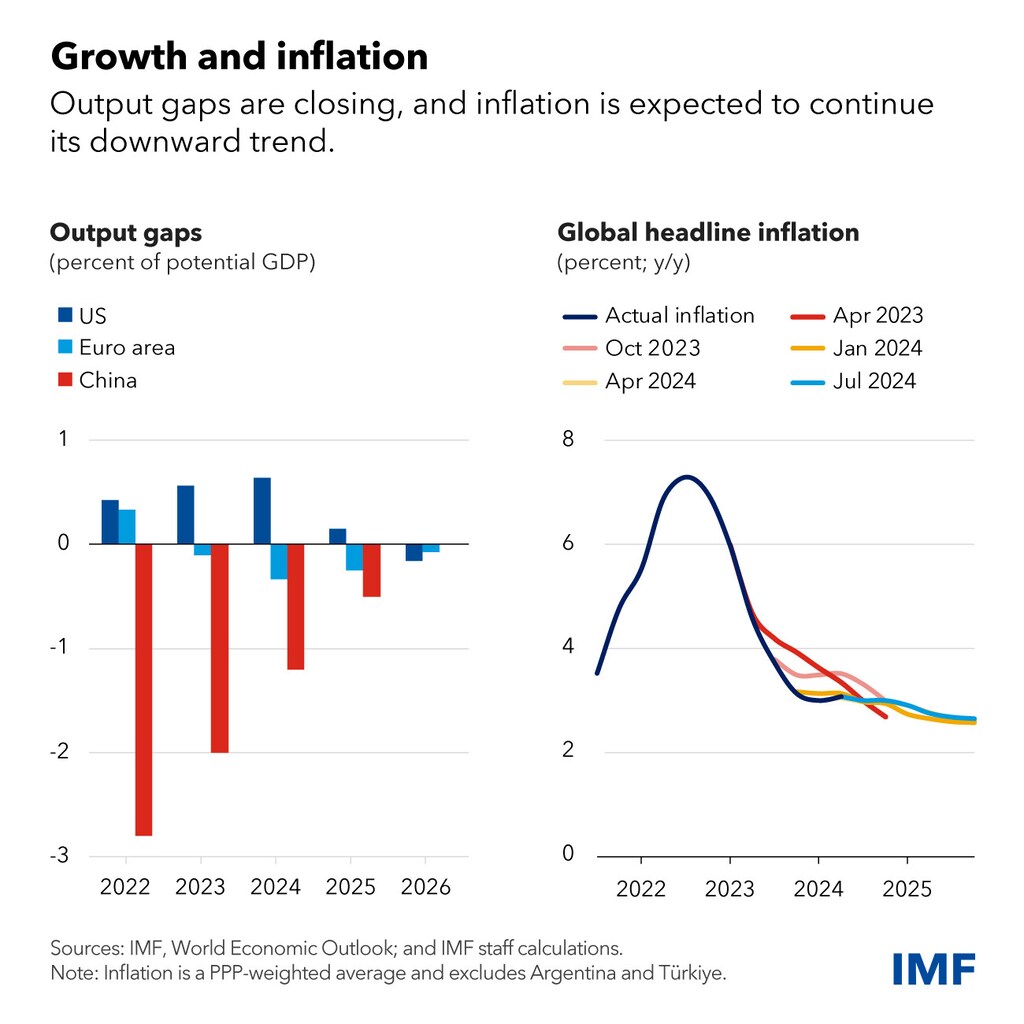
El crecimiento de las principales economías avanzadas está convergiendo a medida que se cierran las brechas de producción. Estados Unidos muestra cada vez más señales de enfriamiento, especialmente en el mercado laboral, tras un sólido 2023. Mientras tanto, la zona del euro está a punto de repuntar tras un desempeño casi plano el año pasado.
Las economías de mercados emergentes de Asia siguen siendo el principal motor de la economía mundial. Se han revisado al alza las previsiones de crecimiento de India y China, que representan casi la mitad del crecimiento mundial. Sin embargo, las perspectivas para los próximos cinco años siguen siendo débiles, en gran medida debido a la pérdida de impulso de las economías emergentes de Asia. Para 2029, se proyecta que el crecimiento de China se modere hasta el 3,3 %, muy por debajo de su ritmo actual.
Al igual que en abril, proyectamos que la inflación mundial se desacelerará del 6,7 % del año pasado al 5,9 % este año, en términos generales, en camino hacia un aterrizaje suave. Pero en algunas economías avanzadas, especialmente en Estados Unidos, se ha ralentizado el progreso en la reducción de la inflación y los riesgos apuntan al alza.
En nuestra última actualización de las Perspectivas de la economía mundial, observamos que los riesgos siguen estando, en términos generales, equilibrados, pero dos riesgos a la baja a corto plazo han cobrado mayor relevancia.
En primer lugar, nuevos obstáculos para reducir la inflación en las economías avanzadas podrían obligar a los bancos centrales, incluida la Reserva Federal, a mantener los costos de endeudamiento más altos durante aún más tiempo. Esto pondría en riesgo el crecimiento general, con una mayor presión al alza sobre el dólar y efectos indirectos perjudiciales para las economías emergentes y en desarrollo.
Cada vez hay más evidencia empírica, incluida parte de la nuestra, que apunta a la importancia de los shocks inflacionarios mundiales en los precios «generales» —principalmente los de la energía y los alimentos— para impulsar el repunte de la inflación y su posterior descenso en una amplia variedad de países.
La buena noticia es que, al remitir los shocks en los precios generales, la inflación bajó sin que se produjera una recesión. La mala noticia es que la inflación de los precios de la energía y los alimentos ya casi ha vuelto a los niveles previos a la pandemia en muchos países, mientras que la inflación general no.
Una razón, como destaqué anteriormente, es que los precios de los bienes siguen siendo altos en relación con los de los servicios, una consecuencia de que, al principio de la pandemia, aumentó la demanda de bienes mientras se restringía su oferta. Esto hace que los servicios sean relativamente más baratos, lo que aumenta su demanda relativa y, por extensión, la de la mano de obra necesaria para producirlos. Esto ejerce presión al alza sobre los precios de los servicios y los salarios.
De hecho, los precios de los servicios y la inflación salarial son los dos principales motivos de preocupación en cuanto a la trayectoria de la reducción de la inflación, y los salarios reales ya están cerca de los niveles previos a la pandemia en muchos países. A menos que la inflación de los bienes siga disminuyendo, el aumento de los precios de los servicios y los salarios podría mantener la inflación general por encima de lo deseado. Incluso sin nuevos shocks, esto supone un riesgo considerable para el escenario de aterrizaje suave.
En segundo lugar, es necesario abordar los desafíos fiscales de forma más directa. El deterioro de las finanzas públicas ha dejado a muchos países más vulnerables de lo que se había previsto antes de la pandemia. Reconstruir las reservas de forma gradual y creíble, sin dejar de proteger a las personas más vulnerables, es una prioridad fundamental. Así se liberarán recursos para atender las nuevas necesidades de gasto, como la transición climática o la seguridad nacional y energética.
Más importante aún, unas reservas más sólidas proporcionan los recursos fiscales necesarios para hacer frente a shocks inesperados. Sin embargo, se está haciendo demasiado poco, lo que agrava la incertidumbre sobre la política económica. Las consolidaciones fiscales proyectadas son, en gran medida, insuficientes en demasiados países. Es preocupante que un país como Estados Unidos, con pleno empleo, mantenga una postura fiscal que eleva de forma constante su ratio de deuda sobre PIB, con riesgos para la economía nacional y mundial. También preocupa la creciente dependencia de Estados Unidos de la financiación a corto plazo.
Con una deuda más elevada, un crecimiento más lento y déficits mayores, bastaría poco para que las trayectorias de la deuda se volvieran mucho menos sostenibles en muchos lugares, especialmente si los mercados elevan los diferenciales de los bonos públicos, con riesgos para la estabilidad financiera.
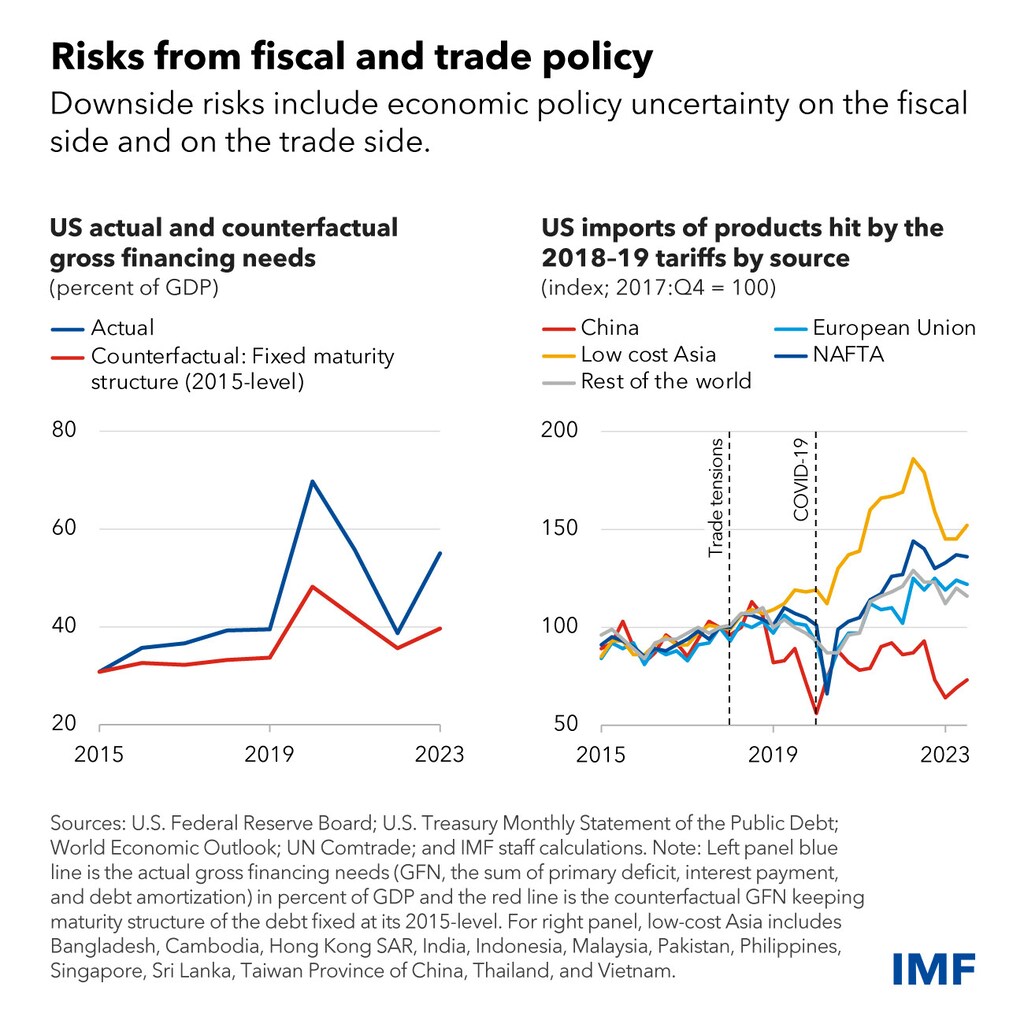
Lamentablemente, la incertidumbre sobre la política económica va más allá de las consideraciones fiscales. El desmantelamiento gradual de nuestro sistema comercial multilateral es otro motivo de preocupación importante. Cada vez más países siguen su propio camino e imponen aranceles unilaterales o medidas de política industrialcuyo cumplimiento de las normas de la Organización Mundial del Comercio es, en el mejor de los casos, cuestionable. Nuestro imperfecto sistema comercial podría mejorarse, pero es poco probable que este aumento de las medidas unilaterales genere una prosperidad mundial duradera y compartida. En todo caso, distorsionará el comercio y la asignación de recursos, provocará represalias, debilitará el crecimiento, reducirá el nivel de vida y dificultará la coordinación de políticas para abordar desafíos mundiales, como la transición climática.
En cambio, deberíamos centrarnos en mejorar de forma sostenible las perspectivas de crecimiento a mediano plazo mediante una asignación más eficiente de los recursos dentro de los países y entre ellos, mejores oportunidades educativas e igualdad de oportunidades, una innovación más rápida y ecológica y marcos de políticas más sólidos.
Las fuerzas macroeconómicas —el ahorro nacional deseado y la inversión interna, junto con las tasas mundiales de rendimiento del capital— son los principales determinantes de los saldos externos. Si estos desequilibrios son excesivos, las restricciones comerciales serían costosas e ineficaces para abordar las causas macroeconómicas. Los instrumentos comerciales tienen cabida en el arsenal de políticas, pero, dado que el comercio internacional no es un juego de suma cero, siempre deben utilizarse con moderación, dentro de un marco multilateral y para corregir distorsiones claramente identificadas. Lamentablemente, cada vez nos alejamos más de estos principios básicos.
Como han demostrado las ocho décadas transcurridas desde Bretton Woods, la cooperación multilateral constructiva sigue siendo la única forma de garantizar una economía segura y próspera para todos.