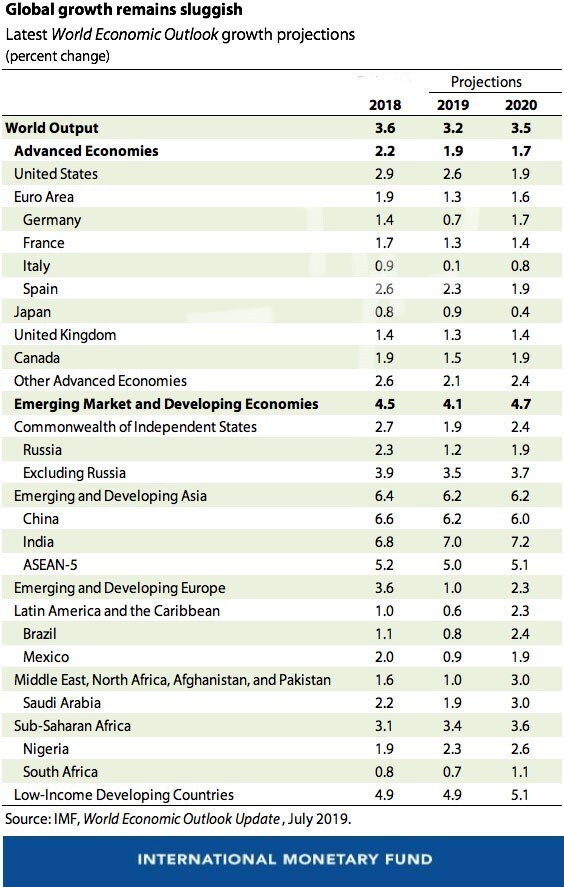
En nuestra actualización de julio de las Perspectivas de la economía mundial, revisamos a la baja nuestra proyección de crecimiento mundial, hasta el 3,2 % en 2019 y el 3,5 % en 2020. Aunque se trata de una revisión moderada de 0,1 puntos porcentuales para ambos años en relación con nuestras proyecciones de abril, se suma a revisiones a la baja significativas anteriores. La revisión para 2019 refleja sorpresas negativas en el crecimiento de los mercados emergentes y las economías en desarrollo, que compensan sorpresas positivas en algunas economías avanzadas.
Se prevé que el crecimiento mejore entre 2019 y 2020. No obstante, cerca del 70 % del aumento depende de una mejora en el desempeño del crecimiento en los mercados emergentes y las economías en desarrollo sometidos a tensiones, por lo que está sujeto a una alta incertidumbre.
El crecimiento mundial es lento e inestable, pero no tiene por qué ser así, ya que parte de esta situación es autoinfligida. El dinamismo de la economía mundial se ve lastrado por la prolongada incertidumbre normativa, mientras que las tensiones comerciales siguen intensificadas pese a la reciente tregua comercial entre Estados Unidos y China, las tensiones tecnológicas han estallado y amenazan las cadenas de suministro tecnológico mundiales, y han aumentado las probabilidades de un Brexit sin acuerdo.
Las consecuencias negativas de la incertidumbre normativa son visibles en las tendencias divergentes entre el sector manufacturero y el de servicios, así como en la notable debilidad del comercio mundial. Los índices de gestores de compras del sector manufacturero siguen descendiendo, junto con un deterioro del sentimiento empresarial, ya que las empresas aplazan las inversiones ante la elevada incertidumbre. El crecimiento del comercio mundial, que evoluciona en estrecha relación con la inversión, se ha desacelerado notablemente hasta el 0,5 % (interanual) en el primer trimestre de 2019, su ritmo más lento desde 2012. Por otra parte, el sector servicios se mantiene firme y el sentimiento de los consumidores es sólido, ya que las tasas de desempleo han tocado mínimos históricos y los ingresos salariales aumentan en varios países.
Las economías avanzadas —Estados Unidos, Japón, el Reino Unido y la zona del euro— crecieron más de lo previsto en el primer trimestre de 2019. Sin embargo, algunos de los factores que lo explican, como una mayor acumulación de existencias, son transitorios, y se espera que el impulso del crecimiento sea más débil en adelante, especialmente en los países que dependen de la demanda externa. Debido a las revisiones al alza del primer trimestre, especialmente en Estados Unidos, elevamos ligeramente nuestra proyección para las economías avanzadas en 0,1 puntos porcentuales, hasta el 1,9 % para 2019. En adelante, se prevé que el crecimiento se desacelere hasta el 1,7 %, a medida que los efectos del estímulo fiscal se disipen en Estados Unidos y la débil productividad y el envejecimiento demográfico reduzcan las perspectivas a largo plazo de las economías avanzadas.
En las economías de mercados emergentes y en desarrollo, el crecimiento se revisa a la baja en 0,3 puntos porcentuales en 2019, hasta el 4,1 %, y en 0,1 puntos porcentuales para 2020, hasta el 4,7 %. Las revisiones a la baja para 2019 afectan casi por igual a las principales economías, aunque por motivos diversos. En China, la leve revisión a la baja refleja, en parte, los mayores aranceles impuestos por Estados Unidos en mayo, mientras que las revisiones más significativas en India y Brasil reflejan una demanda interna más débil de lo esperado.
En el caso de los exportadores de materias primas, las interrupciones del suministro, como en Rusia y Chile, y las sanciones contra Irán han provocado revisiones a la baja, pese al fortalecimiento a corto plazo de los precios del petróleo. La recuperación prevista del crecimiento entre 2019 y 2020 en las economías de mercados emergentes y en desarrollo depende de mejores resultados de crecimiento en economías sometidas a tensiones, como Argentina, Turquía, Irán y Venezuela, por lo que está sujeta a una incertidumbre significativa.
Las condiciones financieras en Estados Unidos y en la zona del euro se han relajado aún más, ya que la Reserva Federal de Estados Unidos y el Banco Central Europeo han adoptado una postura de política monetaria más acomodaticia. Los mercados emergentes y las economías en desarrollo se han beneficiado de la flexibilización monetaria en las principales economías, pero también se han enfrentado a un sentimiento de riesgo volátil vinculado a las tensiones comerciales. En términos netos, las condiciones financieras de este grupo son prácticamente las mismas que en abril. Los países en desarrollo de bajos ingresos que antes recibían principalmente flujos estables de inversión extranjera directa reciben ahora flujos de cartera volátiles significativos, a medida que la búsqueda de rentabilidad en un entorno de bajos tipos de interés llega a los mercados de frontera.
Mayores riesgos a la baja
Un importante riesgo a la baja para las perspectivas sigue siendo una escalada de las tensiones comerciales y tecnológicas que podría alterar significativamente las cadenas de suministro mundiales. El efecto combinado de los aranceles impuestos el año pasado y de los posibles aranceles previstos en mayo entre Estados Unidos y China podría reducir el nivel del PIB mundial en 2020 en un 0,5 %. Además, un empeoramiento repentino y prolongado del sentimiento financiero podría poner al descubierto vulnerabilidades financieras acumuladas durante años de bajos tipos de interés, mientras que las presiones desinflacionistas podrían dificultar el servicio de la deuda para los prestatarios. Otros riesgos significativos incluyen una desaceleración repentina en China, la falta de recuperación en la zona del euro, un Brexit sin acuerdo y una escalada de las tensiones geopolíticas.
Con el crecimiento mundial deprimido y los riesgos a la baja dominando las perspectivas, la economía mundial se encuentra en una coyuntura delicada. Por ello, es esencial que los aranceles no se utilicen para apuntar a los saldos comerciales bilaterales ni como herramienta de uso general para abordar desacuerdos internacionales. Para ayudar a resolver los conflictos, debería reforzarse y modernizarse el sistema comercial multilateral basado en normas, de modo que abarque ámbitos como los servicios digitales, las subvenciones y la transferencia de tecnología.
Políticas para respaldar el crecimiento
La política monetaria debe mantenerse acomodaticia, especialmente en los casos en los que la inflación se sitúa por debajo del objetivo. Pero debe acompañarse de políticas comerciales sólidas que mejoren las perspectivas y reduzcan los riesgos a la baja. Con tipos de interés bajos de forma persistente, deben desplegarse herramientas macroprudenciales para garantizar que los riesgos financieros no se acumulen.
La política fiscal debe equilibrar las preocupaciones relativas al crecimiento, la equidad y la sostenibilidad, incluida la protección de los más vulnerables de la sociedad. Los países con margen fiscal deben invertir en infraestructuras físicas y sociales para elevar el crecimiento potencial. En caso de una recesión severa, un giro sincronizado hacia políticas fiscales más acomodaticias debería complementar la flexibilización monetaria, en función de las circunstancias específicas de cada país.
Por último, la necesidad de una mayor cooperación mundial es más urgente que nunca. Además de resolver las tensiones comerciales y tecnológicas, los países deben trabajar juntos para abordar cuestiones importantes como el cambio climático, la fiscalidad internacional, la corrupción, la ciberseguridad y las oportunidades y los desafíos de las tecnologías de pago digital de reciente aparición.