El Informe sobre la Competitividad Global 2019 es una brújula económica muy necesaria, que se basa en 40 años de experiencia en la evaluación comparativa de los factores impulsores de la competitividad a largo plazo e integra las últimas conclusiones sobre los factores de la productividad futura.
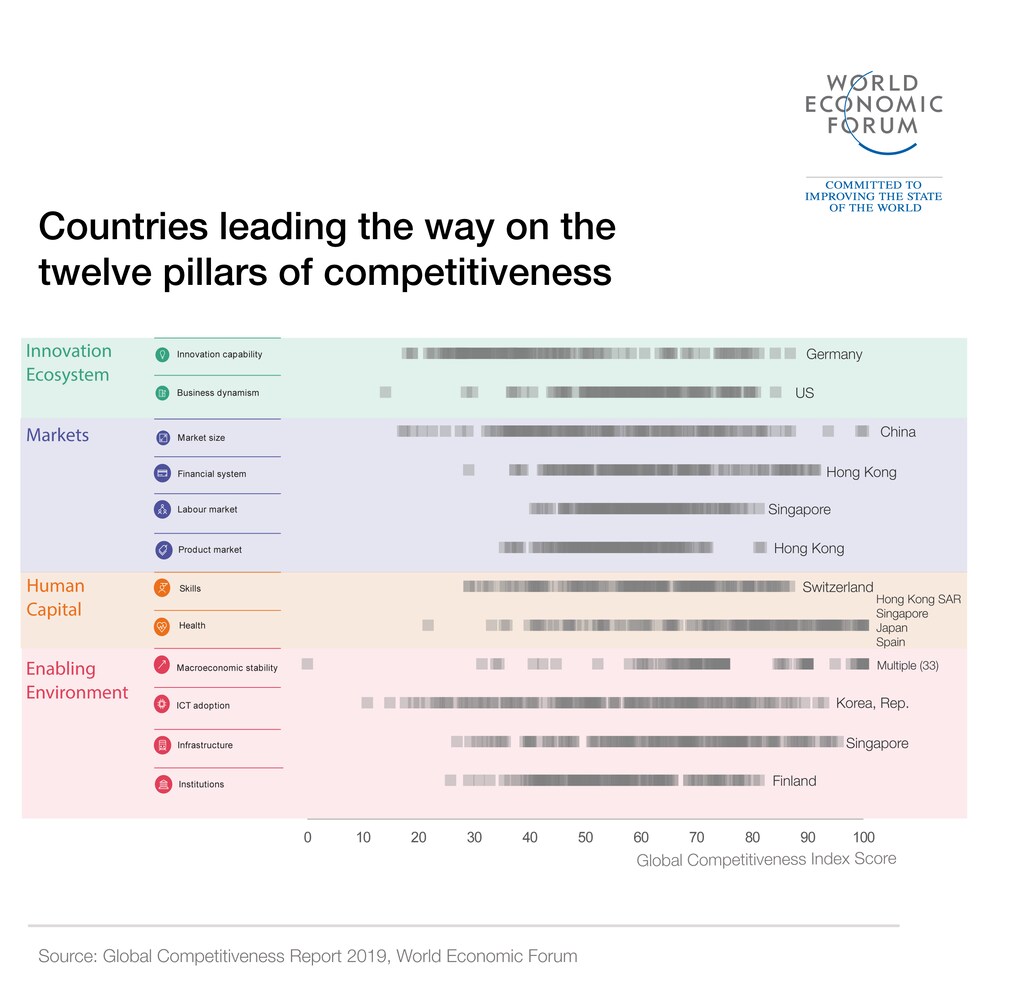
El Índice de Competitividad Global 4.0 se organiza en 12 pilares: instituciones; infraestructura; adopción de TIC; estabilidad macroeconómica; salud; competencias; mercado de productos; mercado laboral; sistema financiero; tamaño del mercado; dinamismo empresarial; y capacidad de innovación. El índice cuenta con un sistema de puntuación que va de 0 a 100, siendo la frontera (100) el punto de referencia para cada indicador.
Singapur es el país más cercano a la frontera de competitividad. Entre las grandes economías, Estados Unidos ocupa el primer puesto y sigue siendo una potencia en innovación. Entre los BRICS, China ocupa el primer lugar. Los puestos más bajos de la clasificación los ocupan las economías africanas, que aún no han alcanzado la mitad del camino hacia la frontera de competitividad.
Los resultados del índice y la tarjeta de puntuación por países están diseñados para ayudar a los países a evaluar su desempeño frente a su propia trayectoria histórica, así como a compararlo con el de otros países de su región o grupo de ingresos. Sin embargo, el informe también nos muestra más sobre los acontecimientos de la economía mundial que los responsables de la política, las empresas y las personas deben comprender y gestionar de forma proactiva.
¿Cuáles son las cinco principales tendencias de la economía mundial que revela el Índice de Competitividad Global 4.0 de 2019 y cuáles son sus implicaciones para los responsables de la política?
1. Durante los últimos 10 años, los líderes mundiales actuaron con rapidez para mitigar lo peor de la crisis financiera, pero esto por sí solo no ha sido suficiente para impulsar el crecimiento de la productividad.
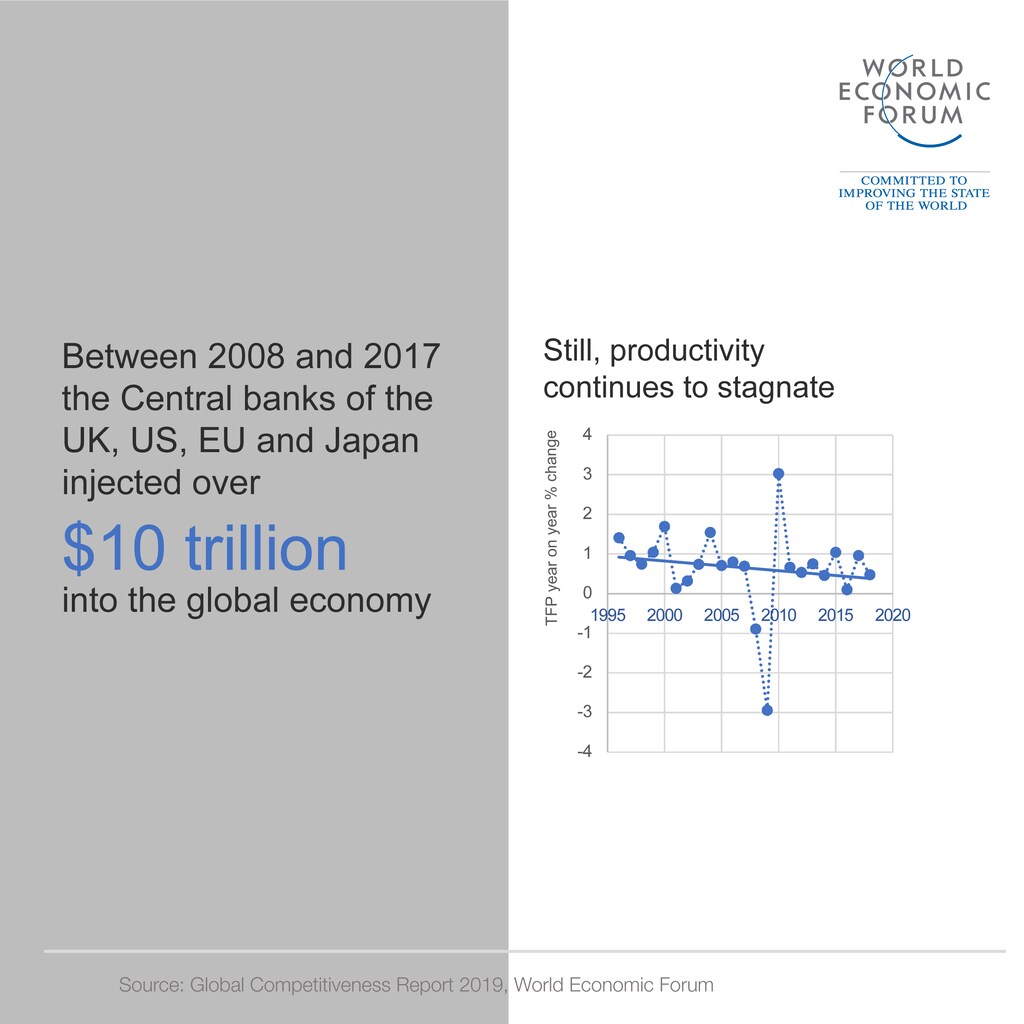
Desde la Gran Recesión, los responsables de la política han mantenido a flote la economía mundial principalmente mediante una política monetaria ultraexpansiva y no convencional. Pero, a pesar de la enorme inyección de liquidez –solo los cuatro principales bancos centrales del mundo inyectaron 10 billones de dólares entre 2008 y 2017–, el crecimiento de la productividad se ha seguido estancando en la última década.
Una dependencia excesiva de la política monetaria puede haber contribuido a reducir el crecimiento de la productividad al fomentar una asignación errónea del capital, ya que los bancos se han mostrado menos interesados en prestar a las empresas, han favorecido a las firmas que no tienen restricciones crediticias y han priorizado las actividades generadoras de comisiones y de negociación. No existe compensabilidad entre las 12 palancas de la competitividad: un sistema financiero sólido no puede compensar una infraestructura física deficiente, del mismo modo que la adopción de las TIC no puede compensar la falta de un ecosistema emprendedor y de innovación. Los países deben seguir las 12 vías, pero crear su propia estrategia de secuenciación para equilibrar y concentrar los esfuerzos, aprovechando el capital y la tecnología más baratos. Como dice el refrán, “hay que arreglar el tejado mientras brilla el sol”, y los responsables de la política disponen de una ventana cada vez más estrecha antes de una desaceleración prevista.
2. Con la política monetaria agotándose, los responsables de la política deben revisar y ampliar su conjunto de herramientas para incluir una serie de instrumentos de política fiscal, reformas e incentivos públicos.
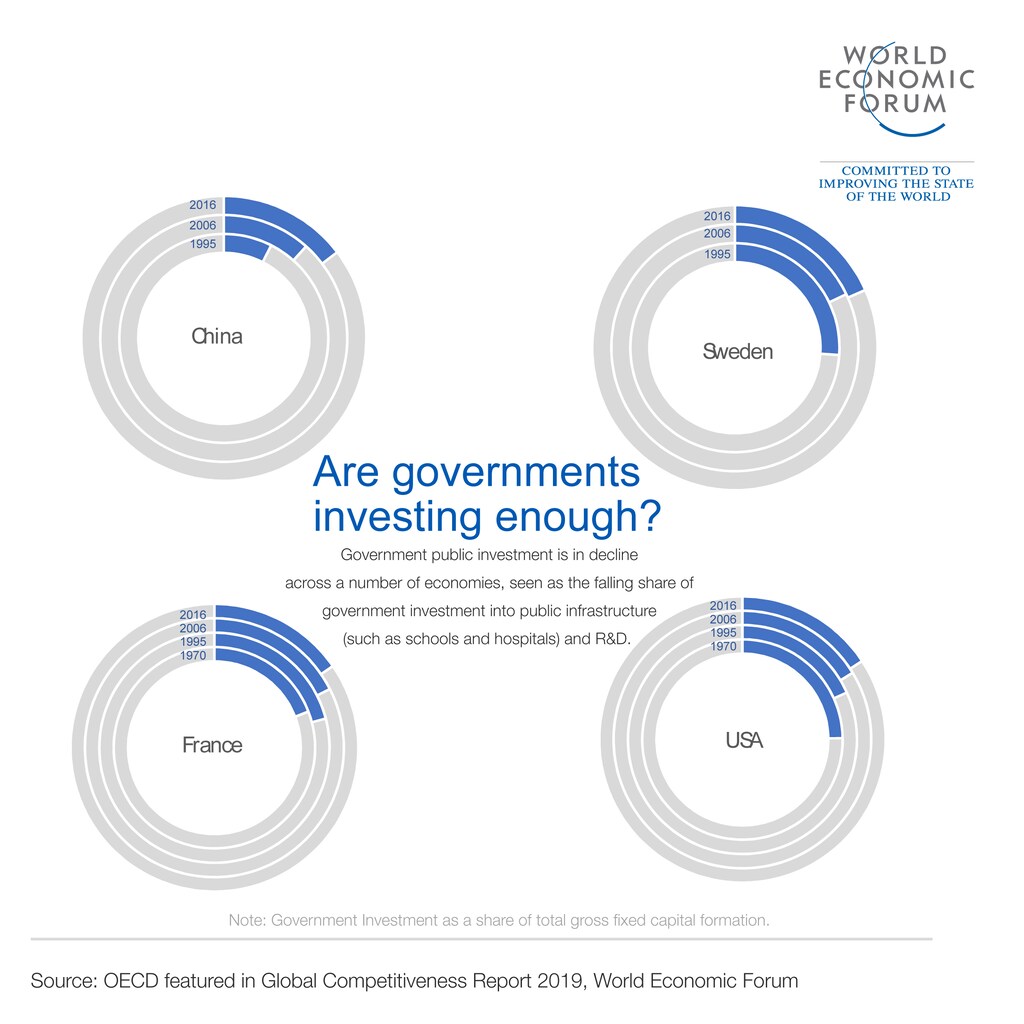
La dependencia exclusiva –y quizá excesiva– de la política monetaria también ha significado que la política fiscal se haya utilizado en gran medida de forma insuficiente, como refleja la disminución constante de la inversión pública a nivel mundial. A pesar de los costes de endeudamiento muy bajos, el sector público no ha aumentado sus inversiones (el gasto público como proporción de la formación bruta de capital fijo total en Estados Unidos fue del 18,3 % en 1995 y del 15,7 % en 2016; en Francia fue del 21 % en 1995 y del 15,4 % en 2016), en parte debido, en algunas economías avanzadas, a preocupaciones sobre la sostenibilidad de la deuda pública (las ratios de deuda pública sobre el PIB han alcanzado el 237 % en Japón, el 121 % en Portugal y el 132 % en Italia).
Si, efectivamente, la «histéresis» ha reducido de forma permanente la senda de crecimiento, un estímulo impulsado por la inversión podría ser una medida adecuada para reactivar el crecimiento en las economías avanzadas estancadas, especialmente una política fiscal que dé prioridad a las inversiones en infraestructura, capital humano, I+D y compras ecológicas, complementada con reformas estructurales que faciliten la innovación y permitan que las empresas responsables e inclusivas prosperen.
3. La adopción de las TIC y la promoción de la integración tecnológica son importantes, pero los responsables de la política deben invertir paralelamente en el desarrollo de competencias si quieren ofrecer oportunidades para todos en la era de la Cuarta Revolución Industrial.
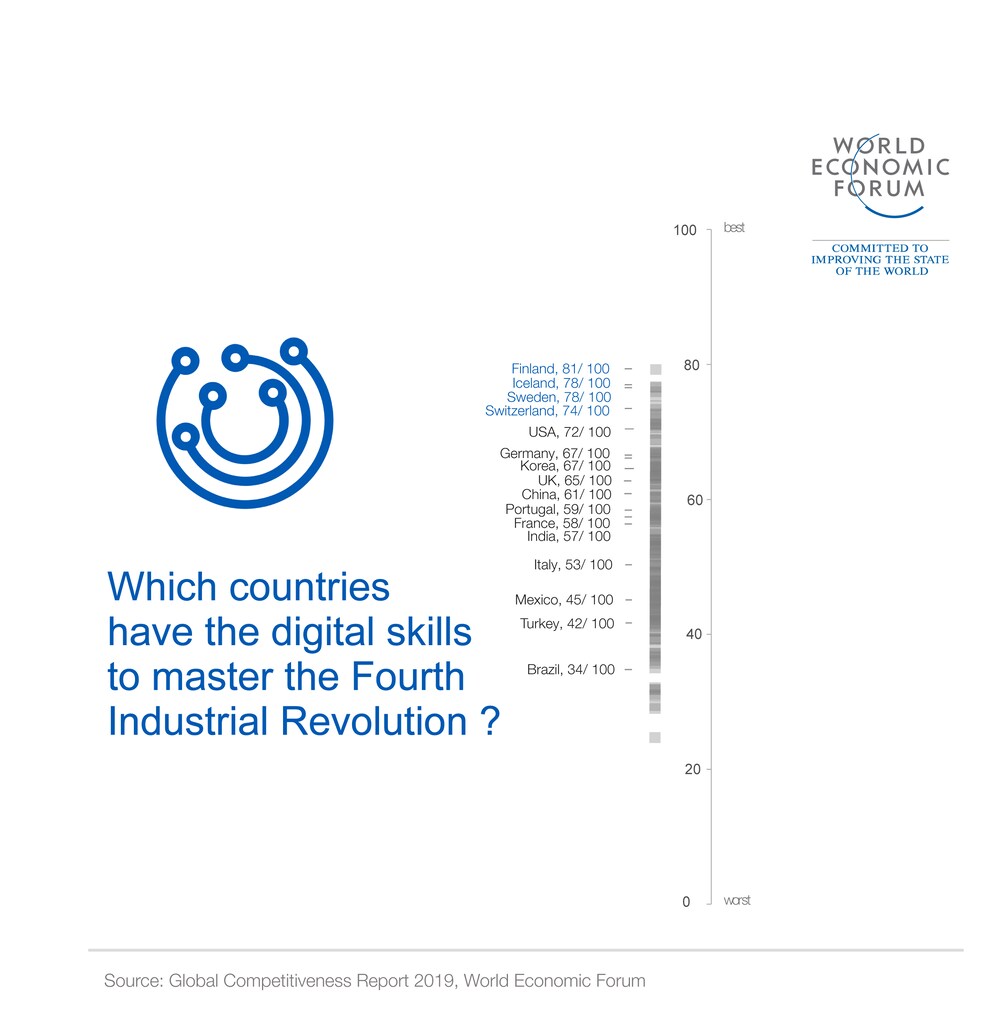
Mientras muchos mercados avanzados y emergentes adoptan las nuevas tecnologías de la Cuarta Revolución Industrial, encontrar un equilibrio entre la integración tecnológica, las inversiones en capital humano y el ecosistema de innovación será fundamental para mejorar la productividad en la próxima década. Con las competencias y la formación adecuadas, los trabajadores pueden convertirse en los agentes que adopten, impulsen y materialicen el potencial de la tecnología, en lugar de ser desplazados por ella. Invertir en las personas ya no puede ser una ocurrencia posterior: es un elemento fundamental del crecimiento y la resiliencia en la Cuarta Revolución Industrial. Además, aunque las publicaciones científicas, las solicitudes de patentes, el gasto en I+D y las instituciones de investigación son aspectos bien establecidos del desarrollo de la capacidad de innovación, no son suficientes.
Para que las buenas ideas lleguen a la comercialización, son igualmente importantes una serie de factores «más blandos», como la capacidad de las empresas para adoptar ideas disruptivas (en este aspecto, Alemania ocupa el 7.º puesto con 63,1 puntos, mientras que Italia ocupa el 98.º con 39,6 puntos), la actitud frente al riesgo empresarial (Estados Unidos ocupa el 2.º puesto con 75,9, mientras que Francia ocupa el 55.º con 52,9 puntos), la diversidad de la fuerza laboral (Canadá ocupa el 5.º puesto con 76,4 puntos, mientras que Japón ocupa el 106.º con 50,7 puntos) y las estructuras jerárquicas planas en las empresas (Dinamarca ocupa el 1.er puesto con 82,4 puntos y Corea del Sur el 85.º con 53,0).
4. La competitividad sigue siendo clave para mejorar el nivel de vida, pero los responsables de la política deben considerar conjuntamente la velocidad, la dirección y la calidad del crecimiento en el umbral de la década de 2020.
El crecimiento económico sostenido sigue siendo una vía crítica para salir de la pobreza y un motor fundamental del desarrollo humano y del nivel de vida. Sin embargo, no basta por sí solo si buscamos soluciones para los dos mayores desafíos de la próxima década: construir una prosperidad compartida y gestionar la transición hacia una economía verde. Los datos del informe muestran un marcado aumento de la concentración de mercado en las economías avanzadas y emergentes (la valoración que hacen los líderes empresariales de la competencia en el mercado en los últimos 10 años disminuyó un 15 % en Estados Unidos y un 12 % en Alemania), así como una creciente desigualdad de ingresos (por ejemplo, la participación en los ingresos del decil superior en los últimos 10 años aumentó del 43 % al 47 % en Estados Unidos, del 36 % al 41 % en China y del 32 % al 35 % en Alemania).
En lo que respecta al clima, de los 10 factores ecológicos que pueden desestabilizar el ecosistema del planeta, tres ya han superado su «límite». La visión tradicional predominante ha sido que la igualdad o la sostenibilidad deben tener un precio en términos de crecimiento. Nosotros constatamos lo contrario: la falta de prosperidad compartida y de sostenibilidad ambiental erosiona el crecimiento de la productividad. Además, hay un argumento moral claro para centrarse no solo en la velocidad del crecimiento, sino también en su dirección (ambientalmente sostenible) y en su calidad (generadora de prosperidad compartida).
5. Es posible que una economía crezca, sea inclusiva y ambientalmente sostenible, pero se necesita un liderazgo más visionario para situar a todas las economías en una trayectoria de beneficio mutuo triple.
Las supuestas contrapartidas entre factores económicos, sociales y ambientales pueden derivar de una visión del crecimiento cortoplacista y limitada, pero pueden mitigarse adoptando un enfoque holístico y a más largo plazo del crecimiento. Algunas economías ya lo están logrando; por ejemplo, Suecia, Dinamarca y Finlandia no solo se han convertido en algunas de las economías más avanzadas tecnológicamente, innovadoras y dinámicas del mundo, sino que también ofrecen mejores condiciones de vida y una mejor protección social, son más cohesionadas y más sostenibles que sus homólogas con un nivel de competitividad similar.
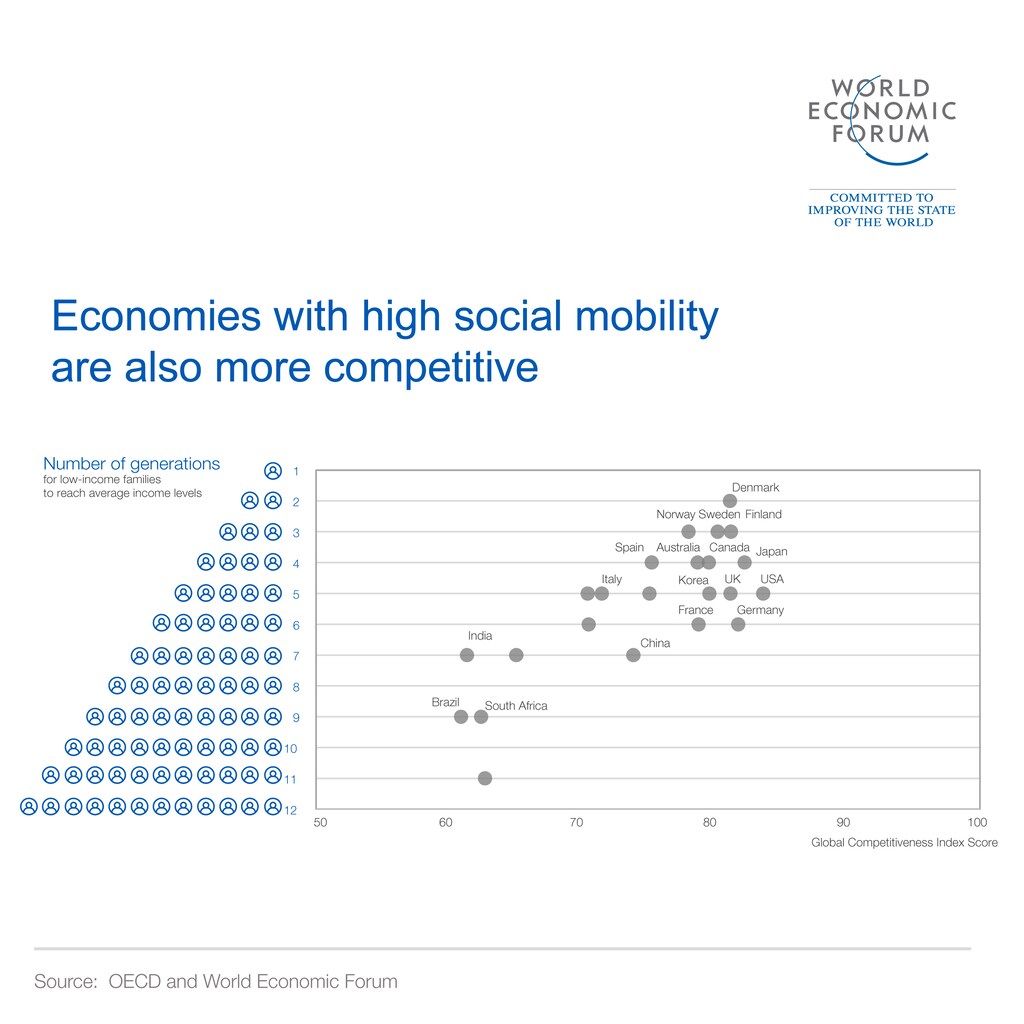
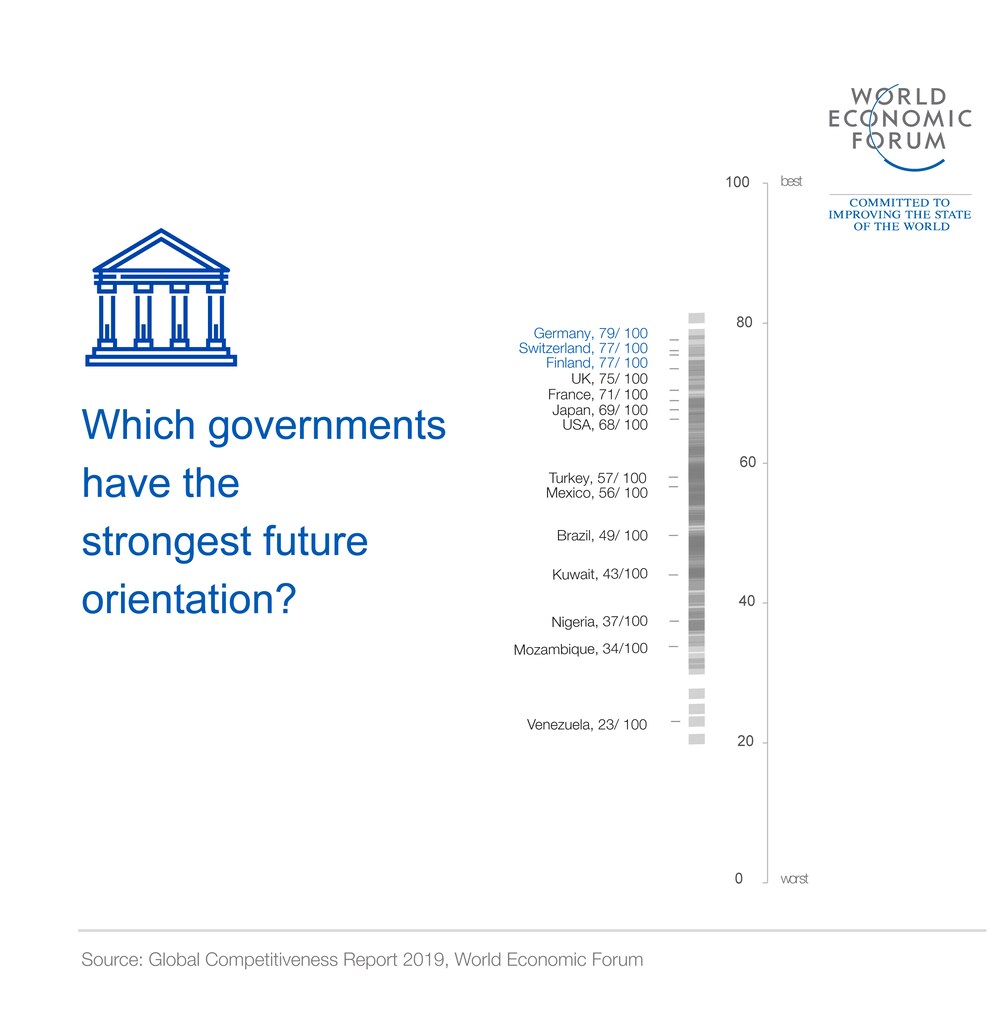
Sin embargo, la mayoría de los países presentan resultados muy diferentes en factores sociales y ambientales para el mismo nivel actual de competitividad. Por ejemplo, en el frente ambiental, mientras que Suecia y Estados Unidos superan ambos los 80/100 en competitividad, Suecia aumentó su dependencia de la energía renovable un 13 % en los últimos 15 años, mientras que Estados Unidos solo un 3 %; del mismo modo, en el ámbito de la política social, aunque Dinamarca y el Reino Unido se encuentran en niveles de competitividad comparables, una persona de bajos ingresos necesita dos generaciones para alcanzar la renta media en Dinamarca, y cinco años en el Reino Unido. Las puntuaciones bajas de la mayoría de las economías en la medida de la «orientación al futuro del gobierno» indican que los responsables de la política económica no están a la altura de las expectativas de sus poblaciones en lo que respecta a la construcción de una nueva economía y sociedad.
El último Informe sobre la Competitividad Global muestra que la transición hacia una economía más ecológica y equitativa no solo es posible, sino imperativa para restaurar la productividad. Las tecnologías de la Cuarta Revolución Industrial nos ofrecen las herramientas para hacer realidad esta visión. Pero este cambio no tiene nada de determinista. Los responsables de la política, los líderes empresariales y los sistemas multilaterales internacionales deben trabajar juntos para marcar una nueva dirección y deben ahora tomar decisiones audaces y visionarias que nos conduzcan a una trayectoria de beneficio mutuo triple para el crecimiento, la prosperidad compartida y la sostenibilidad.