Los seis mayores sistemas de pensiones del mundo tendrán un déficit conjunto de 224 billones de dólares para 2050, lo que pondrá en peligro los ingresos de las generaciones futuras y conducirá al mundo industrializado a la mayor crisis de pensiones de la historia. Esta es una de las principales conclusiones del nuevo informe del Foro Económico Mundial, Viviremos hasta los 100: ¿cómo podremos pagarlo?, que muestra cómo el déficit mundial de las pensiones pronto superará con creces el PIB mundial.
Para mitigar la crisis que se avecina, los gobiernos deben abordar las brechas en el acceso al sistema de pensiones y el envejecimiento de la población, ya que son las principales causas del aumento de la brecha de las pensiones.
Mientras tanto, el informe también concluyó que millones de futuros trabajadores quizá tengan que esperar hasta bien entrados los setenta años para jubilarse, mientras los países de todo el mundo se apresuran a cerrar un enorme agujero en la financiación de las pensiones.
Vivir más tiene un coste
La calidad de la atención sanitaria ha mejorado durante el último siglo y, con ella, también ha aumentado la esperanza de vida mundial; sin embargo, las nuevas generaciones pagarán un alto precio por vivir más tiempo.
La longevidad ha aumentado de forma sostenida desde mediados del siglo XX. Según el informe del Foro Económico Mundial, los bebés nacidos en 2017 pueden esperar vivir 100 años o más.
«El aumento previsto de la longevidad y el consiguiente envejecimiento de la población equivalen, en términos financieros, al cambio climático», afirmó Michael Drexler, director de Sistemas Financieros y de Infraestructura del Foro Económico Mundial. «Debemos abordarlo ahora o aceptar que sus consecuencias adversas perseguirán a las generaciones futuras y supondrán una carga imposible para nuestros hijos y nietos».
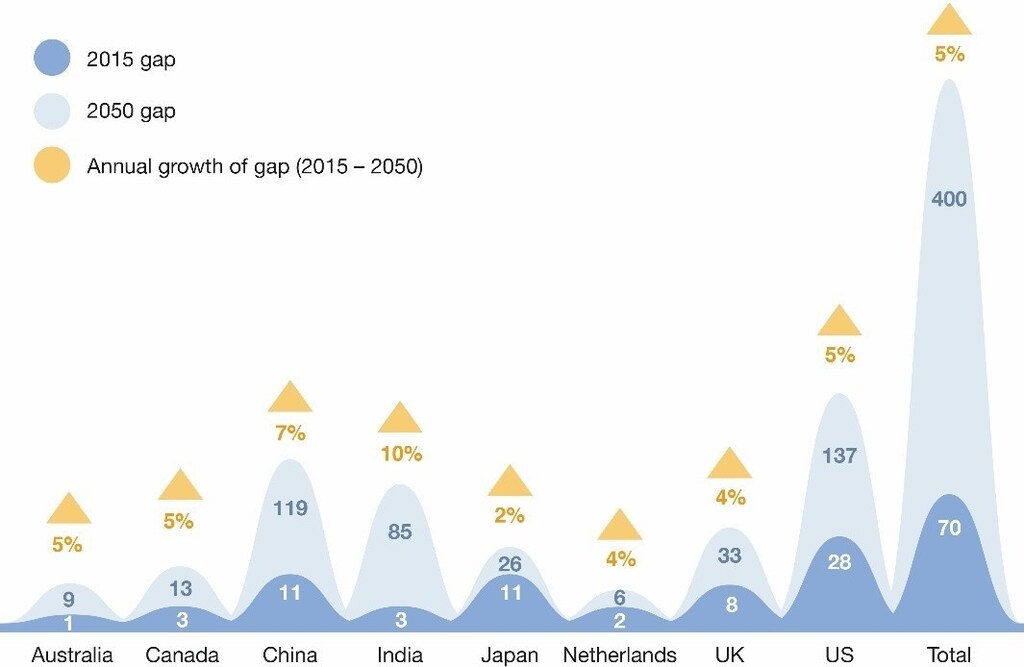
El informe calcula el impacto del envejecimiento de la población en la brecha de las pensiones en los mayores mercados de pensiones del mundo: Estados Unidos, Reino Unido, Japón, Países Bajos, Canadá y Australia. En esos mercados, la brecha más grande corresponde a Estados Unidos, donde se prevé que el déficit actual de 28 billones de dólares aumente a 137 billones en 2050. Se calcula que la brecha media en los seis mercados combinados alcanzará los 300.000 dólares por persona. La brecha total de los ocho mercados incluidos en el estudio (que también abarca China e India, los países más poblados del mundo) llegará a 400 billones de dólares para 2050.
Impacto de la brecha de ahorro
El objetivo aproximado para la mayoría de las personas jubiladas de todo el mundo es recibir una pensión equivalente a alrededor del 70 % de sus ingresos previos a la jubilación. Esto les permitirá mantener un nivel de vida similar, ya que durante la jubilación suelen reducirse gastos como el ahorro personal y los impuestos.
Sin embargo, para quienes tienen ingresos bajos, el objetivo del 70 % no será suficiente y podría conducir a la pobreza si no aumentan sus ahorros.
Según el informe, el envejecimiento de la población seguirá impulsando una brecha en la financiación de las pensiones que crecerá a un ritmo superior al crecimiento económico previsto, que suele ser del 4 %-5 % anual.
«El desafío del ahorro para la jubilación ha llegado a un punto crítico y hay que actuar ahora», afirma Jacques Goulet, presidente de Salud y Patrimonio de Mercer, principal colaborador de la iniciativa del Foro Económico Mundial. «No existe una solución milagrosa única para cerrar la brecha de las pensiones. Las personas deben aumentar sus ahorros personales y sus conocimientos financieros, mientras que el sector privado y los gobiernos deben ofrecer programas para apoyarlas».
Cinco medidas clave para cerrar la brecha de las pensiones
Afortunadamente, no todo está perdido: los gobiernos y otros responsables de formular políticas pueden tomar medidas para reforzar los sistemas de pensiones, que están bajo presión.
El informe destaca las siguientes prioridades:
Elevar la edad de jubilación. A medida que aumenta la esperanza de vida, también debería aumentar la edad de jubilación. Se ha sugerido que, en los países donde las generaciones futuras tengan una esperanza de vida superior a los 100 años, para 2050 la edad efectiva de jubilación debería ser de al menos 70 años.
Facilitar el ahorro. Ahorrar dinero para la jubilación no es una prioridad para muchos jóvenes, pero hay formas de garantizar que los empleados acumulen un fondo de pensiones. Un buen ejemplo es el sistema de afiliación automática implantado en el Reino Unido. A partir de 2019, el 8 % de los ingresos de cada persona se aportará automáticamente a una cuenta de ahorro para la jubilación.
Mejorar la educación financiera. La importancia de ahorrar para el futuro debería enseñarse en las escuelas y reforzarse a lo largo de la trayectoria profesional; quienes empiezan a ahorrar pronto tienen menos probabilidades de pasar apuros económicos durante la jubilación.
Informar sobre las limitaciones de las pensiones. Es importante que las personas no dependan únicamente de la pensión estatal al jubilarse, ya que quizá no sea suficiente para mantener su estilo de vida. En muchos casos tendrán que complementar la pensión estatal con ahorros privados.
Ofrecer una visión unificada de los datos sobre pensiones. Puede resultar difícil llevar un control de varios fondos de pensiones privados. En Dinamarca, las personas ahorradoras tienen acceso a un panel en línea que ofrece una visión integral de sus distintas cuentas de ahorro para la jubilación.




