Las recientes oscilaciones en las acciones de GameStop y de la cadena de cines AMC captaron la atención del mundo.
Son ejemplos de “negociación frenética”, en la que un grupo de pequeños inversores se coordina para operar en la misma dirección.
El profesor de Wharton y coautor de “Trading Frenzies and their Impact on Real Investment”, Itay Goldstein, explica cómo funcionan.
Los recientes repuntes y la volatilidad en las acciones del minorista de videojuegos GameStop y de la cadena de cines AMC pueden vincularse a un término conocido como “negociación frenética”, según Itay Goldstein, profesor de finanzas y economía en Wharton, que coescribió en 2013 un trabajo de investigación sobre ese tema junto con Emre Ozdenoren, profesor de economía en la London Business School, y Kathy Yuan, profesor de finanzas en la London School of Economics.
En ese artículo, titulado “Trading Frenzies and their Impact on Real Investment”, los autores presentan una teoría sobre lo que podría generar un frenesí bursátil. “Un grupo de pequeños inversores se coordina para operar en la misma dirección, sabiendo que, si todos lo hacen, esto beneficiará el valor monetario de sus posiciones”, afirmó Goldstein. “El mecanismo pasa por una empresa con restricciones financieras: si todos venden, a la empresa le costará obtener dinero, lo que reducirá su valor y beneficiará a todos los que vendieron; el mecanismo también puede funcionar para la compra.”
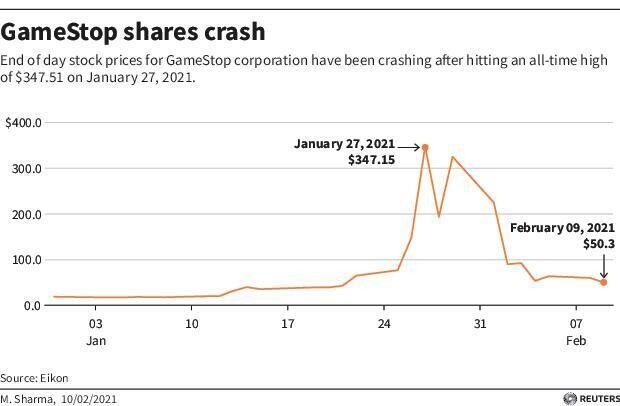
Según Goldstein, lo ocurrido con GameStop fue similar en cuanto al motivo de coordinación, pero el mecanismo funcionó a través del short squeeze, al menos en cierta medida. “Si todos compran, los vendedores en corto se verán acorralados y obligados a comprar, lo que hace subir el precio de la acción, beneficiando a todos los que compran.” Así, tras alcanzar un máximo de 483 dólares el 28 de enero, el precio de la acción de GameStop ha caído con la misma brusquedad hasta 64 dólares al cierre de la semana pasada.
“Un frenesí bursátil se produce cuando los incentivos son tales que distintos participantes del mercado quieren operar en la misma dirección”, afirmó Goldstein en una entrevista la semana pasada en el programa de radio Wharton Business Daily en SiriusXM. (Escuche el podcast completo aquí). “Normalmente, las fuerzas del mercado actúan en sentido contrario. Así, cuando todos compran, es un buen momento para vender. Esto aporta equilibrio al sistema, lo que ayuda a estabilizar los mercados.”
Un episodio típico de frenesí bursátil son los “ataques bajistas” (bear raids), en los que los vendedores en corto se unen contra una acción y la venden, haciendo bajar su precio. Como resultado, una empresa con restricciones financieras que sufre el ataque tiene “dificultades para obtener capital y financiarse”, afirmó Goldstein. “En consecuencia, el valor de la empresa caerá y los vendedores en corto se beneficiarán de su posición.”
“Si una empresa sufre un ataque de venta en corto y el precio cae drásticamente, a la empresa le costará mucho captar capital e invertir.”
–Itay Goldstein
En el frenesí bursátil de la acción de GameStop también se vio “a todos queriendo operar en la misma dirección al mismo tiempo”, solo que querían comprar, añadió Goldstein. En este caso, los inversores que compraron acciones de GameStop se enfrentaron a grandes fondos de cobertura que mantenían posiciones cortas pendientes sobre la acción.
Los compradores de la acción razonaron que, si todos compraban, a los vendedores en corto les resultaría caro mantener sus posiciones y se enfrentarían al llamado “short squeeze”, explicó. Un short squeeze implacable obligaría finalmente a los vendedores en corto a comprar la acción para cumplir sus compromisos de entrega, lo que haría subir el precio y, con ello, generaría beneficios para los inversores que siempre habían apostado por una subida, añadió.
Coordinación en las redes sociales
La idea de la coordinación llevó a Goldstein y a sus coautores a hacer algunas predicciones relacionadas con lo ocurrido con GameStop. Por ejemplo, escribieron: “Un gran volumen de actividad en foros [de internet] de este tipo podría sugerir que los especuladores tienen más información común que privada, por lo que es más probable que se produzcan frenesís bursátiles.”
Goldstein señaló que detrás del frenesí bursátil está la idea de que las personas se coordinan para operar en la misma dirección. “La aparición de Reddit y de otros foros donde intercambiaban información y tácticas, entre otras cosas, sin duda les ayudó a desarrollar este mecanismo de coordinación que hizo surgir el frenesí”, afirmó.
“La complicación para los reguladores es que la información real que debería incorporarse a los precios también puede difundirse a través de las redes sociales”, afirmó el profesor de finanzas de Wharton Jules H. van Binsbergen a Knowledge@Wharton para un artículo reciente sobre los repuntes de precios de GameStop y AMC. “Esto aún puede provocar cambios considerables en los precios, pero dichos cambios hacen que los mercados financieros sean más informativos, lo que beneficia a la economía real.”
El episodio de GameStop es “un caso curioso”, afirmó Goldstein, “en el que todos estos inversores minoristas se coordinan en internet para tomar posiciones largas contra un vendedor en corto y dificultar que este mantenga su posición”.
“La coordinación entre especuladores es a veces deseable para la capacidad informativa de los precios y la eficiencia de las inversiones, pero los incentivos de los especuladores empujan en sentido contrario, de modo que se coordinan precisamente cuando no es deseable”, afirmaron Goldstein y sus coautores en su artículo.
“Al final del día, nos preocupa sobre todo la economía real, y no tanto el propio mercado financiero.”
–Itay Goldstein
Los frenesís bursátiles también se observan en otros contextos, como el de las divisas, afirmó Goldstein. “Los gobiernos intentan mantener el tipo de cambio de su moneda en un nivel determinado y, entonces, los especuladores perciben [que] esto puede estar fuera de equilibrio, y todos se coordinan para operar contra la moneda”, afirmó. “Al final, los gobiernos abandonan el tipo de cambio en esas situaciones.”
El efecto sobre la economía real
Las repercusiones de la negociación frenética en la economía real podrían ser amplias y profundas, un aspecto que Goldstein y sus coautores analizaron en su artículo. “Normalmente, cuando pensamos en la negociación en los mercados financieros, deberíamos dar un paso atrás y preguntarnos: ¿realmente nos importa?”, afirmó. “Al final del día, ¿es esto solo un espectáculo secundario, un pequeño casino en el que unos ganan dinero y otros lo pierden, pero que no tiene ningún efecto real? ¿O sí tiene un efecto real?”
Esas preguntas habían intrigado a Goldstein durante mucho tiempo y despertado su interés por el llamado efecto real de los mercados financieros. “Cuando algo ocurre en el mercado bursátil, ¿realmente afecta a las empresas, la inversión, el empleo o la producción? Esto es la economía real”, afirmó. “Al final del día, nos preocupa sobre todo la economía real, y no tanto el propio mercado financiero.”
Ese interés investigador llevó a Goldstein a buscar y seguir los “efectos de retroalimentación” que van del mercado financiero al lado real de la economía, como la inversión, el empleo y la producción. En los ataques de venta en corto marcados por frenesís bursátiles, “el efecto real fue muy claro y muy inmediato”, afirmó. “Si una empresa sufre un ataque de venta en corto y el precio cae drásticamente, a la empresa le costará mucho captar capital e invertir. Esto tendrá un efecto real sobre la inversión, sobre la producción de la empresa, y así sucesivamente.”
El artículo de Goldstein confirmó ese efecto real: “Tanto la evidencia anecdótica como la evidencia empírica de muestras amplias sugieren que el bucle de retroalimentación entre las operaciones de las empresas y la negociación de sus acciones es un elemento importante en la aparición de frenesís bursátiles.”
En el caso de GameStop, el efecto real puede ser limitado en cuanto a su capacidad para captar capital fresco. Pero sí habría repercusiones derivadas de la volatilidad de los precios y del aumento de los volúmenes de negociación: el 25 de enero, los volúmenes de negociación de la acción se multiplicaron casi por diez, hasta unos 180 millones. “Algunas personas ganan dinero y otras lo pierden”, afirmó Goldstein. “Y el hecho de que tantas personas pierdan dinero podría acabar causando alteraciones en la economía real.”
“El hecho de que pudieran coordinar [el frenesí bursátil] a través de las redes sociales y llevar a cabo acciones tan masivas, creo que da que pensar a la gente.”
–Itay Goldstein
“Motivos fundamentales”
Detrás de los frenesís bursátiles en las acciones de GameStop y AMC había “motivos fundamentales muy sólidos” por ambas partes. Los vendedores en corto tenían “preocupaciones fundamentales muy sólidas” sobre la situación de las dos empresas, y la pandemia había agravado esos problemas. “Si miramos el mundo tras la pandemia, las cosas podrían cambiar de un modo que no favorezca las perspectivas a largo plazo, así que tenían motivos para mantener estas posiciones de venta en corto”, afirmó Goldstein. Los fondos de cobertura tenían las mayores posiciones cortas en esas acciones.
Por otro lado, los inversores minoristas que tomaron posiciones largas en esas acciones y empezaron a comprarlas “tenían una visión fundamental más optimista”, continuó Goldstein. “Dijeron que, al final del día, GameStop tiene una marca sólida y que necesita hacer algunos ajustes.” También circulaban ideas de que la empresa podría optar por el comercio electrónico y reproducir parte de su negocio físico en el entorno en línea, añadió. “Así que hubo una situación de desacuerdo básico, algo sano para los mercados financieros. Pero todo se descontroló con este frenesí bursátil y esta coordinación, que llevó a que el precio de la acción se disparara y luego se desplomara.”
Cuando se calmen las aguas, comenzarán los debates sobre reformas de los mercados financieros para intentar evitar la volatilidad de precios como la del caso de GameStop, afirmó Goldstein. “Ante este tipo de ataque especulativo, uno querría echar un poco de arena en los engranajes de los mercados financieros y frenarlos.” Ya hay miembros del Congreso que han pedido un “impuesto a las transacciones” para frenar la venta en corto excesiva. Los reguladores financieros concluyeron que, en el frenesí bursátil de GameStop, “la infraestructura básica fue resistente” y que aguantó “durante la alta volatilidad y el elevado volumen de negociación”. Pero siguen estudiando el impacto en la protección de los inversores y en el funcionamiento eficiente de los mercados.
Aun así, algunos reguladores quieren una mayor transparencia para los inversores, mientras que otros quieren suspensiones de la negociación. Goldstein dijo que esperaba un mayor examen del proceso de venta en corto y del papel de las redes sociales. “El hecho de que pudieran coordinarse [el frenesí bursátil] a través de las redes sociales y llevar a cabo acciones tan masivas, creo que da que pensar a la gente.”




