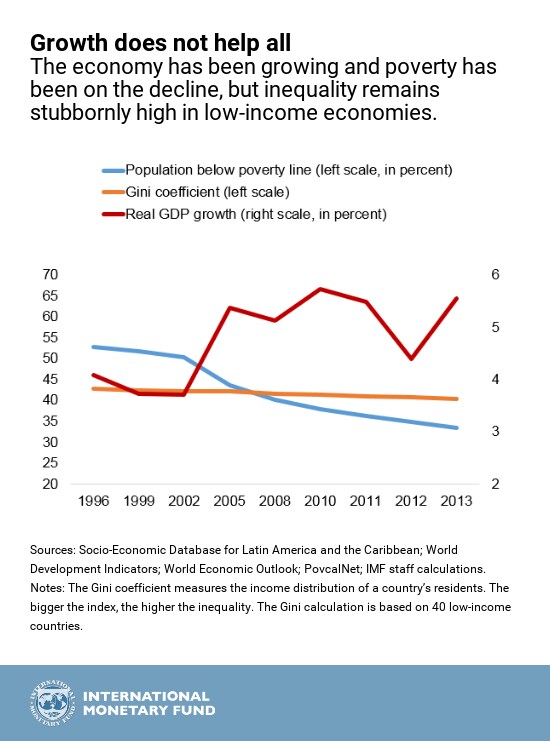
La desigualdad de ingresos, elevada y creciente, es una preocupación grave en muchos países, como destacó el reciente informe del FMI Monitor Fiscal. Sin embargo, la riqueza está distribuida de forma aún más desigual que los ingresos, como muestra la imagen de abajo.
Aunque Thomas Piketty ha propuesto célebremente un impuesto global coordinado sobre el patrimonio de las personas más ricas, del dos por ciento, hoy en día hay muy pocos impuestos explícitos sobre el patrimonio que sean eficaces, tanto en las economías en desarrollo como en las avanzadas. De hecho, entre 1985 y 2007, el número de países de la OCDE con un impuesto sobre el patrimonio vigente cayó de doce a solo cuatro. Y muchos de esos impuestos eran, y siguen siendo, poco eficaces. Muy pocos países en desarrollo tienen un impuesto sobre el patrimonio en su legislación, e India eliminó el suyo en su último presupuesto.
El diseño de los impuestos sobre el patrimonio es notoriamente vulnerable a las presiones de los grupos de interés y a la concesión de exenciones que las personas más ricas pueden aprovechar. Además, los ricos han demostrado ser hábiles para evitar o evadir impuestos colocando su patrimonio en el extranjero, en jurisdicciones con bajos impuestos. Las estimaciones de Alstadsæter, Johannesen y Zucmansugieren que alrededor del ocho por ciento de toda la riqueza financiera de los hogares —cerca del 10 por ciento del PIB mundial— se mantiene en el extranjero, en jurisdicciones con bajos impuestos, y que aproximadamente tres cuartas partes de esa riqueza no se declaran. En los países en desarrollo, las cifras son aún más alarmantes. Se estima que el 22 por ciento de toda la riqueza financiera de América Latina se mantiene en el extranjero, y en África la cifra asciende a la enorme proporción del 30 por ciento.
El pasado octubre, este tema candente —cómo pueden los sistemas tributarios contribuir a frenar el aumento excesivo de la desigualdad de riqueza— se debatió en la sesión periódica sobre tributación del FMI y el Banco Mundial. La tributación y la desigualdad también se abordarán en la primera conferencia organizada por la Plataforma para la Colaboración en materia Tributaria, que se celebrará mañana en las Naciones Unidas, en Nueva York.
Creemos que hay varias áreas en las que se puede avanzar.
Vayamos a por las grandes fortunas. Un enfoque basado en el riesgo para las personas con un elevado patrimonio neto y una respuesta gradual que utilice herramientas de comunicación y ejecución de la ley ha dado buenos resultados. En los últimos tres años, la tasa efectiva del impuesto sobre la renta para las personas con un elevado patrimonio neto en Chile aumentó de alrededor del 9 al 10,5 por ciento. Cada vez más países consideran útil crear unidades dentro de la administración tributaria dedicadas a gravar a las personas con un elevado patrimonio neto.
El diseño del sistema tributario importa. Para gravar a los ricos con mayor eficacia, hay que prestar atención a muchos aspectos del diseño y la aplicación de los impuestos. Por ejemplo, la ausencia de un impuesto anual sobre el patrimonio quizá no sea tan importante si se gravan eficazmente los ingresos de capital que genera ese patrimonio y su transferencia entre generaciones. También puede tener sentido gravar distintos tipos de patrimonio de maneras diferentes. Gran parte del patrimonio está invertido en bienes inmuebles, por ejemplo, por lo que los impuestos sobre la propiedad pueden ser una forma valiosa, aunque imperfecta, de gravar el patrimonio (si bien, como señaló Alex Cobham durante el evento, probablemente sean menos eficaces para llegar a los superricos). También conviene recordar que los impuestos sobre el patrimonio mal diseñados y expuestos a la elusión —por ejemplo, debido a exenciones excesivas o a una tributación débil de las donaciones y las herencias— pueden provocar grandes distorsiones y recaudar muy poco.
Llegar a las mentes y los corazones para llegar a los bolsillos. Al menos algunas personas entre las más ricas reconocen que pagar más impuestos aporta cierto beneficio social (por ejemplo, el padre de Bill Gates). Quizá se pueda hacer más para fomentar ese sentido de responsabilidad social, recurriendo, por ejemplo, a las pruebas del impacto en el desarrollo del gasto focalizado en países pobres, como el efecto en los resultados educativos. En general, es más probable que las personas ricas, al igual que el resto de nosotros, estén dispuestas a pagar impuestos —y menos dispuestas a ocultar sus activos— cuando el gobierno es digno de confianza y eficiente, y los derechos de propiedad están protegidos.
Forjar coaliciones de apoyo.Los medios de comunicación informan de que las multinacionales del mundo evitaban pagar miles de millones de dólares en los países donde operaban. Las organizaciones de la sociedad civil se han centrado en las aparentes pérdidas de ingresos fiscales en los países en desarrollo. La mayoría de esos informes expresaba la opinión —con la que no todos estarían de acuerdo— de que la elusión fiscal agresiva constituye una conducta moralmente inaceptable por parte de las empresas multinacionales. El periodismo de investigación ha dado aún más relieve a estas preocupaciones.
Pensemos en los gestores de patrimonio.A los intermediarios que ayudan a ocultar patrimonio les importa su reputación. Esto ofrece una vía para sumarlos a los esfuerzos por reformar el sistema, incluso haciendo que, en algunos casos, se conviertan en denunciantes. La sensación de injusticia que acompaña a la conciencia pública, incluso sobre actividades legales, puede dar un poderoso impulso a la acción política. Brooke Harrington subrayó este punto en su trabajo; ella es otra ponente en las Reuniones Anuales. Cabe señalar que, en algunos casos, los denunciantes han recibido recompensas económicas muy cuantiosas.
Una mayor transparencia puede contribuir a aumentar el escrutinio.El intercambio de información tributaria entre países es una herramienta poderosa para abordar los ingresos y el patrimonio no declarados, tanto en los países en desarrollo como en las economías avanzadas. No cabe duda de que las iniciativas impulsadas por el G20 en este ámbito constituyen un enfoque extraordinario, que quizá termine transformando la tributación de las personas ricas a través de las fronteras. Pero es importante garantizar que las autoridades tributarias de los países en desarrollo aprovechen los beneficios del intercambio de información. Las organizaciones internacionales pueden ayudar a adaptar mejor estas normas a los países en desarrollo y respaldar el avance hacia una mayor disponibilidad pública de información sobre los titulares reales y el patrimonio agregado en el extranjero. Esto puede propiciar un escrutinio útil y generar más apoyo para combatir la evasión transfronteriza.
Es difícil prever un avance inmediato hacia una tributación más eficaz del patrimonio en los países de bajos ingresos. Pero vemos buenos motivos para ser menos pesimistas que hace apenas unos años.




