Los ministros de Finanzas de los países del G7 han respaldado la creación de un tipo mínimo global del impuesto de sociedades de al menos el 15%.
El acuerdo podría sentar las bases de un pacto mundial.
Se espera que el mínimo represente entre 50.000 y 80.000 millones de dólares en impuestos adicionales.
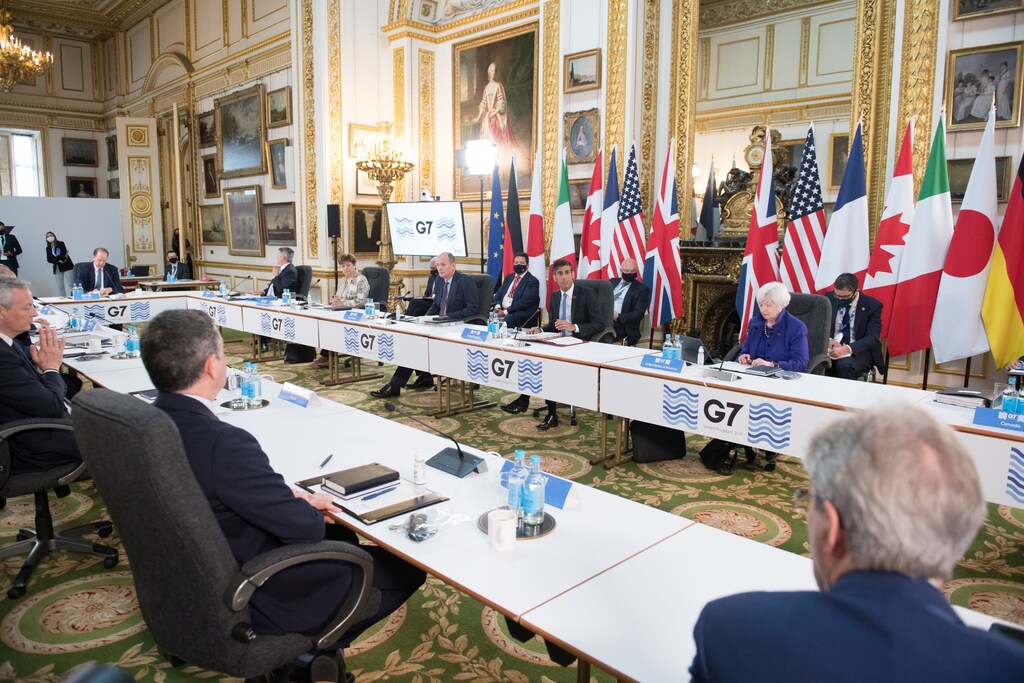
Los ministros de Finanzas del Grupo de los Siete (G7), países ricos, alcanzaron un acuerdo histórico el 5 de junio en favor de la creación de un tipo mínimo global del impuesto de sociedades de al menos el 15%, un acuerdo que podría luego sentar las bases de un pacto mundial.
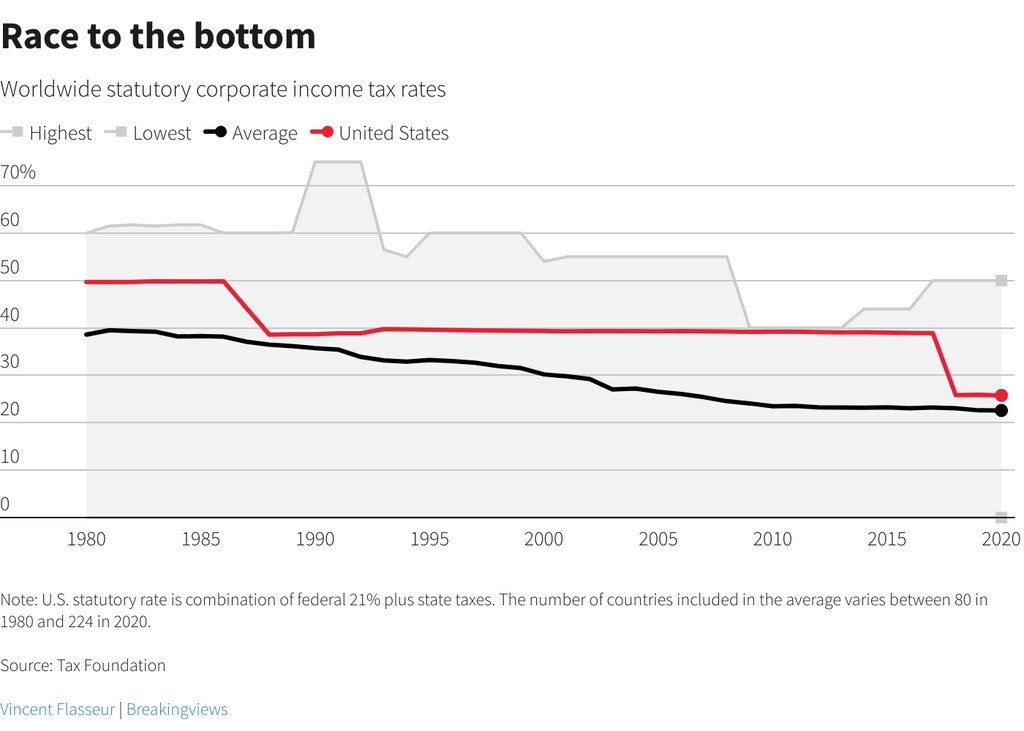
Este pacto pretende poner fin a lo que la secretaria del Tesoro de EE. UU., Janet Yellen, ha calificado de «carrera de 30 años hacia el fondo en los tipos del impuesto de sociedades», en la que los países compiten por atraer a las multinacionales.
¿Por qué un impuesto mínimo global?
Las grandes economías pretenden disuadir a las multinacionales de trasladar beneficios —y recaudación fiscal— a países de baja tributación, con independencia de dónde se realicen sus ventas.
Cada vez más, los ingresos procedentes de activos intangibles, como las patentes farmacéuticas, el software y las regalías por propiedad intelectual, se han desplazado a estas jurisdicciones, lo que permite a las empresas evitar el pago de impuestos más elevados en sus países de origen tradicionales.
¿En qué punto están las negociaciones?
El acuerdo del G7 se enmarca en un esfuerzo existente y mucho más amplio. La Organización para la Cooperación y el Desarrollo Económicos lleva años coordinando negociaciones fiscales entre 140 países sobre normas para gravar los servicios digitales transfronterizos y frenar la erosión de la base imponible, incluido un impuesto mínimo global de sociedades.
La OCDE y los países del G20 aspiran a alcanzar un consenso sobre ambos temas a mitad de año, pero las negociaciones sobre un mínimo global del impuesto de sociedades son técnicamente más sencillas y generan menos controversia. Si se logra un consenso amplio, será extremadamente difícil que cualquier país de baja tributación intente bloquear un acuerdo.
Se espera que el mínimo represente la mayor parte de los 50.000-80.000 millones de dólares en impuestos adicionales que la OCDE calcula que las empresas acabarán pagando a escala mundial en virtud de los acuerdos en ambos frentes.
¿Cómo funcionaría un mínimo global?
El tipo mínimo global del impuesto se aplicaría a los beneficios obtenidos en el extranjero.
Los gobiernos podrían seguir fijando el tipo local del impuesto de sociedades que deseen, pero si las empresas pagan tipos más bajos en un determinado país, sus gobiernos de origen podrían aplicar un «top-up» de sus impuestos hasta el tipo mínimo, eliminando así la ventaja de trasladar beneficios.
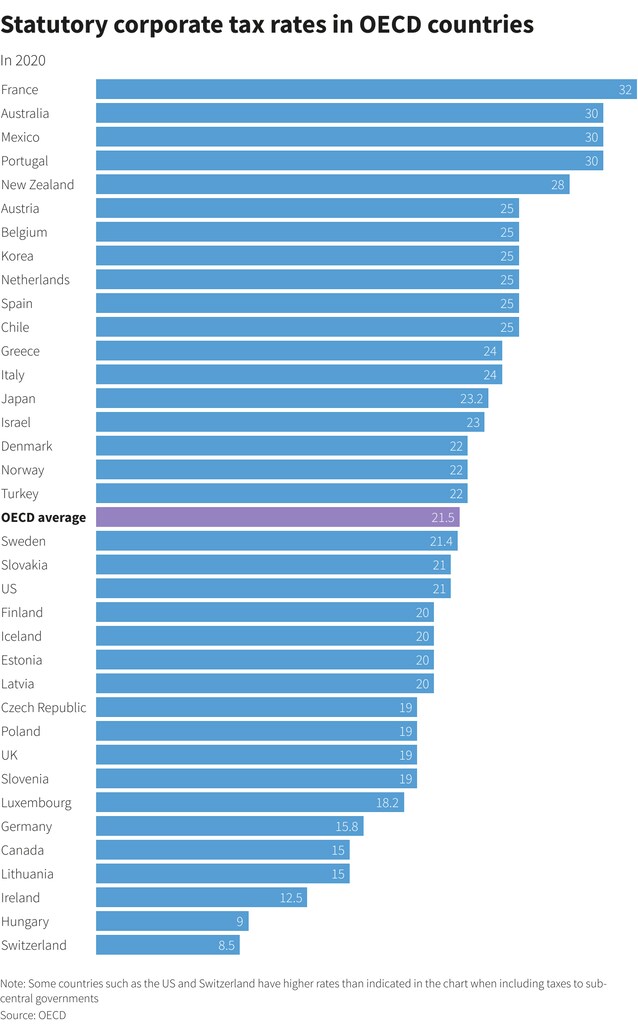
La OCDE señaló el mes pasado que los gobiernos habían acordado en términos generales el diseño básico del impuesto mínimo, pero no el tipo. Los expertos fiscales afirman que esa es la cuestión más espinosa, aunque el acuerdo del G7 crea un fuerte impulso en torno al nivel del 15% o superior.
Entre los demás aspectos que aún deben negociarse figuran si deben incluirse los fondos de inversión y los fondos de inversión inmobiliaria (REIT), cuándo aplicar el nuevo tipo y garantizar su compatibilidad con las reformas fiscales de EE. UU. destinadas a frenar la erosión.
Próximos pasos
Una reunión del G20 prevista para el próximo mes en Venecia determinará si el acuerdo del G7 obtiene el respaldo amplio de los mayores países en desarrollo del mundo y de los países en desarrollo.
Todavía queda mucho por pulir, incluidas las métricas que determinarán cómo y a qué multinacionales se aplicará el impuesto.
El comunicado del G7 dejó abierta la cuestión de qué ocurrirá, mientras tanto, con los impuestos sobre servicios digitales que gravan a las grandes empresas tecnológicas en distintas jurisdicciones, y que Estados Unidos quería eliminar en cuanto se alcanzara un acuerdo.
Solo indicó que debe haber «una coordinación adecuada entre la aplicación de las nuevas normas fiscales internacionales y la supresión de todos los impuestos sobre los servicios digitales».
Cualquier acuerdo final podría tener grandes repercusiones para los países de baja tributación y los paraísos fiscales.
La economía irlandesa ha prosperado con la llegada de miles de millones de dólares en inversiones de multinacionales. Dublín, que se ha resistido a los intentos de la Unión Europea de armonizar sus normas fiscales, es poco probable que acepte un tipo mínimo más alto sin oponer resistencia.
Sin embargo, la batalla de los países de baja tributación es menos probable que consista en hacer fracasar las negociaciones en su conjunto y más en lograr apoyo para un tipo mínimo lo más cercano posible al 12,5% o en obtener determinadas exenciones.