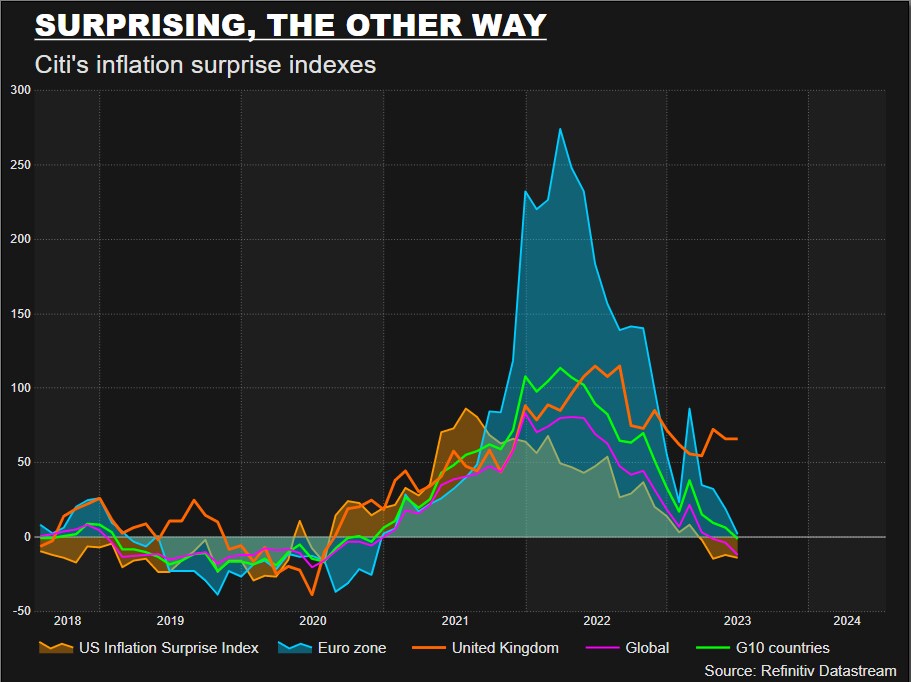
El discurso sobre la inflación ha vuelto a cambiar, y algunos economistas esperan ahora que quede por debajo de las expectativas.
Esto se debe a varios factores, entre ellos la disminución de las perturbaciones en las cadenas de suministro y la caída de los precios de la energía.
No obstante, es importante señalar que la inflación sigue siendo elevada y que es demasiado pronto para afirmar si el descenso por debajo del objetivo se mantendrá.
Se prevé que el Banco Central Europeo (BCE) siga subiendo los tipos de interés en los próximos meses para tratar de controlar la inflación.
Este no es un ciclo económico normal.
Para los responsables políticos, los inversores y los operadores de mercado, han sido unos años duros. Las conmociones sin precedentes y un fuerte repunte de la inflación han puesto patas arriba el mundo económico, sobre todo en el intento de determinar qué será duradero una vez que se asienten las aguas.
Al principio, se resistían a aceptar que el repunte de la inflación tras la pandemia fuera algo más que un ajuste temporal de precios tras los confinamientos y las perturbaciones del suministro a escala mundial. Después, los pronosticadores públicos y privados pasaron a temer que la sacudida energética relacionada con Ucrania consolidara durante años un deterioro del coste de vida y provocara recesiones importantes.
Pero, por impresionante que sea la desinflación en EE. UU. que se extiende a lo largo de 2023, sin un desplome del empleo ni de la economía en general hasta ahora, el discurso vuelve a cambiar, y alimenta las esperanzas de que el duro endurecimiento monetario de los bancos centrales también sea de corta duración.
Con un 'aterrizaje suave' que vuelve a ser ya la opinión mayoritaria, abundan expresiones como 'desinflación inmaculada' y surgen dudas sobre si la dinámica subyacente de los precios ha cambiado realmente, aunque se redibujen los mapas geopolíticos y de las cadenas de suministro.
"¿Es 'pegajosa' la nueva 'transitoria'?", se preguntaron esta semana los estrategas de Morgan Stanley, comparando un calificativo muy criticado para describir lo que antes se suponía un repunte temporal de la inflación con la palabra que hoy se usa con más frecuencia para describir su persistencia.
Que 'pegajosa' desaparezca del léxico, como ocurrió con 'transitoria' a finales de 2021, depende, según calculan, de las claves de los recientes datos alentadores sobre la evolución de los precios en EE. UU. y de un discurso clave pronunciado la semana pasada por el gobernador de la Reserva Federal Christopher Waller, considerado un pensador de consenso dentro del banco central.
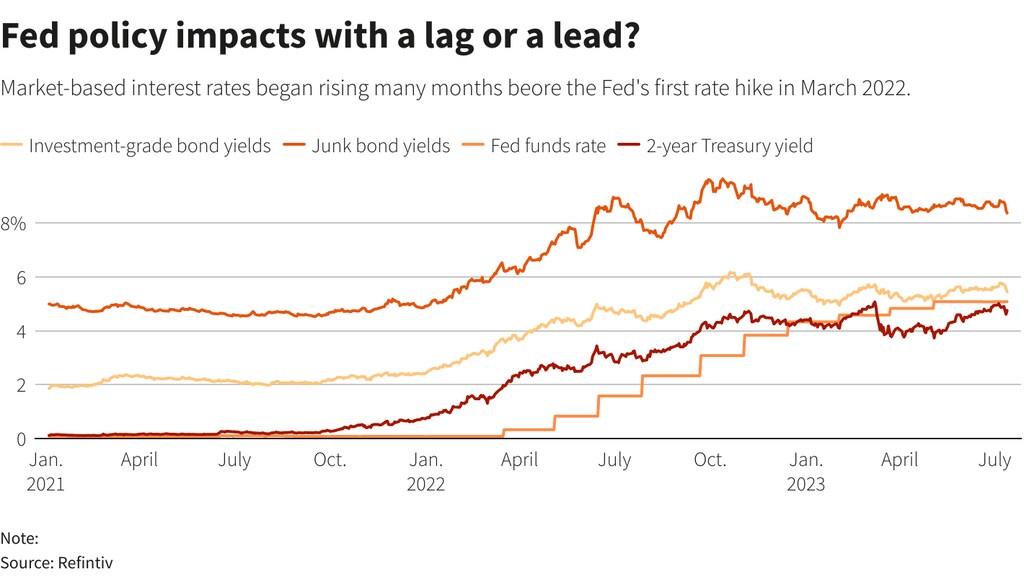
Curiosamente, los estrategas, Guneet Dhingra y Allen Liu, sugieren que la Fed podría volver a quedarse 'rezagada' a la hora de detectar hasta qué punto la inflación caerá a partir de ahora, como muchos sospechan que ocurrió al frenar el primer repunte de los precios al consumo hace dos años.
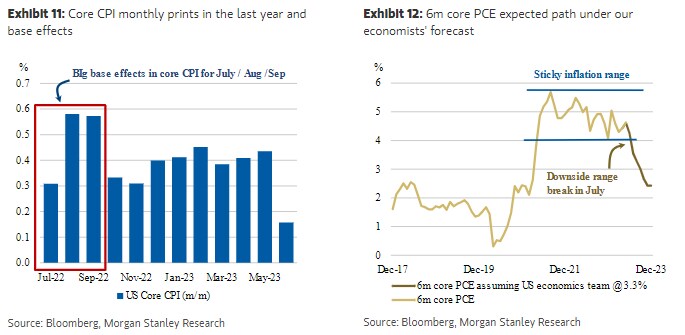
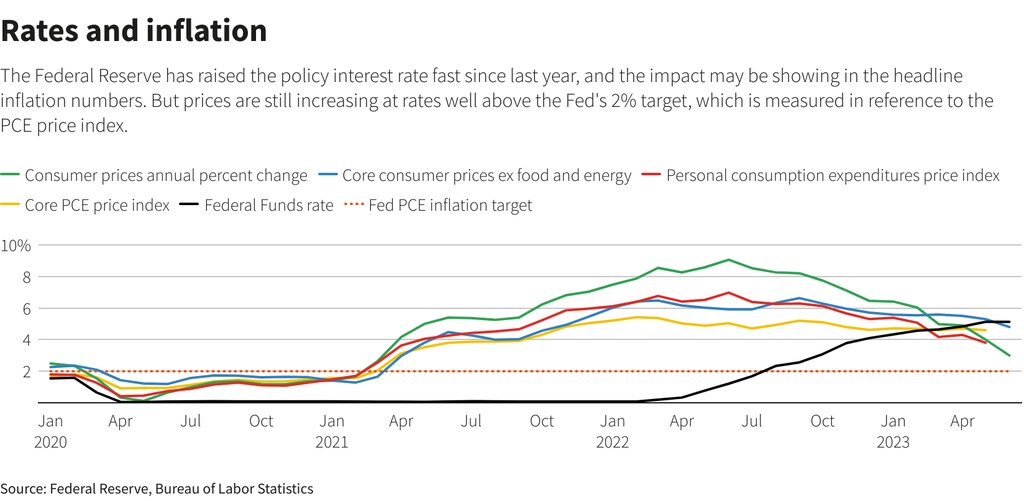
Como muchos, se centran en la fuerte caída de los precios de los vehículos de segunda mano, uno de los principales factores que agravan la inflación 'subyacente', que se sitúa en el 4,8 %, todavía muy por encima de la tasa del IPC general, que ya está por debajo del 3 %.
La caída del 4,2 % de los precios de los vehículos usados en junio, junto con indicaciones de encuestas de que habrá más descensos y con efectos base favorables del año pasado, podría hacer que en los próximos meses la inflación subyacente anual caiga por debajo del rango 'pegajoso' del 4-6 % en el que se ha situado desde finales de 2021.
Y eso, a su vez, podría cumplir la condición de Waller de que haya dos lecturas más alentadoras de la inflación para que la Fed no tenga que volver a subir los tipos más allá del movimiento de un cuarto de punto, casi seguro, de este mes, a pesar de su advertencia de la semana pasada de que la sorpresa inflacionaria de junio aún podría ser un hecho aislado.
Señalando cuatro meses consecutivos de descenso de las medidas de inflación subyacente de 'media recortada', que eliminan los valores atípicos altos y bajos, el equipo de Morgan Stanley no cree que junio fuera una señal engañosa y considera que la desinflación subyacente es más "una tendencia que un espejismo".
Con el aumento de la oferta laboral, afirman, es probable que la Fed esté, y debería estar, menos preocupada por un mercado de trabajo sólido.
Para ser justos, la secretaria del Tesoro y antigua presidenta de la Fed Janet Yellen se mostró de acuerdo con esa postura el martes.
Observando la 'r-star'
Otros, por supuesto, dudan del optimismo.
Los economistas de Barclays consideran que la desaceleración de la inflación en los servicios básicos se vio favorecida por partidas volátiles, como los precios de los billetes de avión y de los hoteles, que podrían no mantenerse en el futuro, y afirman que los mercados de trabajo ajustados ponen en duda los avances a partir de ahora.
"Sospechamos firmemente que los datos de junio exageran las presiones desinflacionistas", concluyen.
Los inversores globales encuestados por Bank of America este mes también parecen sugerir que lo mejor de las buenas noticias sobre una inflación más baja podría estar llegando a su fin, ya que la expectativa agregada de la encuesta sobre la inflación mundial en los próximos 12 meses ha dejado de caer.
Y, sin embargo, aunque este mes ha disminuido, la encuesta sigue mostrando que los gestores de fondos tienen una ponderación superior a la media en bonos: más de dos desviaciones típicas por encima de los promedios a largo plazo.
Por supuesto, ese posicionamiento se prepara para dos escenarios posibles: que el optimismo sobre la desinflación resulte correcto y ponga fin al endurecimiento de los bancos centrales, o que los bancos centrales sigan subiendo los tipos en exceso y provoquen a tiempo una recesión profunda y una reversión.
Y es este último escenario el que apunta a la posibilidad de que la inflación quede por debajo del objetivo.
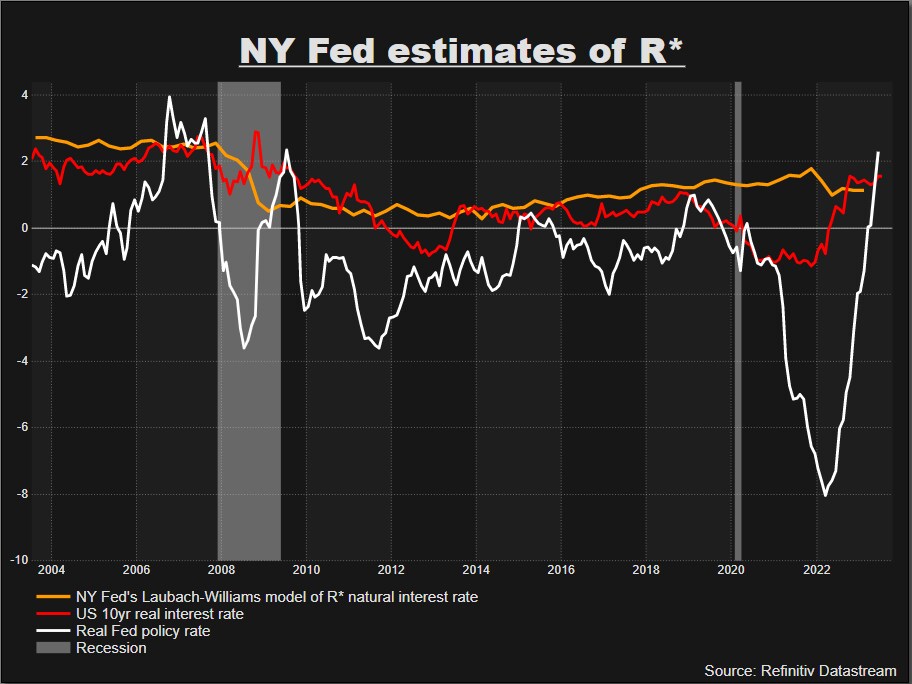
Esto plantea la cuestión de cuánto del endurecimiento de la Fed aún no se ha dejado sentir, teniendo en cuenta el supuesto retardo de 9 a 12 meses de Waller, y también el espinoso asunto de dónde se sitúa exactamente el teórico y esquivo tipo de interés natural 'r-star', compatible con un crecimiento sostenible y una inflación baja y estable.
Con los tipos de interés reales a 10 años, o ajustados por inflación, en el mercado del Tesoro, que tocaron brevemente el nivel más alto en casi 14 años a principios de este mes, situándose en el 1,8390 %, y con la tasa de política real actual ya por encima del 2 %, ambos están ya muy por encima de las más recientes estimaciones de la Fed sobre la 'r-star', situada en torno al 1,14 %.
Y, significativamente, esas estimaciones modeladas de la Fed siguen siendo en realidad inferiores a las de justo antes de que golpeara la pandemia, lo que socava los argumentos que sugieren que el equilibrio económico ha cambiado de forma estructural.
Por tanto, un nuevo endurecimiento de la Fed después de este mes podría hacer que los mercados empiecen a considerar que la inflación acabe quedando por debajo del objetivo del 2 %, pero también que la recesión vuelva a estar sobre la mesa.