En un conjunto reciente de estudios, Carmen Reinhart y Kenneth Rogoff utilizaron una amplia variedad de datos históricos para demostrar que la acumulación de niveles elevados de deuda (pública y privada) en relación con el PIB tiene un efecto negativo prolongado sobre el crecimiento. La magnitud de dicho efecto suscitó un debate sobre errores en sus cálculos. Sin embargo, pocos dudan de la validez de la tendencia.
Esto no debería sorprender. La acumulación excesiva de deuda suele implicar adelantar en el tiempo una parte de la demanda agregada interna, por lo que la salida de esa deuda debe incluir más ahorro y una demanda menor. El shock negativo afecta de forma adversa al sector no transable, que es amplio (aproximadamente dos tercios de una economía avanzada) y depende por completo de la demanda interna. Como resultado, las tasas de crecimiento y empleo caen durante el período de desapalancamiento.
En una economía abierta, el desapalancamiento no necesariamente perjudica tan profundamente al sector transable. Pero, incluso en una economía de este tipo, años de demanda interna impulsada por la deuda pueden producir una pérdida de competitividad y distorsiones estructurales. Y las crisis que a menudo separan las fases de endeudamiento y desapalancamiento causan daños adicionales en los balances y prolongan el proceso de recuperación.
En parte gracias a las investigaciones de Reinhart y Rogoff, sabemos que el apalancamiento excesivo es insostenible y que restablecer el equilibrio requiere tiempo. Como resultado, siguen existiendo interrogantes y dudas sobre un eventual retorno a la línea de tendencia del PIB previa a la crisis, y especialmente del empleo.
Lo que esta línea de investigación explícitamente no nos dice es que el desapalancamiento restaurará el crecimiento por sí solo. Nadie cree que el equilibrio fiscal sea el modelo de crecimiento completo en ningún lugar.
Consideremos el sur de Europa. Desde la perspectiva del crecimiento y el empleo, la deuda pública y privada enmascaró una ausencia de crecimiento de la productividad, una pérdida de competitividad en el sector transable y una serie de deficiencias estructurales subyacentes, entre ellas rigideces en el mercado laboral, carencias en la educación y la formación de competencias, y una inversión insuficiente en infraestructura. La deuda impulsó el crecimiento, generando una demanda agregada que de otro modo no habría existido. (Lo mismo ocurre en Estados Unidos y Japón, aunque los detalles difieren.)
El gobierno no es el único actor en esto. Cuando comienza el ciclo de desapalancamiento, el sector privado empieza a ajustarse estructuralmente, un patrón claramente observable en los datos sobre el crecimiento del sector transable de la economía estadounidense. La moderación de los salarios aumenta la competitividad, y la mano de obra y el capital infrautilizados se reasignan.
La velocidad con la que esto ocurre depende en parte de la flexibilidad y el dinamismo del sector privado. Pero también depende de la capacidad y la voluntad del gobierno de desempeñar una función de puente ante el déficit de demanda agregada, y de impulsar reformas e inversiones que mejoren las perspectivas de crecimiento a largo plazo.
Si el desapalancamiento del sector público no es una política de crecimiento completa, y no lo es, ¿por qué se presta tanta atención a la austeridad fiscal y tan poca acción (en contraste con la retórica vacía) en materia de crecimiento y empleo?
Se me ocurren varias posibilidades, no excluyentes entre sí. Una es que algunos responsables de políticas piensan que el equilibrio fiscal es realmente el pilar principal de una estrategia de crecimiento: desapalancarse rápidamente y seguir adelante.
La creencia de que el multiplicador fiscal suele ser bajo puede haber contribuido a subestimar los costos económicos a corto plazo de las políticas de austeridad, y, por tanto, a pronósticos de crecimiento y empleo persistentemente optimistas. Investigaciones recientes del Fondo Monetario Internacional sobre la variabilidad de los multiplicadores fiscales según el contexto ha suscitado serias dudas sobre los costos y la eficacia de la consolidación fiscal rápida.
Las estimaciones del multiplicador fiscal deben basarse en un supuesto o un modelo que establezca qué habría ocurrido en ausencia de algún tipo de gasto público. Si el supuesto o el modelo es erróneo, también lo es la estimación. El contrafactual debe explicitarse y evaluarse cuidadosamente y en contexto.
En algunos países con altos niveles de deuda y crecimiento deteriorado, el estímulo fiscal podría elevar la prima de riesgo de la deuda soberana y resultar contraproducente; otros tienen más flexibilidad. Los países varían ampliamente en cuanto al daño en los balances de los hogares, lo que afecta claramente la propensión al ahorro y, por ende, el efecto multiplicador. La incertidumbre es una realidad, y se requiere juicio.
Luego está la dimensión temporal. Si la inversión en infraestructura, por ejemplo, genera cierto crecimiento y empleo en el corto y mediano plazo, y un crecimiento sostenible más alto a largo plazo, ¿deberíamos descartarla porque algunas estimaciones del multiplicador son inferiores a uno? De manera similar, si el estímulo fiscal tiene un efecto moderado porque los receptores de los ingresos están ahorrando para restablecer los balances de sus hogares dañados, no está claro que queramos descontar el beneficio del desapalancamiento acelerado, incluso si este se refleja en la demanda interna solo más adelante.
Es posible que los responsables de políticas (y quizá los mercados financieros) hayan creído que los bancos centrales proporcionarían una función de puente adecuada mediante una política monetaria no convencional agresiva, diseñada para contener las tasas de interés a corto y largo plazo. Ciertamente, los bancos centrales han desempeñado un papel crucial. Pero los bancos centrales han declarado que no disponen de los instrumentos de política necesarios para acelerar el ritmo de la recuperación económica.
Entre los costos y riesgos de sus políticas de tasas de interés bajas se encuentran el retorno al patrón de crecimiento apalancado y la creciente incertidumbre sobre los límites de la expansión del balance de un banco central. En otras palabras, ¿los valores elevados de los activos, provocados por tasas de descuento bajas, se corregirán de repente a la baja en algún momento? Nadie lo sabe.
Los países están sujetos a distintos grados de restricción fiscal, dado que (especialmente en el caso de Europa) existe un apetito limitado por transferencias transfronterizas ilimitadas e incondicionales. Quienes tienen cierta flexibilidad pueden y deben utilizarla para proteger a los desempleados y a los jóvenes, acelerar el desapalancamiento e implementar reformas destinadas a respaldar el crecimiento y el empleo; las opciones de otros, y por tanto sus perspectivas de crecimiento a mediano plazo, están más limitadas.
Todos los países, y los responsables de políticas, se enfrentan a decisiones difíciles sobre el momento de la austeridad, el riesgo percibido de crédito soberano, las reformas orientadas al crecimiento y el reparto equitativo de los costos de restablecer el crecimiento. Hasta ahora, el desafío de repartir la carga, junto con modelos de crecimiento ingenuos e incompletos, puede haber contribuido al estancamiento y a la inacción.
La experiencia puede ser una maestra severa, aunque necesaria. El crecimiento no se restablecerá fácilmente ni con rapidez. Quizá necesitábamos la preocupación por la austeridad para enseñarnos el valor de una agenda de crecimiento equilibrado.
Las opiniones expresadas aquí son las del autor, y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
Autor: Michael Spence, premio Nobel de Economía, es profesor de Economía en la Escuela de Negocios Stern de la Universidad de Nueva York y miembro sénior de la Institución Hoover, y es miembro del Foro Económico Mundial en elGlobal Agenda Council on New Growth Models
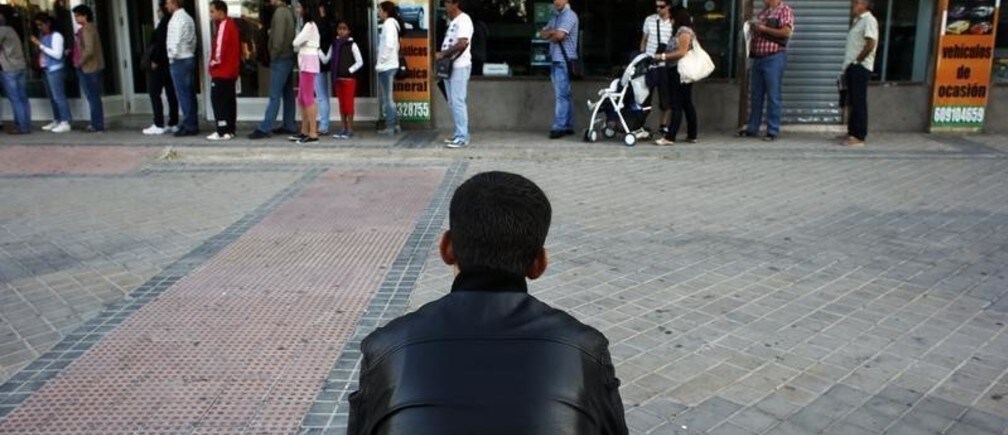
Imagen: Solicitantes de empleo hacen cola en una oficina de desempleo en Madrid, España REUTERS/Susana Vera




