Si está leyendo este blog, atraído por el revuelo actual en torno a la tecnología financiera y la referencia a "fintech" en el título, así como por su promesa de democratizar los servicios financieros, es probable que pueda asumir con seguridad que ha oído hablar de M-Pesa. Este sistema de pagos móviles, que se puso en marcha en Kenia en 2007, cuenta ahora con 30 millones de usuarios en 10 países, y otros competidores, como MTN Money y Orange Money, también operan en todo el continente.
El uso del dinero móvil ha crecido exponencialmente en los últimos 10 años, lo que ha convertido a la región en el líder mundial en innovación, adopción y uso del dinero móvil. Los servicios M-Pesa se ofrecen ahora en países tan diversos como Albania, la República Democrática del Congo, Egipto, Ghana, India, Kenia, Lesoto, Mozambique, Rumanía y Tanzania. Los acuerdos previstos con MTN Group permitirán que los servicios Orange Money y M-Pesa abarquen un número aún mayor de países en todo el continente.
"Las cuentas de dinero móvil ya superan a las cuentas bancarias en la región, y una mayor inclusión financiera ha beneficiado a amplios sectores de la población."
undefined
El dinero móvil y una mayor inclusión financiera
Si bien el acceso a los servicios bancarios tradicionales sigue siendo casi un espejismo para la mayoría de los africanos, la disponibilidad casi universal de teléfonos móviles ha permitido a millones acceder a servicios de dinero móvil. Las cuentas de dinero móvil ya superan a las cuentas bancarias en la región, y una mayor inclusión financiera ha beneficiado a amplios sectores de la población que siguen sin cuenta bancaria, incluidos los pobres, los jóvenes y las mujeres.
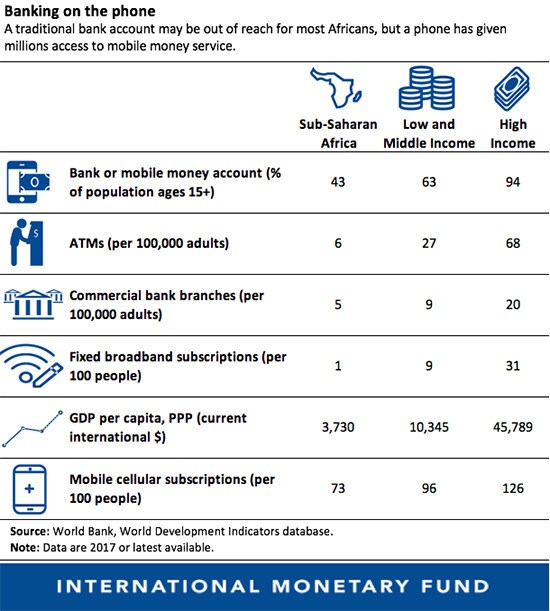
África subsahariana es la única región del mundo en la que cerca del 10 por ciento del PIB corresponde a transacciones realizadas mediante dinero móvil. Esta cifra contrasta con solo el 7 por ciento del PIB en Asia y menos del 2 por ciento del PIB en otras regiones.
La mayoría de los usuarios africanos depende ahora de los pagos móviles para enviar y recibir dinero a nivel nacional. Cada vez aprovechan más los nuevos servicios para enviar y recibir dinero también a nivel internacional. Además, utilizan el dinero móvil para pagar facturas, recibir salarios y pagar bienes y servicios.
Avanzar en la cadena de valor de los servicios financieros
La innovación permite a los africanos avanzar en la "cadena de valor de los servicios financieros". A partir de los pagos móviles, los clientes de África subsahariana están accediendo a la banca móvil y otros servicios: abren cuentas de ahorro, solicitan préstamos, contratan seguros e invierten en valores gubernamentales o en los mercados bursátiles con unos pocos toques en su teléfono móvil. Incluso pueden "pedir prestada" electricidad y pagarla más tarde, en lugar de quedarse a oscuras.
Las nuevas innovaciones en fintech avanzan con rapidez. Se están desarrollando e implementando nuevas tecnologías en el continente, que tienen el potencial de generar beneficios significativos para África. Consciente de ello, los inversores extranjeros han intensificado su respaldo a las empresas fintech africanas, mientras que estas desarrollan soluciones adaptadas a la región, por ejemplo, para hacer frente a la velocidad de internet, relativamente más lenta, en algunas zonas. La caída del precio de los teléfonos inteligentes también ayudará a la región a cosechar los beneficios de las soluciones basadas en internet.
Mayor inclusión e innovación digitales
En nuestro nuevo documento, sugerimos que el desafío ahora para el continente es aprovechar este éxito del dinero móvil. Necesita avanzar hacia otros servicios fintech y una economía digital. Una mayor inclusión e innovación digitales no solo impulsarán el crecimiento económico, sino también un crecimiento que genere nuevos empleos, la principal preocupación en un continente que verá más de la mitad del crecimiento de la población mundial para 2050.
África está bien posicionada para afrontar sus desafíos en materia de fintech y digitalización y, con las políticas adecuadas, podría obtener un "dividendo digital". Pero, primero, los responsables políticos deben abordar la gran brecha de infraestructuras existente en la región, empezando por la electricidad y los servicios de internet.
En segundo lugar: África deberá equilibrar las demandas permanentes de una innovación de rápido avance con el ritmo más lento de la regulación. Una regulación adecuada es necesaria, pero frenar la innovación sería costoso.
Fintech más allá de los servicios financieros
Por último, un mensaje para los responsables políticos y los emprendedores: consideren el potencial de la fintech más allá de los estrechos límites de los servicios financieros. Este recurso inexplotado puede ayudar a crear empleo y aumentar la productividad tanto de los trabajadores como de las empresas. En última instancia, la fintech podría ser el peldaño fundamental hacia una economía digital para África, un continente en el que la mayoría de los países todavía dependen en exceso de unos pocos sectores dominantes. La fintech, si se aprovecha bien, podría ser clave para esta transformación estructural.




