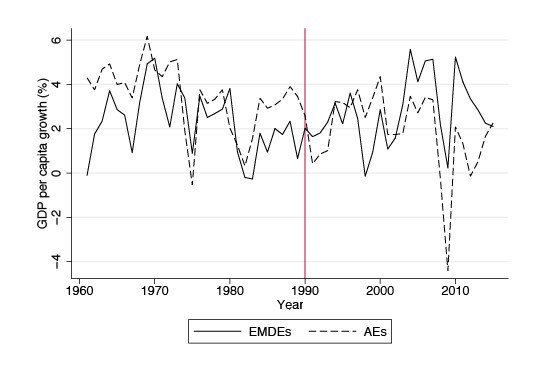
El promedio del crédito privado en relación con el PIB —una medida de uso común del desarrollo financiero— ha aumentado de forma constante desde 1960 (Figura 1). La relación entre crédito y PIB ha sido más elevada en las economías avanzadas (EA) que en las economías emergentes y en desarrollo (EED), y la brecha ha aumentado desde aproximadamente 1990. A pesar del rápido crecimiento del sector financiero en las economías avanzadas, el crecimiento del PIB per cápita se mantuvo casi sin cambios (Figura 2). ¿Qué papel desempeñaba el rápido desarrollo financiero si no contribuía a impulsar el crecimiento en las economías avanzadas?
Figura 1. Promedio del crédito privado en relación con el PIB por grupo de países, 1960-2015
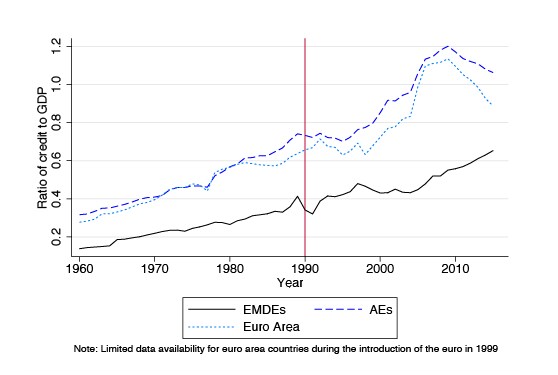
Figura 2 Promedio del crecimiento del PIB per cápita por grupo de países, 1960-2015
Desarrollo financiero y crecimiento
Los primeros estudios empíricos, desde Goldsmith (1969), sugerían que los bancos y los mercados financieros asignan capital a las actividades más productivas, y que la infraestructura financiera que acompaña al crédito reduce las ineficiencias de información, como el riesgo moral y la selección adversa. Rajan y Zingales (1998) concluyeron que un mayor desarrollo financiero favorece a los sectores que no pueden generar suficiente financiación interna; Levine et al. (2000) fueron un paso más allá y afirmaron que una mayor financiación aumenta el potencial de crecimiento de una economía.
Recientemente, algunos académicos (por ejemplo, Cecchetti y Kharroubi, 2012) han planteado una explicación más matizada. Según ellos, el desarrollo financiero impulsa el crecimiento económico hasta cierto punto, a partir del cual una mayor financiación frena el crecimiento. Varios otros autores han concluido que «demasiada financiación» puede perjudicar el crecimiento (De Gregorio y Guidotti, 1995; Gennaioli et al., 2012; Arcand et al., 2012; Dabla-Norris y Srivisal, 2013). Estos autores sostienen que el exceso de financiación desvía capital humano de la economía productiva y que, al generar fragilidad macroeconómica y financiera, el crecimiento del crédito provoca auges y caídas más pronunciados, que en última instancia dejan a los países en peor situación.
Tomamos el estudio de Cecchetti y Kharroubi como punto de partida y preguntamos: ¿Cuándo y dónde surgió el efecto adverso de la financiación sobre el crecimiento? ¿Y en qué dirección opera la causalidad? Los sencillos diagramas de dispersión que presentamos aquí cuentan la misma historia que las regresiones que ellos realizan con más variables de control.
Para 58 países, entre 1960 y 2015, la Figura 3 presenta los promedios quinquenales de la relación entre crédito y PIB y del crecimiento del PIB per cápita. Al igual que Cecchetti y Kharroubi (2012), observamos cierta no linealidad. El punto de inflexión en el que el impacto marginal de la financiación sobre el crecimiento se vuelve negativo —el llamado efecto de «demasiada financiación»— parece situarse en torno a una relación entre crédito y PIB cercana al 95 % (Chong y Varela Sandoval, 2016).
Figura 3 Relación entre crédito privado y PIB y crecimiento
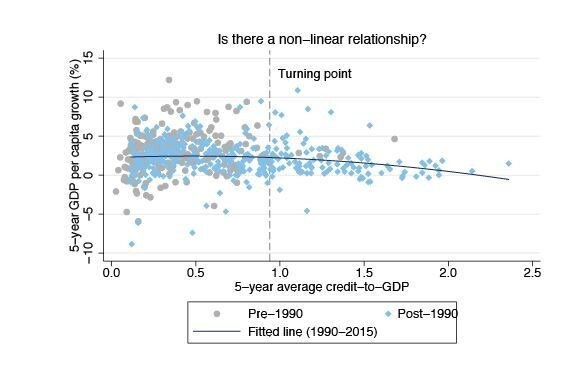
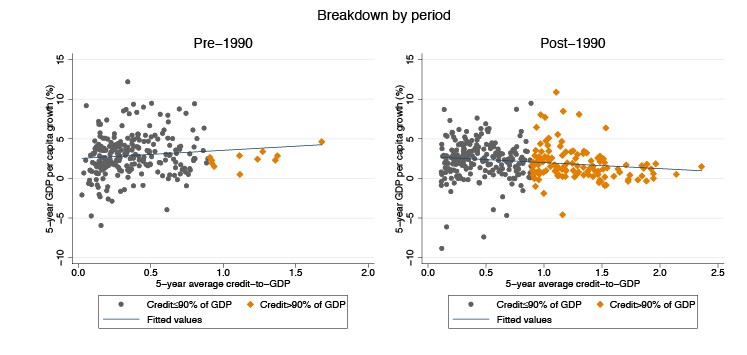
Figura 4 Relación entre crédito privado y PIB y crecimiento
Desentrañar la no linealidad
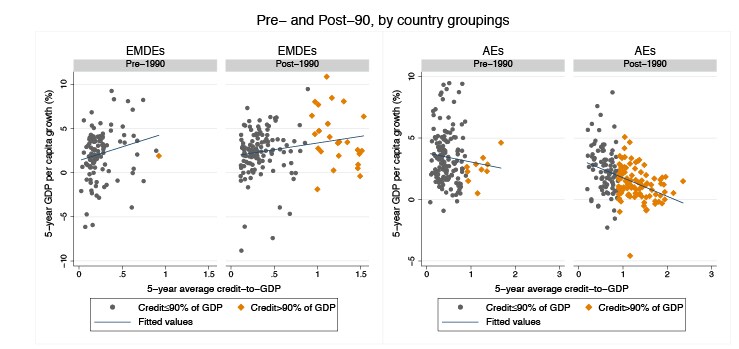
La Figura 4 muestra que, al agrupar todos los países por período, la correlación entre financiación y crecimiento es positiva antes de 1990 y solo se vuelve negativa después de ese año. Pero esta historia oculta una realidad más compleja. En la Figura 5 vemos una correlación positiva entre crédito y crecimiento en las economías emergentes y en desarrollo tanto antes como después de la década de 1990; en cambio, la correlación es negativa en las economías avanzadas incluso antes de 1990, y se vuelve especialmente más negativa después de ese año. Esto sugiere que dos grupos distintos de países se encuentran a cada lado de la no linealidad observada por otros: las economías emergentes y en desarrollo, con relaciones entre crédito y PIB más bajas, se benefician de un mayor crecimiento del crédito; las economías avanzadas, con relaciones más elevadas, obtienen peores resultados cuando aumenta el crédito, especialmente desde aproximadamente 1990. Sin embargo, la relación negativa entre crédito y crecimiento en las economías avanzadas también empieza antes de que se alcance el umbral del 90 % de crédito en relación con el PIB.
Figura 5 Relación entre crédito privado y PIB y crecimiento
Un análisis más detallado de la experiencia de las economías avanzadas revela que la correlación negativa entre desarrollo financiero y crecimiento antes de 1990 se daba principalmente en los países de la zona del euro; la relación negativa entre crédito y crecimiento posterior a 1990 es algo más pronunciada en la zona del euro que en otras economías avanzadas (Figura 6). Una vez más, la relación negativa más marcada entre crédito y crecimiento en la zona del euro no se debe necesariamente a que la relación entre crédito y PIB sea más elevada en sus países que en otras economías avanzadas.
Figura 6 Relación entre crédito privado y PIB y crecimiento

¿Qué hemos aprendido?
Una interpretación de los datos es que, por encima de aproximadamente el 90 % del PIB, el crédito adicional resulta en gran medida contraproducente. Los datos respaldan claramente esa inferencia. Especialmente después de 1990, muchas economías avanzadas superaron el umbral de crédito equivalente al 90 % del PIB, y un mayor crédito por encima de ese nivel se asocia con un crecimiento menor. Además, las economías emergentes y en desarrollo tienen relaciones entre crédito y PIB inferiores al 90 %, y en esos países un mayor crédito se ha asociado con un crecimiento más elevado.
Sin embargo, los datos también son compatibles con una interpretación alternativa, según la cual la causalidad opera en sentido inverso. Las economías emergentes y en desarrollo parten de ingresos relativamente bajos y, en promedio, tienen un mayor potencial de crecimiento. A medida que crecen y desarrollan ese potencial, la demanda de financiación impulsa un mayor desarrollo financiero. Esto coincidiría con la opinión de Joan Robinson de que «la financiación sigue a la empresa».
En los países avanzados, especialmente en los de la zona del euro, los datos muestran que el crecimiento del PIB ha tendido a disminuir incluso antes de alcanzarse el umbral del 90 %. Esto ya se observaba en los años anteriores a 1990, cuando el crédito en los países de la zona del euro no superaba el 90 % del PIB.
Por lo tanto, cabe la posibilidad de que el potencial de crecimiento haya sido bajo e incluso haya disminuido en las economías avanzadas, y más aún en las de la zona del euro. La caída del potencial de crecimiento ha generado una mayor demanda de financiación. Gennaioli et al. (2014) han propuesto un mecanismo que podría explicar esta demanda. Como las tasas de ahorro no suelen disminuir cuando el crecimiento se ralentiza, el ahorro acumulado aumenta más rápido que el PIB; por consiguiente, crece la relación entre riqueza y PIB, como han documentado Piketty y Zucman (2014). Pero este aumento de la relación entre riqueza y PIB genera una demanda de financiación, ya que los hogares buscan preservar su patrimonio. Los hogares utilizan el sistema financiero para depositar sus ahorros y pedir préstamos para el consumo y la compra de viviendas nuevas. El sistema financiero crece incluso mientras el crecimiento económico sigue disminuyendo.
La observación de que la relación negativa entre financiación y crecimiento es más pronunciada en la zona del euro que en otras economías avanzadas respalda aún más esta causalidad inversa. En la zona del euro, la desaceleración del crecimiento de la productividad fue más marcada en la década de 1990, y el crecimiento de su población también ha sido menor que en otras economías avanzadas. Esto implicaría, como confirman Piketty y Zucman, que la relación entre riqueza y PIB ha aumentado con especial rapidez en los países de la zona del euro.
Los responsables de las políticas deben tener presente la posibilidad de que la causalidad opere en ambas direcciones. Los países que promueven el desarrollo financiero —y muchas economías emergentes y en desarrollo sin duda querrán hacerlo— también deben seguir impulsando reformas que aumenten la productividad. Sin un emprendimiento real, la financiación podría resultar una fuente ilusoria de crecimiento. Cuando disminuye el potencial de crecimiento, el sector financiero puede seguir expandiéndose para cumplir su función de preservar la riqueza. Esta función es importante, pero también genera un riesgo de inestabilidad financiera.
Nuestros hallazgos también tienen implicaciones para la idea, surgida tras el inicio de la Gran Recesión, de que reanudar los flujos de crédito era esencial para la recuperación económica. En la zona del euro, donde la recuperación se ha rezagado, los esfuerzos por aumentar la oferta de crédito han sido una prioridad importante de las políticas. En particular, la recapitalización de los bancos se ha considerado crucial para la recuperación tanto del sistema bancario como de la economía. Pero allí donde en el pasado el sector financiero cumplía principalmente la función de preservar la riqueza y donde ahora se ha destruido una parte considerable de ella, impulsar más crédito con la esperanza de generar crecimiento podría ser contraproducente. Este intento de inyectar más crédito en la economía sería especialmente perjudicial si el potencial de crecimiento es bajo. Existe el riesgo de que se mantenga a flote a bancos zombis y que los costos de sanearlos y cerrarlos no hagan más que aumentar con el tiempo.
Referencias
Arcand, J-L, E Berkes y U Panizza (2012), «¿Demasiada financiación?», Documento de trabajo del FMI WP/12/161.
Cecchetti, S, y E Kharroubi (2012), «Reevaluación del impacto de la financiación en el crecimiento», Documento de trabajo del BPI n.º 381, Banco de Pagos Internacionales.
Chong, E, y F Varela Sandoval (2016), «¿El desarrollo financiero ayuda o perjudica al crecimiento, o no hace ninguna de las dos cosas?», manuscrito inédito.
Dabla-Norris, E y N Srivisal (2013), «Revisión del vínculo entre la financiación y la volatilidad macroeconómica», Documento de trabajo del FMI WP/13/29.
De Gregorio, J y P Guidotti (1995), «Desarrollo financiero y crecimiento económico», Desarrollo Mundial, 23(3): 433–448.
Gennaioli, N, A Shleifer y R W Vishny (2014), «Financiación y preservación de la riqueza», Revista Trimestral de Economía, 129(3): 1221–1254.
Gennaioli, N, A Shleifer y R W Vishny (2012), «Riesgos desatendidos, innovación financiera y fragilidad financiera», Revista de Economía Financiera, 104(3): 452-468.
Goldsmith, R W (1969), Estructura financiera y desarrollo, Yale University Press, New Haven.
Fondo Monetario Internacional (2015), «Políticas de la zona del euro: cuestiones seleccionadas», Informe del FMI sobre el país n.º 15/205.
Levine, R, N Loayza y T Beck (2000), «Intermediación financiera y crecimiento: causalidad y causas», Revista de Economía Monetaria, 46(1): 31–77.
Levine, R (2005), «Financiación y crecimiento: teoría y evidencia», en P Aghion y S Durlauf (eds.), Manual del crecimiento económico, 1(12): 865-934.
McKinnon, R I (1973), Dinero y capital en el desarrollo económico, Brookings Institution, Washington DC.
Piketty, T, y G Zucman (2010), «El capital ha vuelto: relaciones entre riqueza e ingresos en los países ricos, 1700-2010», Revista Trimestral de Economía, 129(3): 1255-1310.
Rajan, R G, y L Zingales (1998), «Dependencia financiera y crecimiento», Revista Estadounidense de Economía, 88(3): 559-586.
Robinson, J (1952), «La generalización de la teoría general», La tasa de interés y otros ensayos. MacMillan, Londres.
Fuentes de datos
Base de datos de desarrollo financiero global del Banco Mundial (GFDD): relación entre crédito privado y PIB, PIB per cápita
58 países:
26 economías emergentes y en desarrollo: Argentina, Bangladesh, Brasil, China, Colombia, Costa Rica, Egipto, India, Indonesia, Jordania, Kenia, Malasia, México, Marruecos, Nigeria, Pakistán, Perú, Filipinas, Rusia, Sudáfrica, Sri Lanka, Tailandia, Turquía, Venezuela, Vietnam, Zimbabue
32 economías avanzadas: Australia, Austria, Bélgica, Canadá, Chile, República Checa, Dinamarca, Estonia, Finlandia, Francia, Alemania, Grecia, Hungría, Islandia, Irlanda, Israel, Italia, Japón, Corea, Luxemburgo, Países Bajos, Nueva Zelanda, Noruega, Polonia, Portugal, Singapur, Eslovenia, España, Suecia, Suiza, Reino Unido, Estados Unidos.




