Mientras el Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) se prepara para anunciar su última decisión sobre los tipos de interés, el estado actual de la economía estadounidense y, en particular, la salud del mercado laboral serán fundamentales en sus deliberaciones.
En los últimos años, Estados Unidos se ha destacado frente a otras economías avanzadas.
Con la tasa de desempleo del país en el 5,3 % en junio, cercana a lo que los economistas consideran la NAIRU (tasa de desempleo que no acelera la inflación, es decir, el nivel al que se podría esperar que nuevas caídas empujaran al alza los precios al consumo), y con economistas que prevén que la economía crezca a una tasa anualizada del 2,7 % en el segundo trimestre de 2015, existe un consenso creciente en que la Fed subirá los tipos este año.
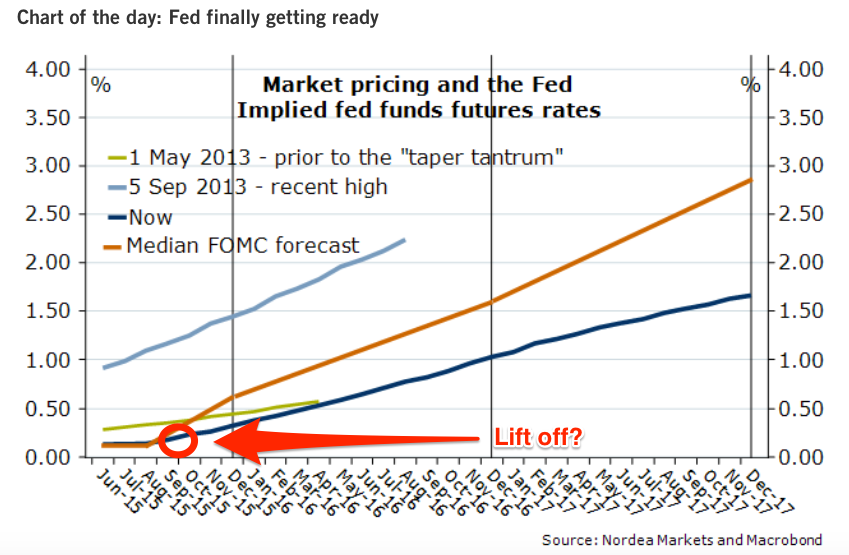
Como muestra este gráfico de Nordea, en la actualidad los mercados descuentan que la primera subida de tipos se producirá en septiembre:
La presidenta de la Reserva Federal, Janet Yellen, también dio una señal contundente de que el primer movimiento de tipos durante su mandato se acerca por fin, en un discurso del 10 de julio:
Según mis previsiones, espero que en algún momento de este año sea oportuno dar el primer paso para subir el tipo de interés de los fondos federales y, así, comenzar a normalizar la política monetaria.
Sin embargo, aún existe una incertidumbre considerable sobre el momento exacto de lo que será el primer movimiento de tipos desde diciembre de 2008. Esto se debe en gran medida a que varios miembros del FOMC, entre ellos Yellen, han afirmado que la tasa de desempleo general podría estar ocultando el grado de holgura que aún queda en el mercado laboral.
Subir los tipos antes de permitir que se cierre más de esta holgura, esperando a que quienes quieren trabajar encuentren empleo, podría mantener fuera del mercado laboral a un mayor número de personas, lo que no solo perjudicaría sus finanzas, sino que también reduciría el producto potencial de la economía estadounidense en su conjunto.
A continuación se presentan las distintas medidas económicas que la Fed analiza para tomar su decisión.
La tasa de participación
La tasa de participación en la fuerza laboral es la proporción de la población total de 15 años o más que es económicamente activa (es decir, que se considera empleada o que busca activamente empleo). En Estados Unidos, la tasa de participación cayó bruscamente tras la crisis financiera, desde alrededor del 66 % en enero de 2008 hasta el 62,6 % en junio de 2015.

Una parte sustancial de esta caída puede atribuirse a factores de largo plazo, como el envejecimiento de la población estadounidense y el aumento del número de jóvenes que cursan estudios superiores. La combinación de ambos ha provocado que los jubilados y los estudiantes representen una proporción creciente de la población total de Estados Unidos, lo que ha reducido la proporción de personas contabilizadas como económicamente activas (de hecho, la tasa de participación viene disminuyendo desde principios de la década de 2000).
Sin embargo, al menos parte de la disminución de la tasa de participación podría reflejar a personas que han perdido el ánimo para buscar trabajo debido al relativamente deficiente estado del mercado laboral, por lo que no aparecen en las estadísticas de la tasa de desempleo general. A medida que la economía siga repuntando, es posible que esta categoría de trabajadores inactivos encuentre más oportunidades y se sienta tentada a volver a la población activa.
Si este último grupo es lo suficientemente numeroso y puede ser atraído de nuevo al empleo, Estados Unidos podría seguir creando puestos de trabajo a un ritmo relativamente vigoroso sin tener que preocuparse demasiado por el aumento de los precios al consumo. En otras palabras, podría significar que el FOMC dispone de más margen de maniobra del que sugieren las cifras generales.
Por desgracia, como señala Nick Bunker en Equitable Growth, las razones por las que las personas han dejado de buscar trabajo siguen siendo poco conocidas y requieren más investigación. Por ejemplo, resulta difícil calcular cuántas de las personas que han abandonado la fuerza laboral pueden llegar a ser animadas a volver a ella.
En otras palabras, la incertidumbre en este ámbito es enorme.
Renuncias
La Oficina de Estadísticas Laborales de los Estados Unidos (BLS) recopila un conjunto de datos que algunos podrían considerar curioso: el número de trabajadores que renuncian a sus empleos.
Aunque pueda parecer extraño fijarse en ello, en realidad es un indicador importante de la salud del mercado laboral. Por ejemplo, si el mercado laboral es débil, cabría esperar que muy pocas personas abandonaran voluntariamente sus empleos, ya que las oportunidades en otros lugares suelen ser limitadas.
Por el contrario, en un mercado laboral sano cabe esperar que un número relativamente elevado de personas decida cambiar de empleo en busca de mejores salarios, trabajos más estimulantes o simplemente por cambiar.
En mayo, un informe del Gobierno estadounidense mostró que la tasa de renuncias de los últimos tres meses en los empleos no gubernamentales subió al 6,6 %, su nivel más alto desde 2008. Dado que las renuncias se consideran un indicador adelantado de los salarios, esto llevó a muchos analistas a pensar que un fuerte crecimiento de los ingresos de los trabajadores podría estar a la vuelta de la esquina.
¿Pero es eso necesariamente así?
Por sí sola, una tasa más alta de renuncias apunta a un endurecimiento del mercado laboral, ya que los empleadores se ven obligados a competir para atraer trabajadores. A medida que el número de trabajadores disponibles disminuye, históricamente los empleadores han tenido que atraerlos ofreciendo salarios más altos, lo que impulsa el crecimiento de los salarios.
Sin embargo, eso depende en gran medida de cuánta holgura oculta, o «subempleo», hay en el mercado laboral. Esto incluiría a las personas que desean trabajar más horas de las que se les ofrecen actualmente o a quienes están clasificadas como inactivas pero buscarían empleo si hubiera oportunidades.
Un dato curioso al respecto es que la tasa de renuncias viene disminuyendo desde la década de 1980 en Estados Unidos, según un reciente artículo de la National Bureau of Economic Research. Dado que la rotación laboral es la forma en que la mayoría de los trabajadores pasan de empleos de salarios bajos a medios y de salarios medios a altos, esto podría suponer cierta preocupación en términos de movilidad social.
Salarios
Desde el inicio de la recuperación de Estados Unidos tras la Gran Recesión, una de las mayores decepciones ha sido el ritmo de crecimiento de los salarios de los trabajadores estadounidenses.
A pesar de la caída de la tasa de desempleo, los sustanciales aumentos de los ingresos reales siguen siendo una perspectiva lejana para buena parte de la fuerza laboral, ya que la remuneración por hora ha crecido a una tasa anual media modesta de alrededor del 2 % durante toda la recuperación.
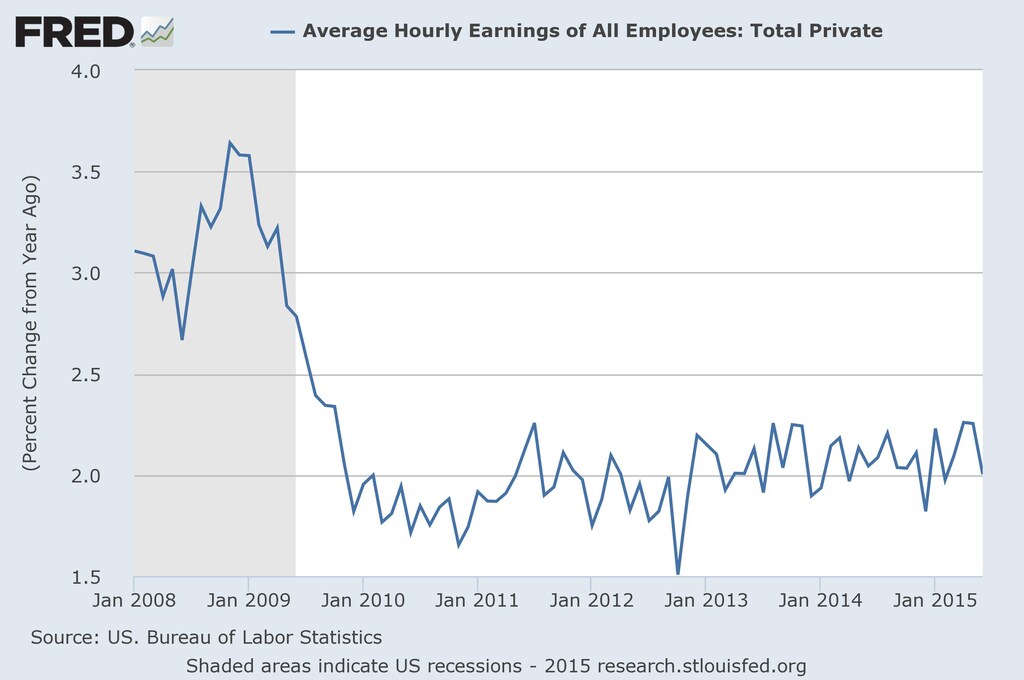
Más recientemente han aparecido señales de que los salarios podrían empezar a repuntar, lo que sugiere (en palabras de Yellen) que «el objetivo del pleno empleo se acerca». Sin embargo, por ahora, estas señales de presiones salariales son tentativas y apenas constituyen una base sólida para una necesidad inminente de endurecer la política.
La cuestión ahora es si, a medida que los salarios suban, más personas que parecen haber abandonado el mercado laboral se sentirán tentadas a volver a incorporarse. Si un gran número de personas económicamente inactivas empieza de repente a buscar empleo, podría frenar el ritmo de crecimiento de las ganancias por hora en toda la economía.
¿Ya lo ha leído?
¿Cómo afecta el salario mínimo al empleo?
¿Podrán los mercados emergentes resistir el endurecimiento de la Fed?
Cómo afectan las normas laborales al empleo
Autor: Tomas Hirst es director editorial y cofundador de la revista Pieria y anteriormente fue editor encargado de contenidos digitales en el Foro Económico Mundial.
Imagen: La presidenta de la Junta de la Reserva Federal de Estados Unidos, Janet Yellen, presenta su informe semestral sobre política monetaria ante el Comité de Banca y Asuntos Urbanos del Senado, en Capitol Hill, Washington, el 16 de julio de 2015. REUTERS/Mike Theiler




