Los flujos de capital suelen llegar en oleadas. Una amplia literatura ha documentado los ‘repuntes’ y las ‘bonanzas’ en los flujos de capital (por ejemplo, Forbes y Warnock 2012, Reinhart y Reinhart 2009, Ghosh et al. 2012). Si bien los flujos de capital pueden aportar numerosos beneficios, la literatura también ha documentado los riesgos asociados a su naturaleza cíclica. De hecho, pueden contribuir a amplificar los ciclos económicos, alimentar auges crediticios, apreciar el tipo de cambio real y estar sujetos a reversiones repentinas (Calvo et al. 2008).
La opinión generalizada es que existe un orden jerárquico entre los flujos de capital: la inversión extranjera directa (IED) se considera “buena” porque promueve el crecimiento, mientras que la inversión de cartera se percibe como “mala” porque es más volátil y puede provocar fluctuaciones excesivas del ciclo económico. Sin embargo, la evidencia de la última crisis financiera sugiere que las grandes entradas de IED en el sector financiero pueden estar relacionadas con la inestabilidad macroeconómica en los países receptores (Ostry et al. 2010). ¿Acaso no se supone que cualquier tipo de IED es buena? Quizá la heterogeneidad entre sectores sea un aspecto hasta ahora descuidado en la literatura.
En una nueva investigación (Dell’Erba y Reinhardt 2013) examinamos episodios de grandes entradas brutas de IED (repuntes) a nivel sectorial. Nos centramos en las economías de mercados emergentes durante el periodo 1994-2009, utilizando un conjunto de datos construido recientemente sobre las entradas brutas de IED por sector.
Al igual que en Forbes y Warnock (2012) y Rothenberg y Warnock (2011), nos centramos en las grandes entradas brutas de capital, ya que los flujos netos pueden ocultar cambios drásticos en los flujos brutos. Nos centramos en la división entre la IED del sector financiero y la IED del sector no financiero, que está disponible para 56 mercados emergentes.
Medición de los repuntes en las entradas sectoriales de IED
Para identificar los ‘repuntes’, seguimos una metodología similar a la propuesta por Cardarelli et al. (2010). Clasificamos una entrada sectorial como grande si (i) supera una tendencia histórica específica de cada país o (ii) supera, en un umbral predefinido, la distribución histórica de las entradas sectoriales de IED dentro de una región. En ambos casos, no clasificamos una entrada como repunte si es inferior al 0,3 % del PIB.
Características y resultados macroeconómicos de los repuntes en la IED
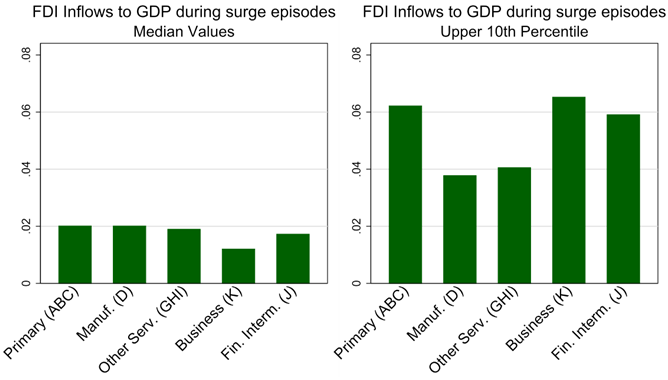
La proporción de países que experimentan repuntes en la IED varía con el tiempo y según el sector (Figura 1). La primera oleada de grandes entradas de IED comenzó en 1996 y se caracteriza por una elevada proporción de repuntes en el sector manufacturero, que posteriormente se reducen tras la crisis asiática (1997-98); la segunda comenzó en 2005 y está asociada principalmente a repuntes en el sector financiero. Entre sectores, observamos similitud en cuanto al tamaño de los flujos sectoriales en relación con el PIB alrededor de los repuntes (Figura 2).
Figura 1. Proporción de países que experimentan repuntes (en %)
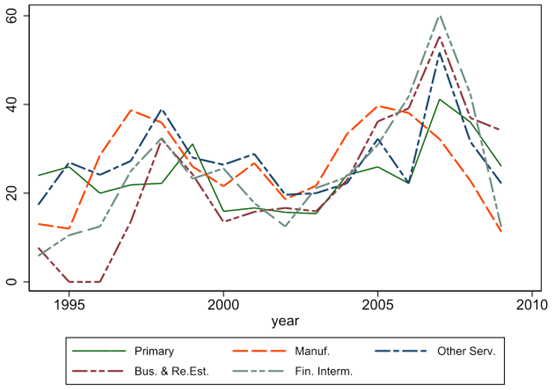
Figura 2. Tamaño de los repuntes sectoriales de IED
Identificamos tres hechos principales sobre los repuntes sectoriales de IED:
Los repuntes de IED se presentan en ciclos.
La IED en servicios (incluido el sector financiero) muestra un componente cíclico mayor.
El tamaño de las entradas de IED durante los repuntes en los sectores primario y manufacturero es más estable a lo largo del tiempo.
También encontramos heterogeneidad en la respuesta de los indicadores macroeconómicos alrededor de los repuntes de IED entre sectores. En particular, la volatilidad del crecimiento del PIB real y del valor añadido sectorial es mucho mayor alrededor de los repuntes en el sector de intermediación financiera (Figura 3). Los resultados no se deben al tamaño de los flujos ni al tamaño del sector financiero (en promedio, es el sector más pequeño de la economía en términos de su proporción en el valor añadido total).
Figura 3. Estudio de eventos: repuntes sectoriales de IED y resultados macroeconómicos dos años antes, durante los auges y dos años después de los repuntes.
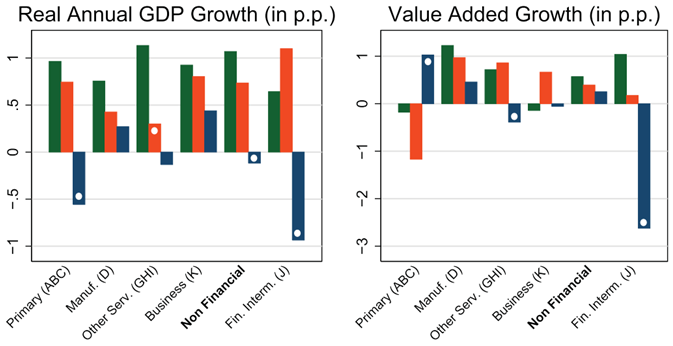
¿Qué puede explicar el patrón observado en el crecimiento del PIB durante los repuntes de la IED en el sector financiero? Nuestro análisis sugiere que el nivel del crédito interno es el factor más prometedor (Figura 4). Los bancos extranjeros desempeñan un papel importante en la concesión de crédito a la economía nacional en muchos mercados emergentes. Observamos que el crédito interno generalmente aumenta durante los episodios de repuntes de la IED financiera, pero los patrones son más pronunciados cuando analizamos específicamente el crédito denominado en moneda extranjera: observamos un aumento significativo en la variación de la ratio crédito en moneda extranjera/PIB durante los repuntes, así como una disminución significativa de la proporción del crédito en moneda extranjera en el crédito total después del repunte. Esto indica que las expansiones y posteriores reducciones del crédito en moneda extranjera pueden ser un factor detrás de la volatilidad observada del PIB. Como ha demostrado la literatura teórica, la presencia de pequeñas fricciones financieras puede amplificar la transmisión de shocks externos a la economía nacional cuando aumenta el nivel de endeudamiento privado (Mendoza 2010).
Figura 4. Estudio de eventos: crédito interno. La figura muestra los valores medios de las respectivas variables de crédito dos años antes, durante los auges y dos años después de los episodios identificados.
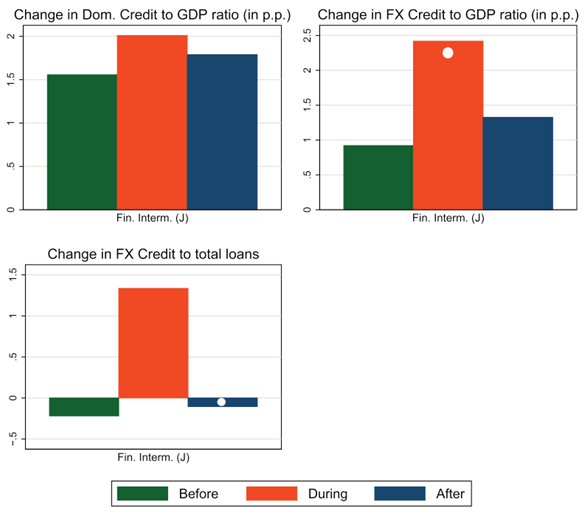
Determinantes de los repuntes sectoriales de IED
Al analizar los determinantes empíricos de la probabilidad de repuntes en la IED financiera y no financiera, seguimos la literatura y distinguimos entre variables globales, domésticas y de contagio. El crecimiento global es la variable dominante para explicar los repuntes de IED a nivel sectorial, con un impacto especialmente fuerte en los repuntes de IED en el sector financiero. Las probabilidades de que un país experimente un repunte de IED en el sector financiero son un 46,7 % más altas cuando el crecimiento global aumenta un punto porcentual; la cifra es del 27,3 % para el sector no financiero. En cuanto al contagio regional, encontramos que solo es significativo para explicar los repuntes de la IED financiera. Las probabilidades de que un país experimente un repunte de IED en el sector financiero son un 33,2 % más altas si la proporción de países que experimentaron un repunte en el año anterior aumenta diez puntos porcentuales.
En cuanto a las variables domésticas, constatamos, de manera notable, que los repuntes de IED en el sector financiero son más probables en economías menos abiertas financieramente, es decir, economías con controles de capital más estrictos. Al desagregar los controles de capital, observamos que los controles sobre instrumentos que pueden constituir fuentes alternativas de financiación para filiales de bancos extranjeros (como bonos, renta variable de cartera e instrumentos del mercado monetario) tienden a aumentar la probabilidad de repuntes de IED. Los resultados son más fuertes en los controles sobre las entradas de bonos.
Una medida agregada de la calidad de la regulación financiera (Abiad et al. 2008) se asocia negativamente, aunque no de forma significativa, con la probabilidad de experimentar repuntes de IED en el sector financiero. Una medida más específica sobre las restricciones al uso de divisas por parte del sector financiero (incluidos los préstamos en divisas), tomada de Ostry et al. (2011), afecta negativamente a la probabilidad de repuntes de IED.
Conclusiones
La evidencia de nuestro trabajo sugiere que los repuntes de IED se producen en todos los sectores, pero solo los repuntes de IED en el sector financiero van acompañados de un ciclo de auge y caída en el crecimiento del PIB. Estos repuntes de IED en el sector financiero se deben en mayor medida a factores globales y de contagio que los repuntes de IED en otros sectores. Los resultados apuntan a fugas de capital: es posible que la IED en el sector financiero se haya utilizado como sustituto de las entradas de deuda cuando un país implantó controles sobre las entradas de bonos. En la medida en que la IED en el sector financiero es un flujo de capital menos seguro que otros tipos de IED, esto aporta un matiz interesante a la implicación de otros trabajos que estudian el impacto de los controles de capital (véase Magud et al. (2011) para una revisión), en concreto, que un cambio en la composición hacia la IED ha sido beneficioso en cuanto al riesgo del balance exterior de un país. En términos más generales, los resultados sobre la IED en el sector financiero advierten contra una visión simplista de lo que constituye flujos de capital “buenos” y sugieren que cualquier supervisión de las entradas de capital puede necesitar ser más detallada.
Por último, la evidencia preliminar que aportamos sobre las regulaciones que restringen los préstamos y los endeudamientos en moneda extranjera, y que reducen la probabilidad de repuntes de IED en el sector financiero, puede tener implicaciones para el diseño de futuras políticas de regulación prudencial.
Este artículo apareció originalmente en voxeu.org
Autores: Dennis Reinhardt, economista de la División de Finanzas Internacionales, Dirección de Estabilidad Financiera, Banco de Inglaterra. Salvatore Dell’Erba, profesor auxiliar en The Graduate Institute, Ginebra.
Imagen: trabajadores de la construcción en una obra en Camboya. REUTERS/Samrang Pring




