El reciente descenso del crecimiento de la productividad en Estados Unidos, la UE y otras economías desarrolladas ha generado un sentido de urgencia entre los responsables políticos para identificar los obstáculos al aumento de la productividad y encontrar formas de impulsar el crecimiento económico. Se han propuesto varias explicaciones. La caída del crecimiento de la productividad se ha asociado con un aumento de la asignación errónea de recursos y con grandes diferencias de productividad entre empresas (Bartelsman et al. 2013, Gopinath et al. 2017). Dado que las empresas varían ampliamente en cuanto a la producción que obtienen por unidad de capital y trabajo, la UE no crece tanto como podría si los recursos se asignaran de forma más eficiente. Aunque un objetivo clave de la UE ha sido mejorar la asignación de recursos entre los Estados miembros, no constituye un mercado único en el que los productos marginales de las empresas de los 28 países se igualen. Una propuesta menos exigente sería preguntarse si, tras décadas de integración económica, la dispersión de la productividad en la UE se aproxima a la dispersión observada en Estados Unidos.
En investigaciones recientes demostramos que la dispersión en el uso de recursos entre las empresas de la UE es considerable (Gorodnichenko et al. 2018). Nuestros resultados muestran que esta dispersión es alrededor de un 50% mayor que la que se había encontrado previamente para Estados Unidos (Asker et al. 2014, Bartelsman et al. 2013). Desarrollamos un marco teórico dinámico sencillo de empresas que maximizan beneficios y estimamos la dispersión del producto marginal del capital (MRPK) y del producto marginal del trabajo (MRPL) en la UE y en cada país.1 Nuestros cálculos sugieren que reducir la dispersión de los productos marginales de los ingresos en la UE hasta los niveles de Estados Unidos –un cambio que probablemente requeriría numerosas reformas políticas significativas– podría aumentar el PIB de la UE en más de un 20%. Al reasignar capital y trabajo a las empresas que obtienen mejores resultados, las economías de la UE podrían aumentar su productividad y su producción.
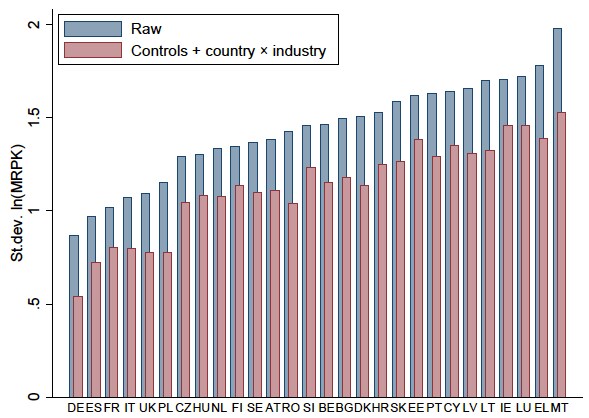
Si bien las investigaciones anteriores han logrado medir la dispersión de la productividad y evaluar las posibles ganancias de una mejor asignación de recursos, se sabe poco sobre por qué las empresas tienen productividades marginales diferentes. La falta de investigaciones sobre esta cuestión se debe a limitaciones de los datos. Para explorar por qué los productos marginales de los ingresos varían entre las empresas de la UE, utilizamos datos de la Encuesta de Inversión del BEI sobre una muestra aleatoria de empresas vinculada a una base de datos administrativa en cada uno de los 28 países de la UE. El uso de características de las empresas, además de variables a nivel sectorial y nacional, puede ayudar a explicar la dispersión en el uso de capital y trabajo (figura 1). Nuestros resultados indican que eliminar las barreras entre países y sectores de la UE (controlando los efectos de interacción entre país y sector en un marco de regresión) podría aumentar el PIB en al menos un 18%. Si se considera que los efectos fijos por país o por sector recogen barreras y distorsiones, el mercado común de la UE está más bien fragmentado.
En cuanto a la asignación del trabajo, las empresas parecen estar más segmentadas entre países que entre sectores, ya que las diferencias en los niveles de MRPL son mayores entre países que entre sectores. Esto sugiere que trasladar a un trabajador de un país a otro resulta más «costoso» que trasladarlo de un sector a otro dentro del mismo país, o que las diferencias de calidad entre trabajadores son mayores entre países que entre sectores. Lo contrario ocurre en el uso del capital: la interpretación es que trasladar una unidad de capital de un país a otro es más barato (o más fácil) que trasladarla de un sector a otro dentro del mismo país, o que las diferencias de calidad del capital son menores entre países que entre sectores. Las regulaciones nacionales y las barreras lingüísticas podrían desempeñar un papel importante en la eficiencia de la asignación de recursos dentro de la UE.
Figura 1 Dispersión bruta y residual de los productos marginales del capital y del trabajo
Panel A. MRPK
Panel B. MRPL
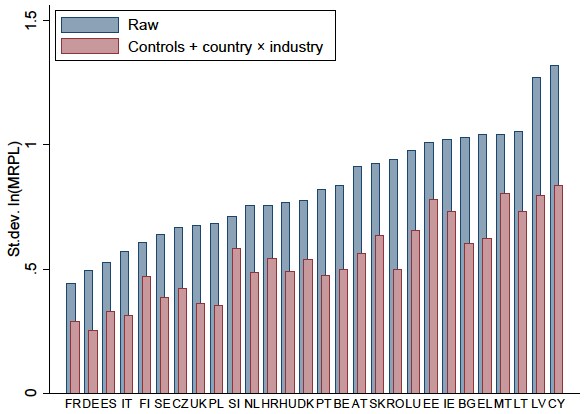
Notas: Las figuras muestran la dispersión de MRPK y MRPL entre las empresas de la UE en distintos países. «Raw» significa sin controles. «Controles + país × sector» añade efectos fijos de interacción país × sector a las características a nivel de empresa. Códigos de país: AT-Austria, BE-Bélgica, BG-Bulgaria, CZ-Chequia, CY-Chipre, DE-Alemania, DK-Dinamarca, EE-Estonia, EL-Grecia, ES-España, FI-Finlandia, FR-Francia, HR-Croacia, HU-Hungría, IE-Irlanda, IT-Italia, LT-Lituania, LU-Luxemburgo, LV-Letonia, MT-Malta, NL-Países Bajos, PL-Polonia, PT-Portugal, RO-Rumanía, SE-Suecia, SI-Eslovenia, SK-Eslovaquia, UK-Reino Unido.
Si bien la literatura existente interpreta la dispersión de los productos marginales como reflejo de barreras y distorsiones, esto no siempre es así. Si la dispersión se debe a barreras y distorsiones, es, en efecto, económicamente indeseable. Sin embargo, parte de la dispersión puede reflejar un comportamiento optimizador de las empresas (por ejemplo, diferenciales compensatorios en el mercado laboral), que sería económicamente racional desde el punto de vista de las empresas e incluso podría ser óptimo para el bienestar social. Por tanto, determinar cuál de estos fenómenos es coherente con los datos es una cuestión clave.
Analizamos en qué medida las características de las empresas predicen la variación de MRPK y MRPL. Por ejemplo, una empresa más antigua con un stock de capital obsoleto puede ser menos eficiente que una más nueva con tecnología de vanguardia y capital adquirido recientemente. Una mayor utilización de la capacidad también se asocia con productos marginales de los ingresos más elevados. Cuando limitamos los efectos de las características a nivel de empresa a ser los mismos en todos los países de la UE, estas pueden explicar el 11.2% de la variación de MRPK y el 27.1% de la variación de MRPL, una parte considerable de la dispersión total. Cuando permitimos que los efectos de estas variables difieran entre países, de modo que el efecto de un aumento de la utilización de la capacidad influya en la productividad de una empresa alemana de forma distinta a como influye en la de una empresa italiana, pueden explicar la mayor parte de la variación de los productos marginales de los ingresos.
A efectos ilustrativos, agrupamos las variables a nivel de empresa en dos grupos. En el primero incluimos la utilización de la capacidad, medidas de la calidad de los insumos e indicadores del ajuste dinámico de los insumos; interpretamos este grupo como diferenciales compensatorios, porque podrían reflejar las políticas individuales de cada empresa. El segundo grupo incluye las características demográficas de las empresas (edad, tamaño, condición de filial y condición de exportadora), los obstáculos a la inversión a largo plazo y la fuente de financiación de la inversión, que interpretamos como restricciones y distorsiones porque reflejan factores predeterminados y el entorno empresarial. En el análisis de regresión, el poder predictivo es similar para los dos grupos de variables. Aceptando esta clasificación de las variables, se pueden extraer dos conclusiones importantes.
En primer lugar, la dispersión bruta de los productos marginales de los ingresos probablemente exagera el alcance de la asignación errónea, ya que parte de la variación podría deberse a la heterogeneidad en la calidad de los insumos.
En segundo lugar, es probable que las distorsiones sean considerables y que eliminarlas pueda generar importantes ganancias de productividad.
Aunque no disponemos de una variación inequívocamente exógena en las variables explicativas a nivel de empresa, su poder predictivo arroja luz sobre qué factores es probable que sean importantes y dónde deberían concentrarse los trabajos futuros para estimar los efectos causales.
También utilizamos una descomposición de Machado-Mata para construir distribuciones contrafactuales de los productos marginales de los ingresos para cada país (Machado y Mata 2005). Este ejercicio de descomposición nos ayuda a comprender mejor si la variación observada en los productos marginales de los ingresos se debe a:
diferencias entre países en las características de las empresas, o
diferencias entre países en la forma en que el entorno empresarial, institucional y de políticas orienta la asignación de recursos entre empresas heterogéneas (es decir, cómo los coeficientes de regresión sobre las características se «valoran» en los resultados).
Comprobamos que la variación entre países de la dispersión de los productos marginales de los ingresos se debe en gran medida a diferencias en el entorno empresarial, institucional y de políticas de cada país, más que a diferencias en las características de las empresas en sí. Este resultado es importante porque proporciona pruebas a gran escala microeconómicas de que las instituciones pueden explicar la variación de los productos marginales de los ingresos entre las empresas de la UE.
Cuadro 1 Descomposición de Machado-Mata de los productos marginales del capital y del trabajo

Notas: La tabla muestra la dispersión real y contrafactual de los productos marginales de los ingresos, basada en el análisis de regresión. Utilizamos Alemania y Grecia como ejemplo; el ejercicio podría realizarse con cualquier par de países incluido en la muestra.
Tomando el ejemplo de Grecia y Alemania, mostramos que la dispersión de los productos marginales de los ingresos es mayor entre las empresas de Grecia que entre las de Alemania (cuadro 1). Sin embargo, los resultados sugieren que, si las empresas alemanas se trasladaran a Grecia, no serían más eficientes que las griegas: la dispersión de los productos marginales de los ingresos de las empresas alemanas sería incluso mayor que la observada realmente en Grecia. Los entornos empresarial, institucional y de políticas de Grecia parecen ser relativamente ineficaces para reducir la dispersión de los rendimientos marginales entre empresas. En cambio, si las empresas griegas se trasladaran a Alemania, serían casi tan eficientes como las alemanas: la desviación típica de esta distribución contrafactual se aproxima mucho más a la distribución real de los productos marginales de los ingresos en Alemania. En otras palabras, los entornos empresarial, institucional y de políticas de Alemania parecen contribuir a mejorar la igualación de los rendimientos entre empresas heterogéneas.




