Nuevas pruebas sobre el desempeño de los valores residenciales respaldados por hipotecas (RMBS) no emitidos por agencias durante el período 2007-2013 ponen en duda la afirmación generalizada de que la crisis financiera de 2008 se desencadenó por una expansión excesiva del crédito hipotecario y por la incapacidad de las agencias de calificación para reconocer los riesgos asociados para los inversores.
Los RMBS no emitidos por agencias están respaldados por hipotecas que no reúnen los requisitos para recibir garantías emitidas por organismos del gobierno de Estados Unidos. Algunos ejemplos de estos préstamos son las hipotecas «jumbo», cuyo importe supera el límite establecido para las garantías; las que tienen una elevada relación entre el préstamo y el valor de la propiedad, y aquellas a las que les falta la documentación necesaria para contar con el respaldo de una agencia. Entre 1987 y 2013, varios prestamistas emitieron unos 5,8 billones de dólares en RMBS no emitidos por agencias. Una explicación habitual sobre el inicio de la crisis financiera sostiene que las agencias de calificación crediticia restaron importancia al riesgo de los RMBS y atrajeron a prestamistas que no comprendían su riesgo inherente. Algunos también afirman que las calificaciones fueron menos precisas en el mercado de hipotecas de alto riesgo que en otros mercados.
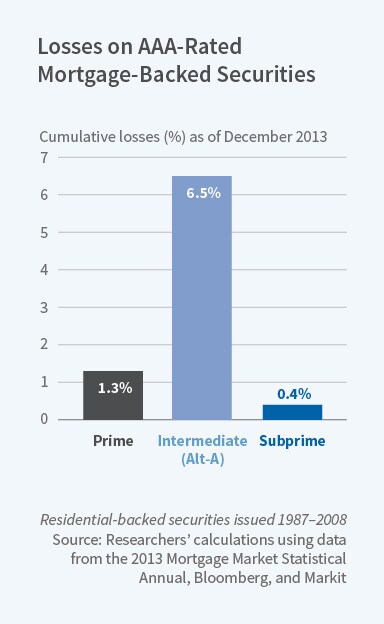
En Valores respaldados por hipotecas y la crisis financiera de 2008: un análisis retrospectivo(Documento de trabajo del NBER n.º 24509) Juan Ospina y Harald Uhlig analizan nuevos datos sobre los precios de los RMBS no emitidos por agencias. Concluyen que las pérdidas totales en ese mercado hasta diciembre de 2013 fueron inferiores a 350.000 millones de dólares, alrededor del 6,5 % de su valor de mercado previo a la crisis. Los valores con calificación AAA respaldados por hipotecas de alto riesgo obtuvieron buenos resultados en comparación con los de otros segmentos del mercado. Algunas categorías de RMBS no emitidos por agencias generaron tasas de rendimiento de entre el 2,4 % y el 3,3 %, mientras que los bonos del Tesoro a 10 años rendían entre el 3 % y el 4 %. Estos hallazgos cuestionan la idea de que los RMBS con calificaciones inadecuadas contribuyeron de forma importante a la crisis financiera.
Los investigadores estudian 8.615 operaciones de titulización de RMBS no emitidos por agencias entre 1987 y 2008. Hacen un seguimiento hasta 2013 de los valores creados en esas operaciones. Casi el 87 % de los valores emitidos tenía calificación AAA. Estos prácticamente no registraron pérdidas antes de 2003. En cambio, las pérdidas acumuladas de los valores emitidos entre 2006 y 2008 ascendieron a alrededor del 2,3 % del total de la cartera de RMBS no emitidos por agencias con calificación AAA, en comparación con los pagos prometidos originalmente.
Aunque estas pérdidas podrían considerarse cuantiosas en comparación con las pérdidas históricas de esa categoría de calificación, el segmento de RMBS con calificación AAA respaldados por hipotecas de alto riesgo superó al mercado AAA en su conjunto. El segmento AAA de alto riesgo registró una tasa de pérdidas ponderada por el principal del 0,42 % en promedio, y no aumentaron las tasas de pérdidas de los valores AAA respaldados por hipotecas de alto riesgo emitidos entre 2006 y 2008. Las pérdidas fueron mayores en otros segmentos de calificación. Por ejemplo, en el mercado de RMBS no emitidos por agencias y sin grado de inversión, valorado en 53.000 millones de dólares y que representaba alrededor del 1 % del mercado total no emitido por agencias, la tasa de pérdidas superó el 50 %.
Los investigadores concluyen que el 75 % de los valores con calificación AAA prácticamente no registró pérdidas hasta finales de 2013 y que, por tanto, a la luz de los hechos, su calificación estuvo justificada hasta ese momento. Encuentran más pruebas de calificaciones infladas en los valores de menor calidad. Concluyen que hubo una alta proporción de calificaciones infladas entre los valores con calificación A o inferior. Sin embargo, señalan que estos valores representaban solo una pequeña parte del mercado de RMBS.




