Europa afronta un colosal desafío de inversión anual de 1,2 billones de euros para alcanzar sus ambiciones estratégicas y seguir siendo globalmente competitiva.
El continente dispone del capital necesario, pero carece de mecanismos eficaces para canalizarlo hacia la infraestructura a largo plazo que se necesita.
El pilar Aprovechamiento de los Mercados Financieros Europeos de la iniciativa Líderes para el Crecimiento y la Competitividad Europeos del Foro, en colaboración con Oliver Wyman, pretende reducir estas fricciones.
Europa afronta un colosal desafío de inversión. El informe Draghi estimó que se necesitan 800.000 millones de euros adicionales entre 2025 y 2030 para que el continente alcance sus ambiciones en materia de transición energética, transformación digital y defensa. Más estimaciones recientes han elevado esta cifra a 1,2 billones de euros, lo que refleja la creciente inestabilidad geopolítica.
No alcanzar estos objetivos corre el riesgo de socavar la autonomía estratégica de Europa. Limitaría el crecimiento económico a largo plazo, permitiría que otras regiones se adelanten gracias a una fuerte inversión en tecnologías de vanguardia, y dejaría a Europa expuesta a precios de la energía persistentemente altos. Sin actuar, una generación podría verse privada de la capacidad de crear riqueza y, posteriormente, de financiar una jubilación digna.
El reservorio inexplotado de Europa
Europa posee amplias reservas de capital. En 2023, los hogares europeos acumulaban unos ahorros masivos de 37 billones de euros, pero esa riqueza permanecía, y aún permanece, en gran medida inactiva. Alrededor del 32 % de estos activos se mantenía en efectivo y depósitos bancarios, más del doble del 13 % de los hogares estadounidenses. Otro 33 % está en manos de fondos de pensiones y aseguradoras, que la regulación centrada en la resiliencia limita a favorecer bonos de bajo riesgo y baja rentabilidad.
Si bien una regulación prudente ha reforzado la estabilidad financiera de Europa, también ha limitado la capacidad de los inversores para desplegar capital: los «conductos» que conectan a los ahorradores con los canales de financiación y con la economía real están obstruidos. Sin reajustes específicos que alineen los incentivos y el apetito por el riesgo, como los que se están llevando a cabo en el Reino Unido y Estados Unidos, Europa tendrá dificultades para ampliar la participación de los inversores y escalar sus mercados de capitales. Es crucial que se establezcan mecanismos que permitan flujos eficientes de capital, garantizando que los riesgos recaigan en quienes están mejor preparados para gestionarlos.
¿Un continuo de financiación roto?
Para desbloquear el reservorio, debemos examinar el «continuo de financiación» de Europa: el espectro de canales que conectan la oferta y la demanda. Actualmente, todos los canales principales presentan fricciones estructurales:
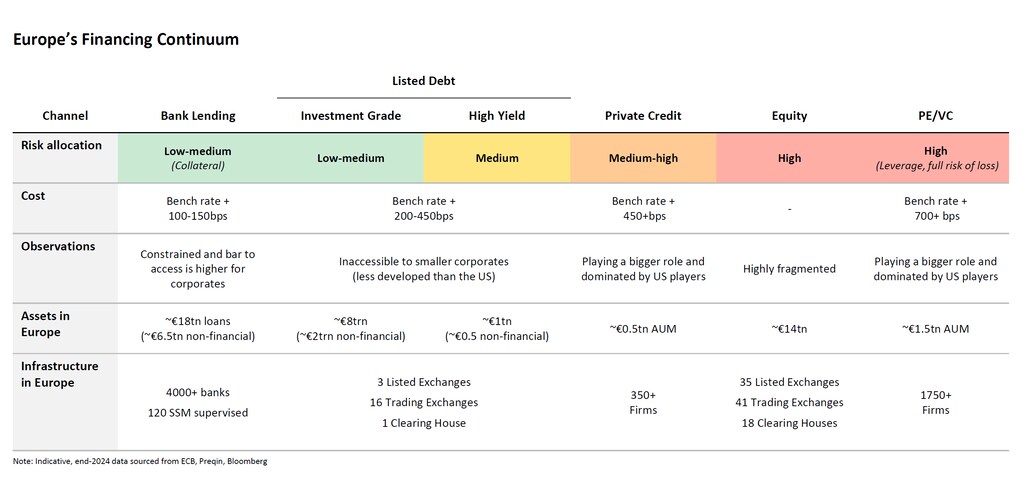
1. Préstamos bancarios son la principal fuente de financiación de deuda para las empresas europeas, con una cuota del 85 % frente al 45 % en Estados Unidos a 2025. Sin embargo, mientras los bancos estadounidenses liberan capacidad de préstamo mediante la titulización (es decir, empaquetando préstamos y vendiéndolos a inversores), los bancos europeos mantienen los préstamos hasta su vencimiento. Las restricciones regulatorias y la aversión al riesgo dificultan así la financiación necesaria para el crecimiento a largo plazo de alto riesgo.
2. Deuda cotizada proporciona financiación a las empresas mediante bonos negociados en mercados públicos. Los bonos con grado de inversión respaldan financiación de bajo coste para prestatarios de bajo riesgo, mientras que los bonos de alto rendimiento permiten a empresas arriesgadas acceder al capital a un coste mayor. Sin embargo, las pymes (pequeñas y medianas empresas) encuentran elevadas barreras para acceder a estos mercados. Además, la fragmentación entre múltiples bolsas drena la liquidez y genera ineficiencias costosas que impiden que el riesgo fluya libremente a través de las fronteras.
3. Crédito privado cubre cada vez más el vacío que dejan los bancos al atender necesidades de financiación más complejas. Sin embargo, el mercado europeo va muy por detrás del estadounidense. Los marcos regulatorios conservadores, como Solvencia II, limitan la capacidad de las aseguradoras y los fondos de pensiones para destinar grandes volúmenes de capital a largo plazo a estos mercados.
4. Mercados de renta variable en Europa han registrado un sólido comportamiento en los últimos 12 meses, pero siguen muy fragmentados entre múltiples bolsas. La escasa participación minorista también ha deprimido históricamente las valoraciones, lo que a menudo empuja al capital hacia Estados Unidos en busca de mayores rentabilidades. Del mismo modo, las empresas europeas optan cada vez más por cotizar en Estados Unidos en lugar de hacerlo en las numerosas bolsas europeas.
5. Capital privado y capital riesgo son esenciales para financiar la innovación de alto riesgo. Europa tiene talento para crear empresas, pero a menudo carece de mecanismos para escalarlas. Las barreras regulatorias y la falta de un «mercado de salida» unificado empujan a las startups prometedoras a venderse a empresas estadounidenses, lo que drena el potencial innovador de Europa y exporta, en la práctica, su crecimiento futuro.
Desatascar los conductos
Para cerrar la brecha de financiación, Europa debe reforzar su continuo de financiación. Nunca ha habido un impulso tan favorable para mejorar la competitividad europea, pero el impulso exige actuar. Los sectores público y privado deben trabajar juntos para aplicar íntegramente y con celeridad las propuestas de la Unión de Ahorro e Inversión (UAI) europea.
Al aumentar la participación minorista en los mercados de capitales mediante cuentas de ahorro e inversión y el impulso de los sistemas de pensiones de empleo, Europa puede reorientar una parte de sus 37 billones de euros de ahorro de los hogares, alejándola de los depósitos de baja rentabilidad y dirigiéndola hacia los canales de financiación adecuados para atender las necesidades europeas, como la renta variable pública. Esto contribuiría a financiar la autonomía estratégica de Europa, aumentar la riqueza de los hogares y respaldar jubilaciones seguras y dignas.
Los gobiernos nacionales también deben procurar reducir la fragmentación del mercado en sus 27 Estados miembros, lo que permitirá que el capital fluya libremente a través de las fronteras hacia donde más se necesita. Además, los Estados miembros deberían procurar reactivar un mercado de titulización transparente y de alta calidad. Esto contribuirá a impulsar los mercados financieros y el crecimiento económico, a la vez que permitirá a los bancos y otras entidades financieras, como aseguradoras y fondos de pensiones, asignar el capital de forma más eficiente y canalizar los fondos hacia las necesidades de infraestructura a largo plazo de Europa.
No se trata de imponer riesgos excesivos a los hogares, sino de ofrecerles los rendimientos que merecen. Cuando el fondo de pensiones de un profesor invierte en un parque eólico europeo, o el plan de inversión de una enfermera incluye exposición a startups europeas, los ciudadanos pueden aumentar su patrimonio y Europa puede asegurar su autonomía estratégica.
En conjunto, Europa tiene capital para seguir siendo competitiva frente a las principales economías del mundo. El continente posee el ahorro, la innovación y la base industrial. Lo que le falta es la conexión fluida entre ellos. Reparar la fontanería financiera de Europa ya no es solo un debate técnico para banqueros, sino un imperativo económico urgente.




