El comercio internacional moderno se desarrolla cada vez más en complejas cadenas globales de valor transfronterizas (Johnson y Noguera 2012, Amador y di Mauro 2015). Aunque la producción mundial se ha vuelto más compleja, los acontecimientos del último año han planteado dudas sobre el futuro crecimiento del comercio internacional. En Europa, la votación sobre el Brexit amenaza con revertir décadas de mayor integración regional. Durante la reciente campaña presidencial de Estados Unidos, Donald Trump amenazó con imponer aranceles más altos a las importaciones chinas y señaló que una de sus primeras prioridades al asumir el cargo sería retirarse de la Asociación Transpacífica (TPP).
En el debate sobre políticas se ha pasado por alto hasta qué punto el comercio internacional está dominado por «empresas globales» que importan y exportan, y que probablemente forman parte de multinacionales.1 El 1% de las empresas estadounidenses que comercian (alrededor de 2.000 empresas) representa más del 80% del comercio total de Estados Unidos. De estas grandes exportadoras estadounidenses, el 90% también importa bienes y representa alrededor del 66% de las importaciones estadounidenses de bienes. En 2007, estas empresas globales empleaban a 13,8 millones de trabajadores, casi tantos como toda la fuerza laboral manufacturera de Estados Unidos. La omnipresencia de las empresas globales tiene importantes implicaciones para el comercio y las políticas comerciales. A veces se proponen políticas para restringir las importaciones, como los aranceles, con el fin de proteger a las empresas de un país. Sin embargo, si las empresas más productivas y grandes exportan e importan en todo el mundo, esas políticas pueden tener la consecuencia imprevista de perjudicar, en lugar de ayudar, a las empresas más exitosas.
En un trabajo reciente, analizamos el papel que desempeñan estas empresas globales en la economía internacional (Bernard et al. 2016). Desarrollamos un nuevo marco teórico que incorpora una gama más amplia de márgenes de participación en la economía internacional que las investigaciones anteriores. Cada empresa puede elegir los lugares de producción donde operar plantas; los mercados de exportación para cada planta; los productos que exportará desde cada planta a cada mercado; las exportaciones de cada producto desde cada planta a cada mercado; los países de los que obtendrá insumos intermedios para cada planta; y las importaciones que cada planta realizará de cada insumo intermedio desde cada país de origen. Es improbable que las empresas que participan tan ampliamente en la economía internacional sean demasiado pequeñas para afectar los resultados agregados; de hecho, representan una parte sustancial del comercio observado. Por ello, permitimos que estas empresas globales internalicen los efectos de sus decisiones sobre precios e introducción de productos en los agregados del mercado.
Organizamos nuestro trabajo empírico en torno a cuatro conjuntos de predicciones teóricas.
- Primero, las decisiones de las empresas en cada margen de participación en la economía internacional son interdependientes.
Las decisiones de importación son interdependientes entre países, porque la decisión de asumir los costos fijos de abastecerse de insumos en un país permite acceder a proveedores de menor costo, lo que a su vez reduce los costos de producción y los precios de la empresa. Estos precios más bajos implican una mayor escala de operaciones, lo que hace rentable asumir los costos fijos de abastecerse de insumos en otros países (como en Antràs et al. 2014). Las decisiones de exportar e importar también son interdependientes. Asumir el costo fijo de exportar a un mercado adicional aumenta los ingresos de la empresa, lo que hace rentable asumir el costo fijo de abastecerse de insumos en cualquier país. Esta interacción entre exportaciones e importaciones implica, a su vez, que las decisiones de exportación son interdependientes entre mercados.
- Segundo, las decisiones de las empresas en múltiples márgenes de participación internacional amplifican los efectos de las diferencias en productividad entre empresas sobre resultados endógenos, como las ventas y el empleo.
Las empresas más productivas participan más intensamente en la economía mundial en cada margen. Pequeñas diferencias en la productividad de las empresas pueden tener efectos amplificados en sus ventas y empleo.
- Tercero, estas empresas globales son grandes y sus decisiones pueden afectar los agregados del mercado, lo que da lugar a poder estratégico de mercado (Atkinson y Burstein 2008, Hottman et al. 2016).
Las empresas con mayores cuotas de mercado afrontan elasticidades de la demanda percibidas más bajas, lo que las lleva a aplicar márgenes de precio sobre el costo marginal más elevados. Esto ofrece una explicación de los hallazgos empíricos sobre la «fijación de precios según el mercado», por la que las empresas cobran precios diferentes en distintos mercados. Los márgenes variables también son compatibles con una «transmisión incompleta», por la que las perturbaciones de costos no se trasladan íntegramente a los precios al consumidor (por ejemplo, De Loecker y Goldberg 2014).
- Cuarto, la amplificación de las diferencias exógenas entre empresas implica que el comercio agregado se concentra en manos de un número relativamente reducido de empresas (véase también Freund y Pierola 2015).
Por tanto, nuestro marco ofrece nuevas perspectivas para comprender la distribución sesgada de las ventas entre empresas (por ejemplo, Sutton 1997, Axtell 2001).
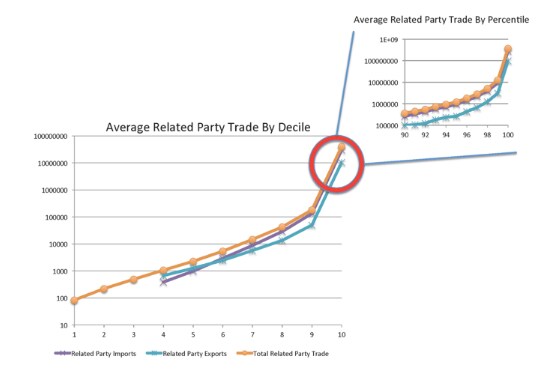
En las figuras 1 y 2 ilustramos la interdependencia de estos márgenes y la concentración del comercio entre empresas.2 En el panel principal presentamos las medias de los intervalos por decil del comercio total de las empresas. En el panel destacado mostramos las medias de los intervalos por percentil del decil superior del comercio total de las empresas.
Figura 1 Valor de las exportaciones, importaciones y el comercio total de las empresas por decil/percentil del comercio total de las empresas
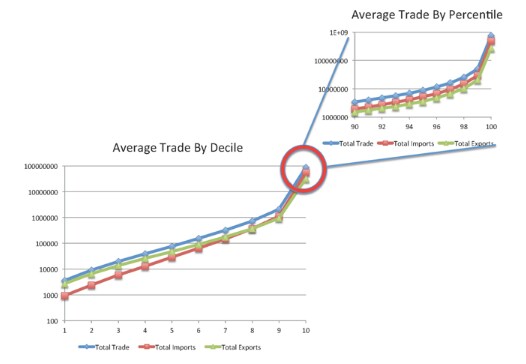
Figura 2 Valor del comercio entre partes vinculadas de las empresas por decil/percentil del comercio total de las empresas
El panel principal de la figura 1 muestra que los logaritmos de los valores medios de las exportaciones y las importaciones de las empresas aumentan de forma monótona a lo largo de los primeros nueve deciles de la distribución del comercio total de las empresas. El comercio total de la empresa media aumenta aproximadamente un 225% de un decil al siguiente. La situación cambia drásticamente en el decil superior. El comercio total medio del 10% de las empresas más grandes es 42 veces mayor que el del decil anterior. Las empresas que más comercian son mucho mayores que el resto, y este patrón se observa tanto en sus importaciones como en sus exportaciones. La distribución del comercio entre empresas tiene una propiedad fractal: el mismo patrón se mantiene entre los percentiles del decil superior que entre los deciles de toda la distribución. El comercio total, las exportaciones y las importaciones medias aumentan con relativa regularidad hasta el percentil más alto, donde vuelven a dar un salto. El 1% de las empresas que más comercian es 15 veces mayor que el segundo percentil más grande de empresas.
En la figura 2 calculamos el valor medio del comercio entre partes vinculadas, es decir, el comercio dentro de las multinacionales.3 El promedio de este comercio aumenta con fuerza a lo largo de los deciles. Las empresas más globales no solo importan y exportan más en general, sino que también importan y exportan más con partes vinculadas. Las exportaciones y las importaciones entre partes vinculadas están más concentradas en las empresas más grandes, por lo que representan una proporción mayor del comercio total de estas empresas más globales. La empresa media del percentil superior de las empresas que comercian realiza 29 veces más comercio entre partes vinculadas que la empresa media del percentil siguiente.
En un mundo donde las decisiones de las empresas son interdependientes, pequeñas reducciones de los aranceles o los costos comerciales pueden amplificar los efectos en los flujos comerciales, ya que inducen a las empresas a atender más mercados con más productos y mayores volúmenes, y al mismo tiempo a abastecerse de mayores volúmenes de insumos intermedios procedentes de más países. Para comprender los efectos de los cambios en las barreras comerciales en un margen (por ejemplo, las importaciones), hay que tener en cuenta sus efectos en otros márgenes (por ejemplo, las exportaciones), a medida que las empresas modifican la organización de las cadenas globales de producción. Las políticas que restringen las importaciones pueden acabar perjudicando a los productores más exitosos, para quienes tanto importar como exportar son pilares centrales de su estrategia empresarial general.
Referencias
Amador, J. y F. di Mauro (2015), La era de las cadenas globales de valor: mapas y cuestiones de política, CEPR Press.
Antràs, P., T. Fort y F. Tintelnot (2014), «Los márgenes del abastecimiento global: teoría y evidencia de empresas estadounidenses», Universidad de Harvard, manuscrito.
Atkeson, A. y A. Burstein (2008), «Fijación de precios según el mercado, costos comerciales y precios relativos internacionales», American Economic Review, 98, 1998-2031.
Axtell, R. (2001), «Distribución de Zipf del tamaño de las empresas estadounidenses», Science, 293, 1818–1820.
Bernard, A. B., J. B. Jensen, S. J. Redding y P. K. Schott (2016), «Empresas globales», Journal of Economic Literature, de próxima publicación, y CEPR Discussion Paper, 11555.
Blanchard, E. J., C. P. Bown y R. C. Johnson (2016), «Cadenas globales de suministro y política comercial», documento de trabajo NBER 21883, enero.
De Loecker, J. y P. Goldberg (2014), «El desempeño de las empresas en un mercado global», Annual Review of Economics, 6, 201-227.
Freund, C. y M. D. Pierola (2015), «Superestrellas de la exportación», Review of Economics and Statistics, 97(5), 1023-1032.
Hottman, C., S. J. Redding y D. E. Weinstein (2016), «Cuantificación de las fuentes de heterogeneidad entre empresas», Quarterly Journal of Economics, 131(3), 1291–1364.
Johnson, R. P. y G. Noguera (2012), «¿Cuánto valor añadido se comercia?» VoxEU.org, 2 de julio.
Sutton, J. (1997), «El legado de Gibrat», Journal of Economic Literature, 35(1), 40–59.
Notas finales
[1] Blanchard et al. (2016) aportan pruebas de que la política arancelaria discrecional de Estados Unidos refleja la importancia de las cadenas globales de valor.
[2] El eje horizontal del gráfico situado en la parte inferior izquierda de cada figura representa los diez deciles de empresas ordenadas según su comercio total (importaciones más exportaciones) y se mantiene constante en todas las figuras. El eje horizontal del gráfico situado en la esquina superior derecha de cada figura abarca las empresas entre los percentiles 90 y 100 de la distribución del comercio total de las empresas y se mantiene constante en todas las figuras. Los ejes verticales de las figuras utilizan una escala logarítmica.
[3] El comercio entre partes vinculadas se refiere al comercio entre empresas estadounidenses y sus filiales extranjeras, así como al comercio entre filiales estadounidenses de empresas extranjeras y sus matrices en el extranjero.




