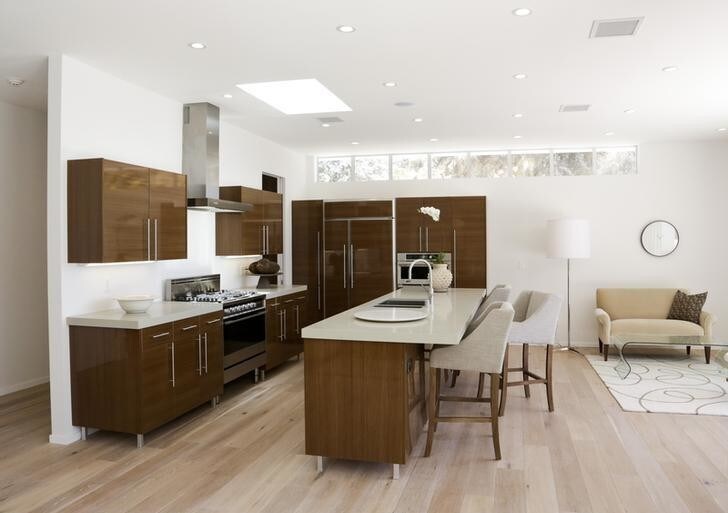
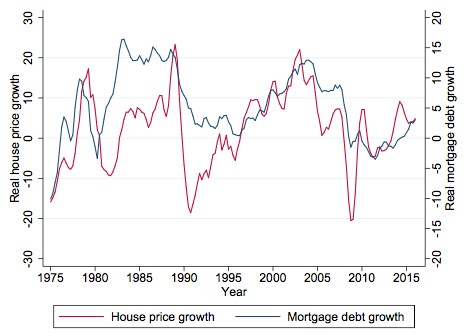
Los precios de la vivienda están estrechamente correlacionados con el endeudamiento y el consumo de los hogares a lo largo del tiempo. Esta evolución conjunta existe desde hace mucho tiempo (Figura 1) y fue especialmente marcada durante la Gran Recesión. Ha inspirado la narrativa de que las fluctuaciones de los precios de la vivienda causaron cambios en el endeudamiento y el consumo durante la década de 2000 (por ejemplo, Mian y Sufi, 2011 y 2014; Mian et al., 2013; Kaplan et al., 2015). El vínculo entre el mercado de la vivienda, la deuda y el consumo ha vuelto a ocupar un lugar central en el debate sobre políticas públicas.
Figura 1 Tendencias macroeconómicas de los precios de la vivienda, la deuda hipotecaria y el consumo de los hogares
Panel A: Crecimiento de los precios de la vivienda frente al crecimiento del consumo en EE. UU.
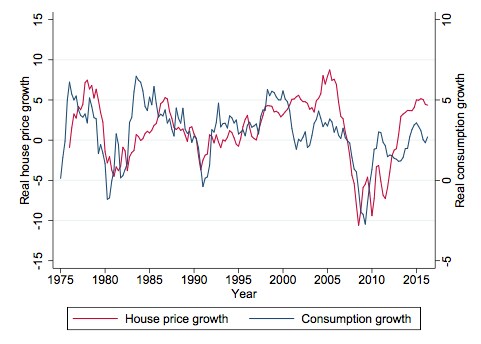
Panel B: Crecimiento de los precios de la vivienda frente al crecimiento del consumo en el Reino Unido
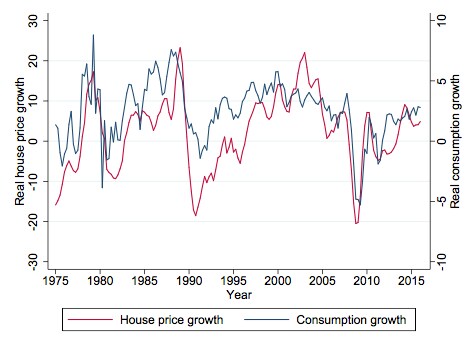
Panel C: Crecimiento de los precios de la vivienda frente al crecimiento de la deuda hipotecaria en EE. UU.
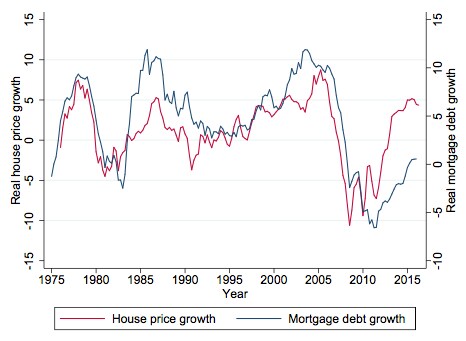
Panel D: Crecimiento de los precios de la vivienda frente al crecimiento de la deuda hipotecaria en el Reino Unido
Fuente: Cloyne et al. (2017).
Pero ¿son los precios de la vivienda los que impulsan el endeudamiento, es el endeudamiento el que impulsa los precios de la vivienda, o hay otros factores de confusión que impulsan ambos? Es notoriamente difícil establecer la relación causal entre los precios de la vivienda y el endeudamiento, y la Figura 1 no tiene una interpretación causal (Campbell y Cocco, 2007; Attanasio et al., 2009 y 2011). En un trabajo reciente (Cloyne et al., 2017), volvemos a examinar si el aumento de los precios de la vivienda impulsa el endeudamiento de los hogares y por qué.
Para identificar si existe una relación causal, necesitamos encontrar un contexto en el que los precios de la vivienda cambien por razones cuasialeatorias, ajenas a otros factores que podrían influir en el endeudamiento de los hogares. Gran parte de las investigaciones recientes ha utilizado las variaciones del crecimiento de los precios de la vivienda entre regiones, pero puede haber otros factores que varíen entre regiones e influyan en el endeudamiento.
En cambio, utilizamos un amplio conjunto de datos regulatorios sobre los precios de viviendas individuales y las decisiones de endeudamiento en el Reino Unido. Constatamos que un aumento del 10 % en los precios de la vivienda provoca un incremento del 2 % en la extracción de capital inmobiliario. Luego analizamos por qué podría ocurrir esto. Mediante diversos métodos empíricos, sostenemos que el efecto de los precios de la vivienda en el endeudamiento puede explicarse en gran medida por un «efecto de garantía». Esto significa que, cuando suben los precios de la vivienda, aumenta el valor de esta como garantía. Como los bancos están más dispuestos a prestar a los hogares que cuentan con garantías de alto valor, el aumento de los precios de la vivienda facilita que los hogares obtengan préstamos.
Fuente de variación de los precios
Utilizamos un conjunto de datos que contiene todos los contratos hipotecarios del Reino Unido de 2005 a 2015. Nuestro enfoque tiene tres elementos principales:
La variación individual de los precios de la vivienda se obtiene de las tasaciones hipotecarias de los prestamistas. Esta información detallada nos permite realizar análisis gráficos claros, para los que no necesitamos hacer supuestos técnicos sobre la relación entre los precios de la vivienda y el endeudamiento.
Por lo general, en el Reino Unido no se ofrecen hipotecas con tipos de interés fijos a largo plazo. La mayoría de los propietarios refinancia periódicamente, cada pocos años. Por tanto, observamos decisiones de endeudamiento repetidas a lo largo del tiempo para un mismo hogar. Esto nos permite asegurarnos de que los factores propios de cada hogar, como sus preferencias respecto a cuánto riesgo asumir, no sesguen nuestro análisis.
El marco institucional del Reino Unido facilita la identificación de cambios cuasialeatorios en los precios de la vivienda. La mayoría de los productos hipotecarios ofrecen un tipo de interés relativamente bajo durante un período breve, normalmente de dos a cinco años, seguido de un tipo de interés de revisión mucho más alto. Este marco crea un fuerte incentivo para refinanciar cuando comienza a aplicarse el tipo de revisión. Esto implica que el momento de cualquier refinanciación viene determinado por decisiones tomadas anteriormente al contratar la hipoteca.
Estos tres elementos, junto con las grandes fluctuaciones agregadas de los precios de la vivienda durante el período, generan una variación cuasialeatoria en los precios de viviendas individuales. Los hogares afrontaron perturbaciones muy distintas en los precios de la vivienda según refinanciaran antes, durante o después de la Gran Recesión. El momento dependía en gran medida de una decisión sobre el contrato hipotecario tomada en el pasado.
¿Los cambios en los precios de la vivienda impulsan el endeudamiento de los hogares?
Primero establecemos una relación causal entre los cambios en los precios de la vivienda y el endeudamiento. Esta relación es interesante por sí misma, pero también indica el posible efecto de los precios de la vivienda en el consumo.
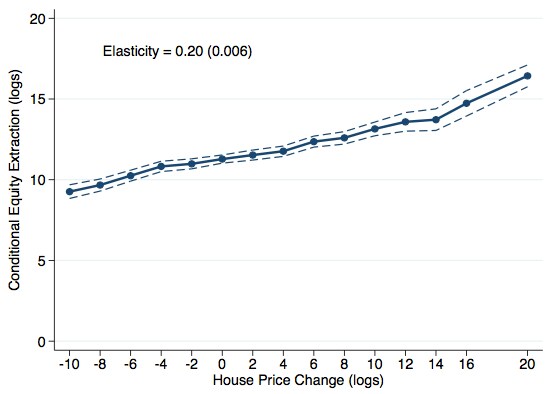
La Figura 2 muestra la relación entre el nuevo endeudamiento de los hogares y los cambios en los precios de la vivienda. Representa el importe del capital inmobiliario extraído por los hogares, una medida del nuevo endeudamiento, frente a distintos intervalos de variación de los precios de la vivienda que experimentaron los hogares entre refinanciaciones. (Ambos ejes se miden en puntos logarítmicos, lo que significa que las cifras pueden interpretarse aproximadamente como variaciones porcentuales).
Encontramos pruebas claras de que la revalorización de la vivienda induce a los propietarios a aumentar su endeudamiento. En promedio, un aumento del 10 % en los precios de la vivienda produjo un incremento del 2 % en el capital inmobiliario extraído. Un hallazgo importante es que la relación es notablemente lineal. Esto significa, por ejemplo, que el cambio en el nuevo endeudamiento es similar tanto si el precio de la vivienda subió un 10 % como si bajó un 10 %.
Figura 2 Extracción de capital inmobiliario y precios de la vivienda
Fuente: Cloyne et al. (2017).
Las técnicas empíricas que sustentan la Figura 2 garantizan que diversos factores no sesguen el análisis. Por ejemplo, tenemos en cuenta que los distintos hogares refinancian en momentos diferentes, viven en lugares distintos y pueden tener preferencias diferentes. Además, podemos asegurarnos de que las perturbaciones regionales de confusión, como las que afectan a los ingresos previstos de los hogares de una región, no influyan en el análisis.
¿Por qué los cambios en los precios de la vivienda impulsan el endeudamiento de los hogares?
Una pregunta importante es por qué los hogares se endeudan más cuando sube el precio de su vivienda. Hay dos posibilidades:
Efecto riqueza.Aumenta la riqueza percibida por los hogares, lo que los lleva a endeudarse y consumir más. En igualdad de condiciones, el efecto riqueza debería ser mayor en los propietarios de más edad. Es más probable que estos recurran a su patrimonio inmobiliario, porque prevén una esperanza de vida más corta.
Efecto de garantía. Es más fácil obtener préstamos por un importe mayor cuando aumenta el valor de la vivienda, porque los prestamistas aceptan ese valor más alto como garantía. El efecto de garantía debería ser mayor en los propietarios con un apalancamiento más elevado (la relación entre el valor del préstamo y el precio de la vivienda). Los bancos no suelen prestar a hogares muy apalancados, por lo que estos dependen más de las garantías que pueden aportar para obtener un préstamo.
La investigación ha intentado distinguir entre distintos mecanismos comparando hogares de más edad con hogares jóvenes y hogares con apalancamiento alto con otros con apalancamiento bajo (Campbell y Cocco, 2007; Attanasio et al., 2009 y 2011). Sin embargo, un desafío es que las distintas dimensiones de heterogeneidad están muy correlacionadas. Por ejemplo, en promedio, los propietarios de más edad también tienen menos apalancamiento, por lo que no está claro si el patrón por edad refleja efectos riqueza o efectos de garantía.
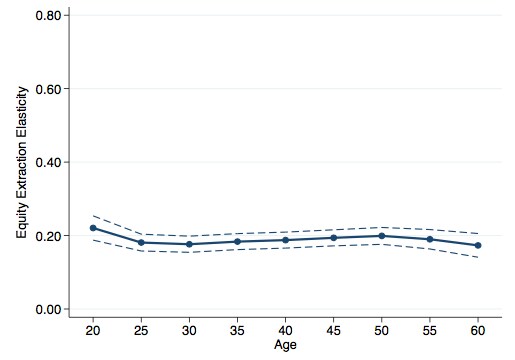
Resolvemos este problema analizando cómo varía el efecto de los precios de la vivienda según cada factor, mientras ajustamos detalladamente las diferencias en otros factores relevantes. Consideramos simultáneamente cuatro factores: apalancamiento, edad, ingresos y crecimiento de los ingresos. De manera notable, observamos que prácticamente no hay diferencias en el efecto de los precios de la vivienda según ningún factor, salvo uno: el apalancamiento; y el efecto de este factor es muy marcado (Figura 3).
Figura 3 Elasticidad según la relación entre el préstamo y el valor de la vivienda

Fuente: Cloyne et al. (2017).
En cambio, el patrón por edad es completamente plano una vez que se controlan los otros factores relevantes (Figura 4). Por tanto, el efecto de garantía parece desempeñar un papel crucial en el efecto de los precios de la vivienda en el endeudamiento.
Figura 4 Elasticidad según la edad
Fuente: Cloyne et al. (2017).
Conclusión
La Gran Recesión reavivó un importante debate sobre si los precios de la vivienda impulsan el endeudamiento de los hogares. La primera generación de artículos académicos estudió esta cuestión con datos regionales de EE. UU. y encontró respuestas contundentes del endeudamiento. Nuestro artículo utiliza datos detallados y las características únicas del mercado hipotecario del Reino Unido, y constata un efecto claro y sólido de los precios de la vivienda en el endeudamiento: un aumento del 10 % en los precios de la vivienda produjo un incremento del 2 % en el importe del capital inmobiliario extraído.
Gran parte de esta relación puede explicarse por el efecto de garantía: los precios más altos de la vivienda permiten que los hogares se endeuden más, porque los prestamistas aceptan el mayor valor de las viviendas como garantía.




