Los tipos de interés se encuentran en sus niveles más bajos de los últimos 150 años en prácticamente todas las economías avanzadas. Este artículo sostiene que este entorno sin precedentes refleja fuerzas globales seculares que han reducido la tendencia del tipo de interés real mundial en unos dos puntos porcentuales en los últimos 30 a 40 años. Cualquier fuerza que pudiera elevar los tipos de interés reales en el futuro también debe ser global, como una recuperación sostenida del crecimiento económico mundial o una mejor alineación entre la demanda y la oferta globales de activos seguros y líquidos.
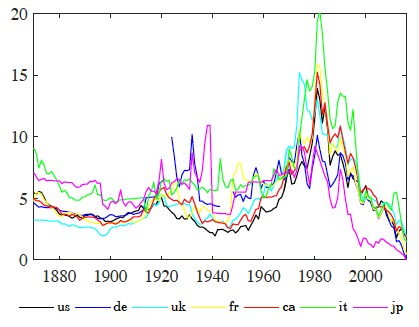
Los tipos de interés se encuentran en sus niveles más bajos de los últimos 150 años en prácticamente todas las economías avanzadas, como se ilustra en la Figura 1. ¿Refleja este fenómeno únicamente los vientos en contra que todavía emanan de la crisis global y que acabarán disipándose, o está relacionado con evoluciones seculares? ¿Y cuáles son los factores impulsores de este descenso? Estas preguntas son centrales para la política monetaria en Estados Unidos y en otros países, y son el centro de una creciente literatura (p. ej., Holston et al. 2017, Gourinchas y Rey 2016).
Figura 1. Rendimientos nominales de los bonos gubernamentales a largo plazo en los últimos 150 años
En este artículo sostenemos que este entorno de tipos de interés bajos sin precedentes refleja fuerzas globales seculares que han reducido la tendencia del tipo de interés real mundial en unos dos puntos porcentuales en los últimos 30 a 40 años. Este descenso ha sido prácticamente el mismo en todas las economías avanzadas, ya que las tendencias de sus tipos de interés reales han convergido durante este periodo. Fue impulsado por un aumento del rendimiento de conveniencia asociado a la seguridad y la liquidez, y por un menor crecimiento económico mundial.Estas conclusiones se basan en los resultados de un artículo reciente (Del Negro et al. 2018), en el que estimamos conjuntamente las tendencias de los tipos reales de siete economías avanzadas utilizando datos de tipos de interés a corto y largo plazo, inflación y consumo desde 1870. Lo hacemos mediante un modelo flexible de series temporales: un modelo autorregresivo vectorial (VAR) con tendencias comunes. Con esta herramienta econométrica, que ya utilizamos en trabajos anteriores (Del Negro et al. 2017), podemos extraer tendencias de un gran número de variables, sin tener que adoptar una postura sobre las interdependencias dinámicas entre sus componentes cíclicos. Por ello, podemos utilizar la teoría económica para modelar e interpretar las tendencias, manteniéndonos neutrales sobre si la teoría se cumple en otras frecuencias. Por ejemplo, la ausencia de oportunidades de arbitraje a largo plazo implica que podemos interpretar la tendencia común estimada de los tipos reales entre países como la tendencia del tipo de interés real mundial. El mismo marco teórico también sugiere descomponer esta tendencia en algunos de sus posibles factores impulsores, como el crecimiento del consumo mundial.
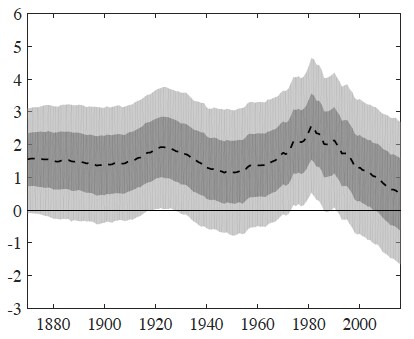
El primer resultado de nuestro análisis empírico se ilustra en la Figura 1, que muestra la mediana a posteriori de la tendencia estimada del tipo de interés real mundial (línea discontinua), junto con los intervalos de cobertura a posteriori del 68 % (gris oscuro) y del 95 % (gris claro). Según estas estimaciones, la tendencia del tipo de interés real mundial se mantuvo estable en torno a valores algo inferiores al 2 % durante la década de 1940. Subió gradualmente después de la Segunda Guerra Mundial, hasta un máximo cercano al 2,5 % alrededor de 1980, pero desde entonces ha ido descendiendo, hasta situarse en torno al 0,5 % en 2016, último año disponible de datos. El nivel exacto de la tendencia estimada está rodeado de una incertidumbre considerable, pero la caída de las últimas décadas está estimada con precisión. Su magnitud también es coherente con la de la estimación ponderada por PIB de r* para Estados Unidos, Canadá, la zona del euro y el Reino Unido, obtenida por Holston et al. (2017). Un descenso de esta magnitud no tiene precedentes en nuestra muestra. Ni siquiera se produjo durante la Gran Depresión de la década de 1930.
Figura 2. La tendencia del tipo de interés real mundial
Este hallazgo podría parecer bastante sorprendente, dadas las enormes convulsiones que experimentó la economía mundial durante la Gran Depresión y las guerras mundiales. Por ejemplo, Jordà et al. (2017) también documentan una caída de los tipos de interés reales seguros desde mediados de la década de 1980, pero descensos aún mayores alrededor de las guerras mundiales y también en la década de 1970. Su conclusión es que «el enigma quizá sea por qué el tipo de interés seguro era tan alto a mediados de la década de 1980, más que por qué ha descendido tanto desde entonces».
Figura 3. La tendencia del tipo de interés real mundial y las medias móviles decenales
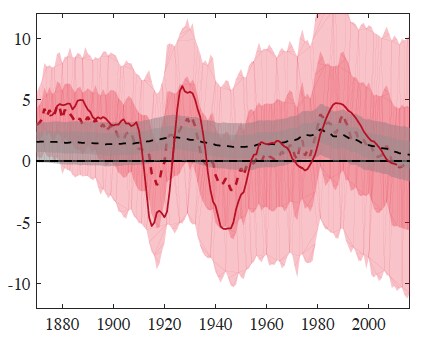
¿A qué se deben estas diferencias? La Figura 3 aborda esta cuestión comparando nuestra medida de la tendencia del tipo de interés real mundial (línea negra discontinua con bandas grises) con la media transversal entre países de la media móvil decenal del tipo de interés real ex post de cada país utilizada por Jordà y coautores (línea roja continua). Está claro que el enfoque de la media móvil genera una medida de la tendencia global del tipo real mucho más volátil que la nuestra, y que se desploma hasta territorio muy negativo alrededor de ambas guerras mundiales. ¿Por qué ocurre esto?Sostenemos que se debe a que las medias móviles decenales confunden tendencias con variaciones cíclicas. Esto se ilustra con la línea roja discontinua de la figura, que muestra que obtenemos algo mucho más cercano a la media móvil decenal si permitimos que la tendencia fluctúe sustancialmente de un año a otro. La implicación de permitir que la tendencia fluctúe tanto es que no se puede distinguir el ciclo de la tendencia, lo que da lugar a estimaciones de la tendencia muy inciertas. Esto se aprecia en la gran incertidumbre a posteriori asociada a la línea roja discontinua (bandas rojas sombreadas): ¡los intervalos de cobertura a posteriori del 50 % para el tipo de interés mundial llegan a ser de hasta 10 puntos porcentuales al final de la muestra!
Nuestras propias creencias a priori sobre lo que representa una tendencia son bastante conservadoras: el cambio esperado en la tendencia de nuestro modelo tiene una desviación típica igual a uno sobre un horizonte de un siglo. Sin embargo, nuestros resultados no son muy sensibles a modificaciones de la distribución a priori que reduzcan el horizonte de un siglo a medio siglo, a un cuarto de siglo o incluso a una década, siempre que no se utilicen valores extremos como los implícitos en la línea roja discontinua (un año). En resumen, nuestra conclusión de que el descenso de la tendencia global de los tipos de interés en las últimas dos décadas no tiene precedentes es, en efecto, robusta ante una amplia gama de visiones a priori sobre lo que constituye una tendencia, siempre que no se permita que esta tendencia se vea afectada indebidamente por evoluciones cíclicas.
Figura 4. Tendencias de los tipos de interés reales en distintos países
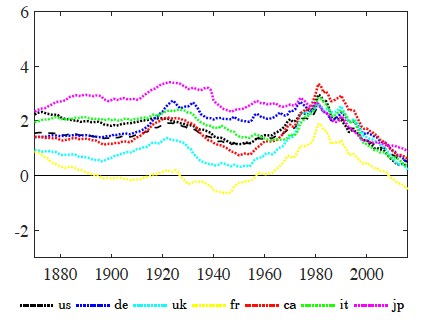
La Figura 4 muestra que el descenso de la tendencia del tipo de interés real mundial en los últimos 30 o 40 años ha estado muy sincronizado entre las economías avanzadas. La figura recoge las medianas a posteriori de las tendencias estimadas de los tipos de interés reales en las siete economías de nuestra muestra (líneas punteadas). Durante este periodo, las tendencias específicas de cada país prácticamente han desaparecido, de modo que la tendencia del tipo de interés real mundial está ahora muy próxima a las tendencias de todos los países (con la posible excepción de Francia). Esta convergencia de las tendencias de los tipos de interés reales es coherente con la bien documentada integración creciente de los mercados de capitales mundiales durante este periodo. En consecuencia, el descenso secular de los tipos de interés reales en las últimas tres o cuatro décadas es un fenómeno eminentemente global, con tendencias de los tipos reales que han caído en magnitudes muy similares en todas las economías avanzadas. El hallazgo de que una «tendencia global» de los tipos de interés reales ha eclipsado cada vez más a las tendencias específicas de cada país presenta similitudes interesantes con los resultados de trabajos recientes que destacan la aparición de un «ciclo global» –o factor global– como una fuente creciente de comovimiento en los rendimientos de los activos de riesgo en todo el mundo (p. ej., Gerko y Rey 2017).
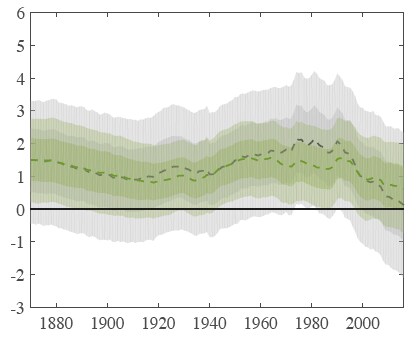
Por último, la Figura 5 presenta la contribución a la evolución de nuestra estimación del tipo de interés real mundial de algunos de sus componentes fundamentales. En particular, nos centramos aquí en dos factores que a menudo se mencionan como posibles impulsores del entorno de tipos de interés bajos y cuya contribución puede medirse con datos: los rendimientos de conveniencia y el crecimiento económico mundial. El rendimiento de conveniencia es la cuantía de intereses que los inversores están dispuestos a renunciar a cambio de las ventajas de liquidez y seguridad de los valores soberanos de alta calidad. Es probable que los rendimientos de conveniencia sean un factor relevante en nuestro conjunto de datos, porque los tipos de interés que contiene corresponden a valores gubernamentales o a sustitutos cercanos, que son relativamente seguros y líquidos en comparación con otros activos emitidos por el sector privado. En consecuencia, nuestro tipo de interés real mundial recoge la tendencia de los tipos de interés reales sobre valores seguros y líquidos valores. Para medir este rendimiento de conveniencia, incluimos en la estimación el rendimiento de los bonos corporativos Baa de Moody's para Estados Unidos, como en Krishnamurthy y Vissing-Jorgensen (2012). Bajo ciertos supuestos que analizamos en el artículo, esta información es suficiente para captar el efecto a largo plazo de la conveniencia sobre el tipo de interés mundial.
Figura 5. Las tendencias del rendimiento de conveniencia, el crecimiento y el tipo de interés real mundial
a) Tipo de interés real mundial y rendimientos de conveniencia
b) Tipo de interés real mundial y crecimiento global
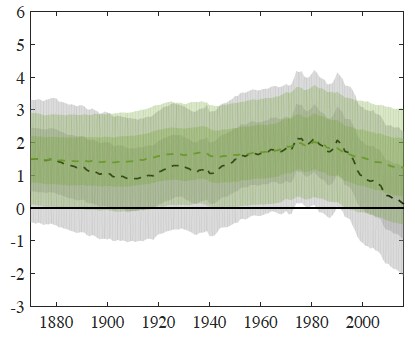
El panel superior de la Figura 5 recoge la contribución del factor de rendimiento de conveniencia estimado a los movimientos de tendencia del tipo de interés real mundial. Esta descomposición muestra que el descenso de la tendencia del tipo de interés real mundial en las últimas décadas se explica en gran medida por un aumento del componente de tendencia de los rendimientos de conveniencia mundiales (la línea verde discontinua representa su valor negativo, mientras que las áreas verdes sombreadas son los intervalos de cobertura a posteriori del 68 % y del 95 %). Este aumento de los rendimientos de conveniencia apunta a un desequilibrio creciente entre la demanda mundial de seguridad y liquidez y su oferta. Esta contribución se concentra especialmente en el periodo posterior a mediados de la década de 1990, lo que respalda la idea de que la crisis financiera asiática de 1997 y el impago ruso de 1998, con el consiguiente colapso de Long-Term Capital Management (LTCM), fueron puntos de inflexión clave en la aparición de desequilibrios globales, como sostienen, por ejemplo, Bernanke (2005), Bernanke et al. (2011), Caballero (2010), Caballero y Farhi (2017) y Gourinchas y Rey (2016), entre otros. El panel inferior muestra la contribución asociada a la tendencia del crecimiento global. Esta última se estima como un componente común de las tendencias en la tasa de crecimiento del consumo per cápita en las siete economías de nuestra muestra, tal como sugiere el modelo de valoración de activos basado en el consumo y se detalla más en nuestro artículo. Un descenso global de la tasa de crecimiento del consumo per cápita, posiblemente vinculado a cambios demográficos, es otro factor notable que empuja a la baja los tipos reales mundiales. Su contribución es comparable en magnitud a la del rendimiento de conveniencia desde 1980, pero solo es aproximadamente la mitad de importante en los últimos 20 años (y se estima con menor precisión).
En conjunto, nuestros resultados sugieren que los bajos tipos de interés en las economías avanzadas son un fenómeno secular impulsado por fuerzas globales que surgieron mucho antes de la Gran Recesión y que es improbable que estén relacionadas con factores específicos de cada país, como las políticas nacionales u otros acontecimientos internos. Por tanto, cualquier fuerza que pudiera elevar los tipos de interés reales en el futuro debe ser global, como una recuperación sostenida del crecimiento económico mundial o una mejor alineación entre la demanda y la oferta globales de activos seguros y líquidos.




