Las devaluaciones del tipo de cambio real suelen considerarse una estrategia de desarrollo viable, pero la eficacia del enfoque puede variar con el tiempo y entre países. Esta columna explora este asunto centrándose en la microeconomía de las respuestas a nivel de empresa a las fluctuaciones del tipo de cambio. Los resultados muestran patrones de respuesta diversos a las fluctuaciones según la región y según la orientación de importación o exportación. Estos resultados destacan el papel crucial de la integración de una empresa en las cadenas globales de valor.
Los enfoques convencionales consideran la subvaluación del tipo de cambio real como una posible herramienta de política de desarrollo. Un ejemplo es la experiencia de la estrategia de industrialización impulsada por las exportaciones de China, que a menudo se considera basada en una devaluación real provocada (Kroeber 2011, Rodrik 2008). También se ha entendido que la industrialización de Corea del Sur se basó en parte en un tipo de cambio real subvaluado (Eichengreen 2008). Los países latinoamericanos que tendieron a una sobrevaloración real durante las mismas décadas, sin embargo, experimentaron en cambio un crecimiento más lento (Sachs 1985, Edwards 1989).
La literatura académica ha intentado racionalizar estas visiones a partir de cierta imperfección de mercado considerable específica de los bienes comerciables, en particular de la manufactura: en presencia de externalidades positivas en esta industria, la ausencia de intervención de política conduce a un nivel de actividad industrial ineficientemente bajo y, posteriormente, a un crecimiento lento. Dada la naturaleza comerciable de las manufacturas, una depreciación real puede entenderse como un subsidio que corrige la subprovisión de producción industrial mediante un aumento de las exportaciones (Rodrik 2008).
Aunque existe alguna evidencia empírica que sugiere el efecto positivo de las depreciaciones sobre la tasa de crecimiento del PIB per cápita, no es concluyente. Este tipo de análisis econométrico, basado en variables agregadas, adolece de problemas de endogeneidad (Woodford 2008) y no resulta particularmente informativo sobre los canales económicos a través de los cuales un tipo de cambio real depreciado conduce a una mayor tasa de crecimiento.
Además, independientemente de lo exitosas que hayan sido en el pasado las estrategias de desarrollo basadas en la subvaluación real, hay razones para creer que su eficacia, e incluso su conveniencia, puede variar con el tiempo y entre países. La producción de bienes manufacturados (finales) después de la Segunda Guerra Mundial solía emplear principalmente insumos intermedios producidos localmente. Hoy en día, la producción en la industria manufacturera se basa, en cambio, en cadenas globales de valor (CGV) que fragmentan y distribuyen internacionalmente la cadena de valor agregado; además, el grado de integración de las empresas en las CGV varía entre regiones (Baldwin 2016).
¿Cuáles son los efectos de las depreciaciones reales en este nuevo escenario?
En un artículo reciente, nos centramos en la microeconomía de las respuestas a nivel de empresa a las fluctuaciones del tipo de cambio real (Alfaro et al. 2018). Utilizamos datos de empresas manufactureras de países integrados de forma diferente en las CGV y nos centramos en el crecimiento de la productividad y en la actividad de investigación y desarrollo. Este enfoque ofrece una imagen mucho más detallada de los efectos de las depreciaciones reales sobre el crecimiento y, al mismo tiempo, arroja luz sobre el mecanismo subyacente a esta relación. Nuestros argumentos se basan en una serie de hallazgos empíricos clave, que utilizamos posteriormente en la parte teórica de nuestro artículo.
Hallazgos empíricos
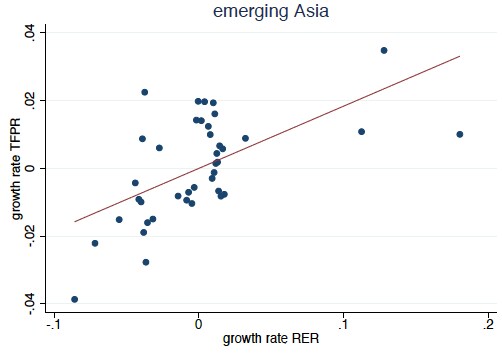
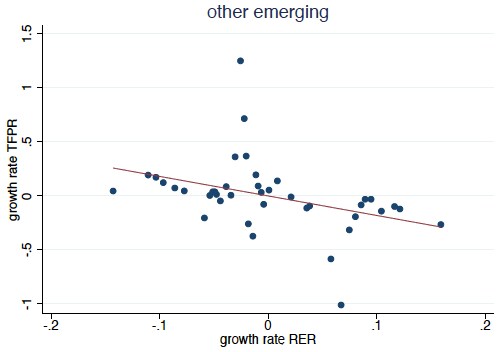
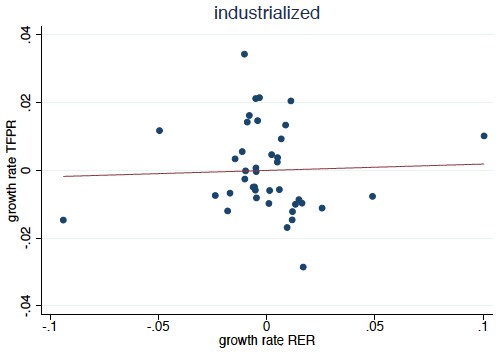
Las empresas manufactureras de Asia emergente experimentan efectos positivos de las depreciaciones reales sobre el crecimiento de su productividad de ingresos (TFPR) y sobre su actividad de I+D, mientras que las empresas de otros países emergentes (Europa del Este y América Latina) experimentan efectos negativos. Las empresas de países industrializados no reaccionan mucho a las depreciaciones reales.
Estas respuestas heterogéneas pueden visualizarse mediante gráficos de dispersión agrupados (binned scatter plots) de las tasas de crecimiento del TFPR a nivel de empresa frente a la tasa de crecimiento del tipo de cambio real (codificada de modo que una tasa de crecimiento positiva implique una depreciación real), por separado para cada región.2
Figura 1 Tasa de crecimiento del tipo de cambio real y productividad de ingresos, por región
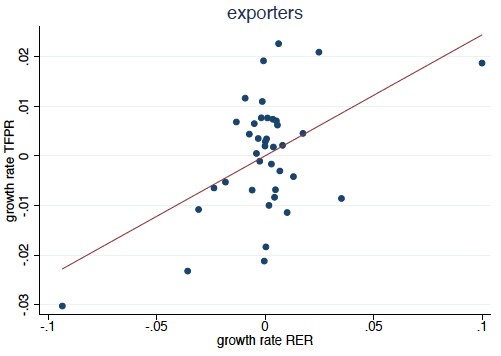
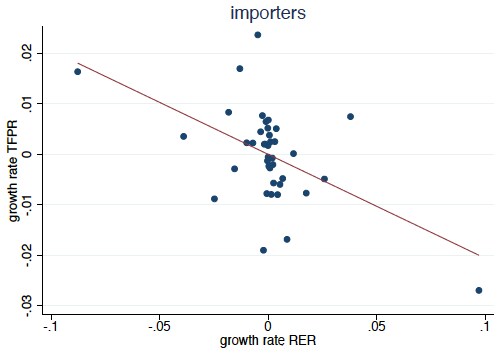
Son las empresas exportadoras las que experimentan los efectos positivos de las depreciaciones reales sobre su crecimiento de la productividad y su actividad de I+D; las empresas importadoras sufren efectos negativos.
Para mostrarlo, presentamos gráficos de dispersión agrupados del crecimiento del TFPR a nivel de empresa frente a la tasa de crecimiento del tipo de cambio real, por separado para exportadores e importadores.3
Figura 2 Tasa de crecimiento del tipo de cambio real y productividad de ingresos, según condición de importador o exportador
Las empresas de Asia emergente están mucho más orientadas a la exportación que las de otros países emergentes en relación con su orientación a la importación. Las empresas de países industrializados se sitúan entre estos dos grupos a este respecto.
Tabla 1 Probabilidades e intensidades de importación y exportación para cuatro países
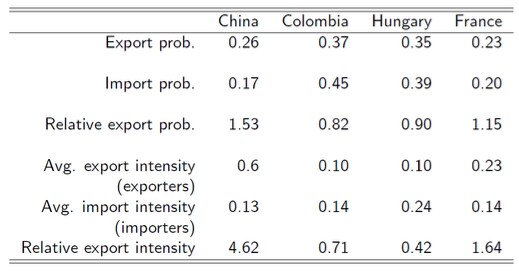
La tabla anterior muestra las probabilidades e intensidades de importación y exportación (importaciones/ventas para los importadores; exportaciones/ventas para los exportadores), basadas en conjuntos de datos censales representativos a nivel de empresa de cuatro países: de Asia emergente (China), de otros mercados emergentes (Colombia y Hungría) y del mundo industrializado (Francia). Obsérvense los valores elevados de la probabilidad relativa media de exportación de las empresas chinas (probabilidad de exportación dividida por la probabilidad de importación) y de la intensidad relativa de exportación (obtenida de forma similar), en comparación con las empresas colombianas y húngaras. Las empresas francesas presentan probabilidades e intensidades relativas de exportación intermedias.4
Nuestro modelo
Con estos hallazgos empíricos en mente, estimamos estructuralmente un modelo dinámico en el que los cambios en la productividad no son resultado de externalidades, sino de decisiones deliberadas de las empresas. En particular, modelamos la inversión en I+D de empresas heterogéneas que también pueden optar por exportar su producción e importar insumos intermedios. Dado que las inversiones en I+D son grandes, hundidas e intangibles, son difíciles de financiar con fuentes externas: las empresas con restricciones crediticias en países financieramente subdesarrollados utilizan sus beneficios como fuente de financiación para sus actividades de innovación. Las depreciaciones reales tienen efectos diferentes sobre los beneficios de las empresas según su condición comercial: elevan las cuotas de mercado y los beneficios de los exportadores, y los reducen para las empresas que importan una parte considerable de sus insumos, ya que sus costos aumentan. En consecuencia, las actividades de I+D de las empresas exportadoras se ven potenciadas por las depreciaciones, mientras que las empresas importadoras reducen su I+D durante las depreciaciones.
Permitimos diferencias en las estimaciones de los parámetros estructurales entre las tres regiones que distinguimos anteriormente. Las diferencias en la condición comercial media relativa de las empresas (orientadas a la exportación) de Asia emergente y de las empresas (orientadas a la importación) de otros mercados emergentes agregan estas respuestas heterogéneas a nivel de empresa en los distintos efectos medios de las fluctuaciones del tipo de cambio real sobre la I+D y el crecimiento de la productividad que mencionamos anteriormente. Las empresas de países industrializados no reaccionan mucho a los cambios del tipo de cambio real por dos razones: tienen una condición comercial media más equilibrada y están mucho menos limitadas por el crédito que las empresas de mercados emergentes.
Nuestros resultados
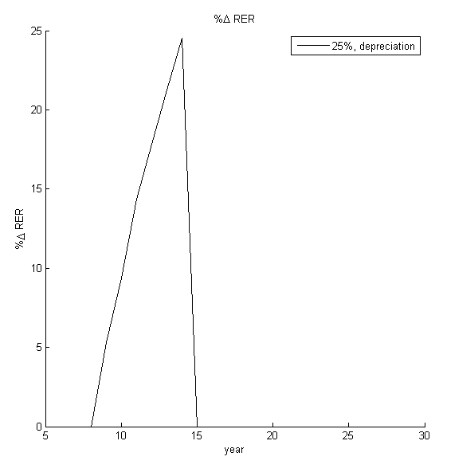
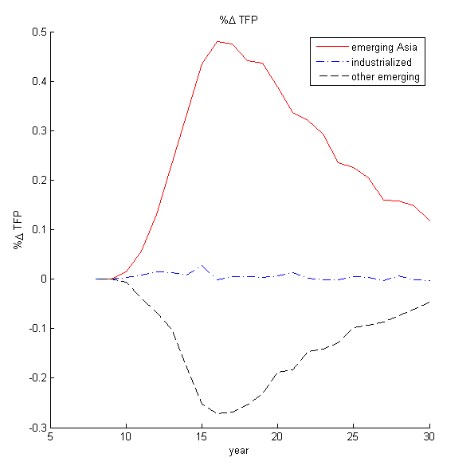
Nuestras simulaciones muestran que una depreciación real temporal de una desviación estándar a lo largo de un intervalo de cinco años (alrededor del 25 %) eleva el crecimiento medio a medio plazo de la productividad total de los factores físicos a nivel de empresa en 0,5 puntos porcentuales en Asia emergente y lo reduce en 0,3 puntos porcentuales en otras economías emergentes. En cambio, la empresa media de un país industrializado no reacciona de forma significativa ante dicho choque.
La figura siguiente muestra las trayectorias temporales de la productividad total de los factores físicos de la empresa media en nuestras tres regiones diferentes (panel derecho) que resultan de la depreciación contrafactual (panel izquierdo: depreciación real del tipo de cambio del 25 % a lo largo de un intervalo de cinco años). Nuestra simulación muestra que una depreciación real de corta duración tiene efectos persistentes: los cambios en la productividad física derivados de cambios en la inversión en I+D tras la depreciación temporal resultan mucho más duraderos que esta última. Esto se explica por la naturaleza hundida de las inversiones en I+D y por la larga memoria del proceso estocástico que rige la productividad total de los factores físicos. En cambio, los cambios en otras variables (exportaciones, importaciones, etc.) desaparecen en cuanto el tipo de cambio real vuelve a su promedio de largo plazo.
Figura 3 Trayectorias temporales de la productividad total de los factores físicos
Conclusiones de política
De estos resultados se derivan varias conclusiones relevantes para la política. En primer lugar, a diferencia del análisis convencional, los efectos de las fluctuaciones del tipo de cambio real sobre el sector manufacturero dependen de la participación de la empresa media en las exportaciones y en las importaciones. Por lo tanto, las diferencias entre países en el grado de integración de las empresas en las CGV son un factor clave para comprender las implicaciones de la subvaluación real. En segundo lugar, a medida que evolucionan las CGV o cambia el grado de integración de las empresas de un país en ellas, los efectos de las fluctuaciones del tipo de cambio real, y en consecuencia las políticas óptimas de los países, podrían cambiar con el tiempo. Por último, una integración más profunda de las empresas en las CGV que las lleva tanto a exportar su producción como a importar insumos intermedios probablemente reduzca la eficacia de la subvaluación real como herramienta de política, ya que los efectos que operan en direcciones opuestas se anularán entre sí, como ya ocurre con las empresas de países industrializados.




