Los terremotos políticos de 2016 trastocaron las ideas convencionales sobre la economía mundial y, paradójicamente, mejoraron las perspectivas.
La expectativa de que el próximo Gobierno de Trump aplique un estímulo fiscal considerable ha aumentado el optimismo sobre el crecimiento de Estados Unidos y del mundo. Esto, a su vez, ha llevado los índices bursátiles estadounidenses a máximos históricos y ha impulsado tanto los tipos de interés (provocando una fuerte caída del mercado de bonos) como el dólar.
Un dólar más fuerte es, en general, una buena noticia para Europa y Japón, pues contribuye a impulsar tanto el crecimiento de las exportaciones como las expectativas de inflación. Por otro lado, los rendimientos mucho más altos de los bonos estadounidenses son una mala noticia para los países emergentes, cuyas monedas ya han recibido duros golpes en las últimas semanas, lo que reduce significativamente el margen para una mayor flexibilización monetaria.
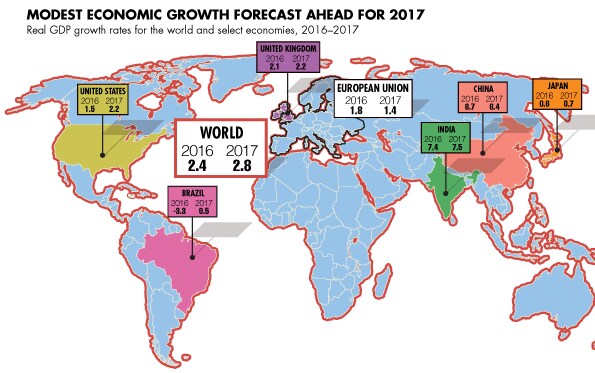
Por fortuna, estas oscilaciones de los mercados financieros se producen en un momento en que suben los precios de las materias primas y han mejorado tanto la confianza de los consumidores como la de las empresas. IHS Markit considera que el balance de estas tendencias será moderadamente positivo para el crecimiento mundial, que se prevé que aumente del 2,4% en 2016 al 2,8% en 2017 y al 3,1% en 2018. Dicho esto, los altos niveles de incertidumbre política y sobre las políticas podrían perjudicar el crecimiento en 2017 y más adelante.
Estos son nuestros 10 principales riesgos para la economía:
1. La economía estadounidense se acelerará, incluso antes de cualquier estímulo de Trump. Durante el próximo año, la menor rémora de los inventarios y el repunte de la inversión de capital en el sector energético impulsarán el crecimiento hasta el 2,3%, frente al 1,6% de 2016. Además, dado que es probable que el año que viene se aprueben recortes de impuestos y gastos en infraestructura, el crecimiento repuntará hasta el 2,6% en 2018. Es probable que la confianza de consumidores y empresas, que se recuperó justo después de las elecciones, siga aumentando a medida que mejore el crecimiento. A la baja, el aumento de los tipos de interés y del dólar, ante la expectativa del estímulo, erosionará parte de sus efectos positivos.
2. El impulso económico de Europa se ralentizará un poco, principalmente por el Brexit y la incertidumbre política. Un Brexit conflictivo, las consecuencias de la reciente derrota en el referéndum italiano y las próximas elecciones en Francia, Alemania y los Países Bajos podrían perjudicar el crecimiento el año que viene. En particular, la agitación política en Italia podría desencadenar una crisis en el sector bancario, que ya atraviesa una situación muy difícil. En el lado positivo, el Banco Central Europeo ha ampliado su programa de compra de bonos (aunque a un ritmo más moderado), y un euro más débil contribuirá a impulsar el crecimiento de las exportaciones y, junto con el alza de los precios del petróleo, a elevar la inflación. IHS Markit sigue considerando que estas fuerzas contrapuestas reducirán el crecimiento de la eurozona del 1,7% en 2016 al 1,4% en 2017.
3. La economía japonesa cobrará algo de impulso gracias a un yen más débil. En los últimos años, la economía japonesa ha tenido dificultades. De cara al futuro, un yen más débil contribuirá a impulsar las exportaciones y sacar a la economía de la deflación. La desaparición de la Asociación Transpacíficareduce las posibilidades de que se lleven a cabo reformas estructurales significativas en Japón. Por otro lado, el paquete fiscal aprobado por el Parlamento japonés en octubre, aunque modesto, brindará ayuda tras el terremoto y permitirá aumentar el gasto en infraestructura. En conjunto, IHS Markit considera que el crecimiento japonés se estabilizará en torno al 1,0% tanto en 2017 como en 2018.
4. El crecimiento de China seguirá desacelerándose, debido principalmente a la ralentización de la construcción de viviendas. El Gobierno chino está retirando gradualmente las medidas de estímulo. Esto perjudicará al sector inmobiliario, la construcción y las industrias pesadas, y reducirá el crecimiento del PIB real del 6,7% en 2016 al 6,4% en 2017. China también afronta otra fuente de tensión: la fuga de capitales. Las reservas de divisas están en su nivel más bajo en cinco años y el renminbi ha vuelto a los niveles de 2008. En respuesta, el Gobierno ya ha impuesto algunos controles de capital y probablemente pronto aplicará más, en un intento de aliviar la presión sobre la moneda y limitar su depreciación anual a no más del 5%.
5. A los mercados emergentes les irá mejor, pese a las recientes presiones en los mercados financieros. Con una expansión moderadamente más sólida en Estados Unidos y en el mundo, y el alza de los precios de las materias primas, los mercados emergentes deberían tener un mejor desempeño el próximo año. Sin embargo, la fuga de capitales y la depreciación de las monedas están causando quebraderos de cabeza a algunos bancos centrales. La caída pronunciada de las monedas es indeseable, al menos por dos motivos. Primero, para evitar una mayor fuga de capitales, los bancos centrales tienen que aplicar políticas más restrictivas de lo que desearían. Segundo, la deuda denominada en dólares de los países emergentes ha aumentado rápidamente en los últimos años y ronda los 3,5 billones de dólares. A medida que sube el valor del dólar, también aumenta la carga de estas deudas. La buena noticia es que los fundamentos económicos (por ejemplo, los déficits por cuenta corriente) han mejorado en la mayoría de los mercados emergentes durante los últimos dos años.
6. Los precios de las materias primas seguirán su tendencia al alza. La aceleración gradual de la demanda y las mayores restricciones de la oferta implican que los precios de las materias primas seguirán subiendo el próximo año; contribuirá a ello el reciente acuerdo de la OPEP para recortar la producción. Entre enero y septiembre de 2016, los precios de las materias primas (según el Índice de Materiales Industriales de IHS Markit) aumentaron más del 40%. Después retrocedieron un poco hasta principios de noviembre y luego se dispararon tras las elecciones estadounidenses. Quizá más importante aún, el aumento de los precios del petróleo alentará una mayor producción en Estados Unidos, lo que moderará futuras subidas de precios.
7. La inflación aumentará en muchas partes del mundo. Tras muchos años de afrontar la amenaza de la deflación, la economía mundial está a punto de entrar en una etapa de aumento de la inflación. Con la economía estadounidense en pleno empleo o cerca de alcanzarlo, la inflación salarial ya empieza a subir y se acelerará aún más con la aplicación del estímulo fiscal. Junto con el aumento de los precios de las materias primas, esto se traducirá en una inflación de los precios más rápida (que superará el 2% en los próximos dos o tres años). También se observa una tendencia alcista similar en otras partes del mundo. El aumento de las presiones inflacionarias en Estados Unidos, unido a un dólar más fuerte, significa que el país estará «exportando» inflación.
8. Los tipos de interés estadounidenses seguirán subiendo y también elevarán los de algunos mercados emergentes. Ante las expectativas de un mayor crecimiento y una mayor inflación en Estados Unidos, la Reserva Federal subirá los tipos de interés al menos tres veces en 2017. Esto ya ha obligado a algunos bancos centrales de mercados emergentes a subir los tipos y a otros a detener cualquier nuevo recorte. En otros lugares, la inquietud de los bancos centrales ha aumentado recientemente. Tanto el Banco de Inglaterra como el Banco Central Europeo han advertido que unos tipos de interés más altos en Estados Unidos y la incertidumbre política a ambos lados del Atlántico podrían «reforzar las vulnerabilidades existentes» en el sistema financiero mundial, especialmente en los países emergentes y Europa. Los tipos de interés más altos en Estados Unidos también han desencadenado una salida de capitales de las monedas de los mercados emergentes, obligando a algunos bancos centrales (por ejemplo, los de México y Turquía) a subir los tipos de interés y a otros a detener cualquier nuevo recorte (por ejemplo, los de India, Indonesia y Malasia). En Europa, preocupa la situación de la banca y una nueva ronda de tensiones relacionadas con la deuda soberana.
9. El dólar estadounidense seguirá apreciándose. Un dólar que ya era fuerte subió aún más tras la victoria de Donald Trump. A finales de noviembre, alcanzó su nivel más alto en ocho meses frente al yen y en 20 meses frente al euro. Parte de este movimiento se debió a las elecciones estadounidenses, pero también influyó la preocupación por el referéndum italiano. Las monedas de los mercados emergentes también se vieron muy afectadas. En Asia, los tipos de cambio cayeron entre un 2% (el renminbi chino extraterritorial y el baht tailandés) y un 7% (el yen japonés). A la luz de las expectativas de un mayor crecimiento de la economía estadounidense y de tipos de interés más altos, IHS Markit prevé que el dólar seguirá apreciándose durante el próximo año. En términos efectivos (ponderados por el comercio), esperamos que el dólar suba otro 2-3% frente a las monedas de sus principales socios comerciales en 2017. A finales de 2017, el euro tocará brevemente la paridad y el yen caerá hasta unos 120 por dólar estadounidense.
10. La incertidumbre ha aumentado, pero el riesgo de recesión sigue siendo bajo. Según IHS Markit, el riesgo de una recesión en Estados Unidos o en el mundo en 2017 no supera el 25%. Los habituales «factores que frenan la recuperación» están en suspenso. Para empezar, aunque se espera que la Reserva Federal suba los tipos de interés durante el próximo año, las condiciones monetarias mundiales siguen siendo extremadamente acomodaticias. Por tanto, las probabilidades de que los bancos centrales pongan fin a la recuperación son casi nulas. En segundo lugar, pese al reciente acuerdo de la OPEP para recortar la producción, los mercados mundiales de petróleo están bien abastecidos. Esto significa que el riesgo de una perturbación petrolera es bajo. Por último, pese a la reciente euforia en los mercados bursátiles estadounidenses, hay pocas pruebas (si es que las hay) de burbujas de activos en la mayoría de las regiones del mundo. En otras palabras, también es muy remota la posibilidad de que se repita la crisis financiera de 2008-09. Por desgracia, las incertidumbres y los riesgos políticos y relacionados con las políticas son ahora mayores que hace un año. El auge de los movimientos antiglobalización en Estados Unidos y Europa podría dar lugar a políticas perjudiciales para el crecimiento. En particular, una guerra comercial podría sumir en una recesión a las economías estadounidense y mundial.

Nariman Behravesh es el economista jefe de IHS Markit. Dirige un equipo galardonado de más de 400 economistas. Ha sido incluido entre los 10 mejores economistas de Bloomberg, fue nombrado pronosticador del año por MarketWatch y ha recibido varios premios al pronosticador del mes. Es autor de Spin-Free Economics.




