Este artículo se publica en colaboración con IMF.
La devaluación es a menudo parte de la solución para un país en apuros financieros. Una devaluación aumenta la competitividad de las exportaciones de un país y reduce las importaciones al encarecerlas. Juntas, el aumento de las exportaciones y la reducción de las importaciones generan parte de los recursos financieros necesarios para ayudar al país a salir de sus problemas.
Sin embargo, para los países que forman parte de una unión monetaria y desean seguir en ella, la devaluación no es una opción. Esta era la situación de varias economías de la zona del euro al inicio de la crisis financiera mundial: antes de la crisis, el capital había estado fluyendo hacia estos países, pero gran parte de él huyó cuando estalló la crisis.
Una solución para estas economías que ha generado mucho debate es la llamada devaluación interna. Consiste en un impulso a la competitividad no mediante una devaluación (externa) de la moneda, sino por medios internos, como recortes salariales o moderación salarial.
¿Pueden funcionar estas devaluaciones internas? Nuestro reciente artículo ofrece una respuesta. La principal conclusión del artículo es que, si varios países en crisis la aplican al mismo tiempo, la moderación salarial solo puede funcionar bien si cuenta con el respaldo de políticas monetarias acomodaticias. En ausencia de tales políticas, la moderación salarial no impulsa demasiado la producción de los países que la aplican y, además, acaba reduciendo la producción de la zona del euro en su conjunto.
El inicio de una respuesta
La política concreta considerada para las simulaciones de nuestro artículo es una reducción del 2 % de la inflación salarial (y de precios). Si bien la moderación salarial sí impulsa la competitividad y las exportaciones, su efecto global sobre la producción a corto plazo es incierto. La razón es que un menor crecimiento nominal de los salarios y una menor inflación (o posiblemente deflación) pueden deprimir la demanda interna y aumentar la carga real de la deuda. Por tanto, los efectos sobre la competitividad y sobre la demanda agregada actúan en sentidos opuestos.
Para determinar cuál de estos efectos prevalece a corto plazo, nuestro artículo utiliza un modelo a gran escala de la economía mundial. El modelo contiene bloques individuales para 11 economías de la zona del euro, incluidas las cinco economías que sufrieron grandes fugas de capital, a las que nos referimos como «economías en crisis».
Las simulaciones del modelo muestran que el hecho de que predominen los efectos de competitividad o de demanda a corto plazo depende de dos factores importantes:
el número de países que aplican la moderación salarial
las medidas que adopta el banco central.
Estos dos factores también desempeñan un papel clave a la hora de determinar los efectos indirectos de la moderación salarial, es decir, el impacto que la moderación salarial de un país (o de un conjunto de países) tiene en otros países, en particular en el resto de la zona del euro.
En concreto, las simulaciones del modelo ofrecen los siguientes resultados:
Si una sola economía de la zona del euro en crisis aplica la moderación salarial, el efecto neto sobre la producción es positivo tanto para esa economía como para el conjunto de la zona del euro.
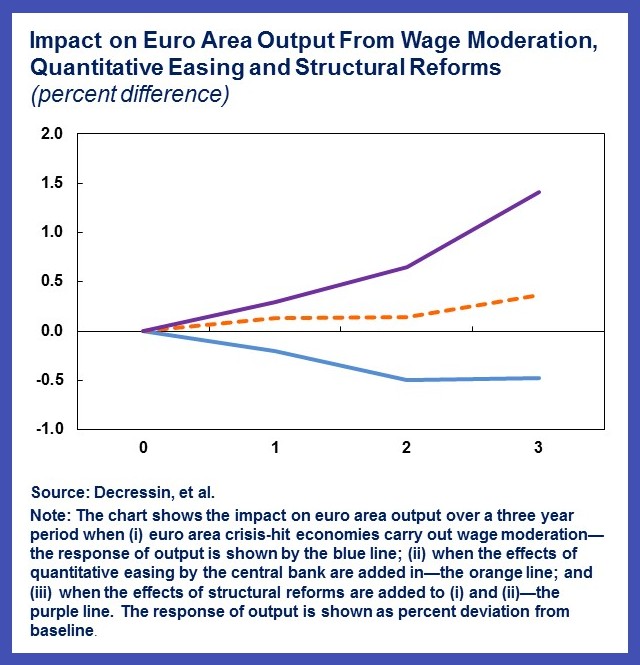
Si todas las economías en crisis, que representan alrededor del 30 % del PIB total de la zona del euro, aplican conjuntamente la moderación salarial, su producción seguirá expandiéndose, aunque en menor medida. Si el banco central logra reducir los tipos de interés de política monetaria, la producción también aumenta en toda la zona del euro. Esto se debe a que el banco central puede compensar el impacto negativo que la moderación salarial de algunos países tiene sobre la producción de otros, reduciendo los tipos de interés de política monetaria. A su vez, esto reduce los tipos de interés a largo plazo en esos países, lo que impulsa la inversión y el consumo de bienes duraderos.
El resto de la respuesta
Las cosas cambian cuando los tipos de interés de política monetaria se reducen a cero, es decir, cuando alcanzan el límite inferior cero. Cuando esto ocurre, el impacto negativo de la moderación salarial en las economías en crisis sobre la producción de las demás economías no puede compensarse con un recorte de los tipos de interés. A menos que se adopten otras medidas para reducir los tipos de interés a largo plazo, la producción de toda la zona del euro se contrae a corto plazo.
Sin embargo, el banco central no se queda sin munición cuando los tipos de interés de política monetaria llegan a cero. Puede adoptar medidas para reducir directamente los tipos de interés a largo plazo, una política conocida como flexibilización cuantitativa. Las simulaciones del modelo confirman que, si el banco central adopta medidas que se traducen en una reducción de 50 puntos básicos de los tipos de interés a largo plazo, la producción de las economías en crisis y de la zona del euro en su conjunto aumenta modestamente como respuesta a la moderación salarial.
Pero hay más. Si, además, las economías de la Unión Europea ponen en práctica las reformas estructurales a las que se comprometieron en el marco de la iniciativa del Grupo de los Veinte lanzada por Australia en 2014, la producción aumenta aún más. Es importante señalar que las reformas estructurales que impulsan la productividad tienen un efecto de apoyo más intenso sobre el consumo y la inversión a corto plazo que las reformas que aumentan la oferta de trabajo.
¿Cómo se compara el asesoramiento del FMI?
El FMI siempre ha defendido un paquete integral que aborda tanto la demanda agregada como la oferta agregada. En el lado de la oferta, el asesoramiento del FMI ha puesto el acento en las reformas estructurales del mercado laboral, con el objetivo de reducir el desempleo natural o aumentar la tasa de participación laboral. El asesoramiento del personal técnico del FMI también ha subrayado los beneficios de las reformas estructurales. En el lado de la demanda, el FMI fue uno de los primeros defensores de las políticas monetarias de apoyo, incluida la flexibilización cuantitativa, para impulsar la demanda agregada en la zona del euro.
Ningún programa respaldado por el FMI para países de la zona del euro ha incluido una política de rentas explícita para provocar una devaluación interna. Nuestros resultados subrayan que, si se consideran estas políticas en un conjunto de países de la zona del euro en crisis, deben tenerse en cuenta los efectos adversos de contagio sobre la producción del resto de la zona del euro.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jörg Decressin es subdirector del Departamento Europeo del FMI. Prakash Loungani es asesor del Departamento de Investigación del FMI.
Imagen: La sede del Banco Central Europeo (BCE) en Fráncfort. REUTERS/Ralph Orlowski




