Los auges y caídas en los precios de los activos y el crédito y, de forma más general, los ‘desequilibrios financieros’ han sido objeto de mucha atención pública tras la crisis financiera mundial y la crisis de la zona euro. Todas las principales jurisdicciones han ido creando autoridades macroprudenciales y existe un animado debate sobre si la estabilidad financiera debería ser un objetivo de los bancos centrales junto con la estabilidad de precios. Sin embargo, parece que nadie ha preguntado a la gente de a pie si le preocupan en absoluto los desequilibrios financieros.
El análisis ideal se realizaría diseñando una encuesta adecuada, en la que se preguntaría a los encuestados si la estabilidad financiera les preocupa directamente. Ante la imposibilidad de esta solución ideal, se pueden examinar indicadores indirectos del bienestar de los hogares disponibles en encuestas amplias, como el Eurobarómetro. Un indicador muy utilizado del bienestar de los hogares es la satisfacción vital. En un trabajo pionero publicado en 2003, Di Tella, MacCulloch y Oswald analizan el impacto de variables macroeconómicas, como la tasa de desempleo, sobre la satisfacción vital. Sin embargo, su análisis no dice nada sobre el papel de las variables financieras.
Satisfacción vital
Es evidente que la satisfacción vital no es la única medida posible del bienestar subjetivo de los hogares. En particular, mide sobre todo la actitud global hacia la propia vida desde un punto de vista cognitivo, más que los sentimientos actuales. Sin embargo, la satisfacción vital está estrechamente correlacionada con otras medidas de felicidad y bienestar (Graham 2006) y los psicólogos la consideran una medida fiable. Por tanto, es una variable interesante, al menos como primera aproximación en un análisis de bienestar.
Los acontecimientos macroeconómicos, en particular las crisis, tienen claramente un impacto en la satisfacción vital. El gráfico siguiente muestra una medida de la satisfacción vital «neta» a nivel de país, derivada de la encuesta bianual del Eurobarómetro, donde la medida mostrada se basa en la pregunta «En general, ¿está usted muy satisfecho, bastante satisfecho, no muy satisfecho o nada satisfecho con la vida que lleva?». En un trabajo reciente (Stracca 2013), resto de la proporción de encuestados de cada país que responden «No muy» y «Nada» la proporción de quienes responden «Muy» o «Bastante». Llama la atención que, mientras la satisfacción vital neta ha atravesado la crisis prácticamente sin cambios en los países de la zona euro de bajo rendimiento, se ha desplomado en los países de la zona euro de alto rendimiento, en particular en aquellos que han sido objeto de un programa de préstamos de la UE y el FMI (Portugal, Irlanda y Grecia). Solo para dar una idea de la magnitud del efecto, en 2007, en los países del programa, alrededor de un 50 % más de personas declaraba estar satisfecha con su vida que insatisfecha, mientras que en 2012 la cifra era aproximadamente la misma. En cambio, la diferencia asciende hasta un 80 % en los países de bajo rendimiento.
Figura 1. Satisfacción vital en los países de la zona euro
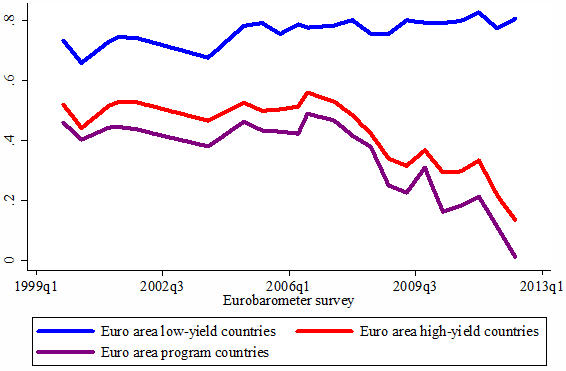
Nota: Los países de la zona euro de bajo rendimiento incluyen Alemania, Francia, Bélgica, los Países Bajos, Finlandia y Luxemburgo; los países del programa de la zona euro incluyen Irlanda, Grecia y Portugal; los países de bajo rendimiento de la zona del euro incluyen los países del programa más Italia y España. Todos los datos son promedios; reflejan la diferencia entre la proporción de respuestas «Muy» y «Bastante» frente a «No muy» y «Nada» a la pregunta del Eurobarómetro «En general, ¿está usted muy satisfecho, bastante satisfecho, no muy satisfecho o nada satisfecho con la vida que lleva?».
Desequilibrios financieros y satisfacción vital
Comprender los determinantes de la satisfacción vital a nivel macro no es tarea fácil, en particular en lo que respecta a los desequilibrios financieros. En mi trabajo reciente (2013) he ampliado considerablemente el trabajo de Di Tella et al. (2003) para incluir los desequilibrios financieros, utilizando datos de satisfacción vital de la encuesta del Eurobarómetro de 26 países de la UE (todos excepto Malta). Los desequilibrios financieros podrían afectar a los ciudadanos de varias formas:
En primer lugar, los desequilibrios financieros podrían afectar a variables macroeconómicas importantes para el bienestar de los hogares, como el empleo (el llamado «canal indirecto»).
En segundo lugar, los desequilibrios financieros derivados de distorsiones o externalidades podrían implicar una valoración errónea de variables como los precios de los activos y el crédito (el «canal de valoración errónea»).
Por ejemplo, el bienestar de una joven familia que quiere comprar una vivienda podría verse afectado negativamente por precios de la vivienda ineficientemente altos, aunque esto podría compensarse con un mayor bienestar de los propietarios actuales.
En tercer lugar, tanto los desequilibrios financieros como el bienestar de los hogares podrían reflejar un tercer factor, que debe controlarse, como el optimismo o el pesimismo sobre el futuro, o los llamados «espíritus animales» (canal del tercer factor).
Por último, cuando los desequilibrios financieros se deshacen y el sistema financiero se vuelve inestable, puede producirse un colapso de la intermediación financiera, que es un servicio esencial para los ciudadanos, y dicho colapso puede, por tanto, afectar a su bienestar (el «canal de intermediación financiera»).
Desde el punto de vista empírico, es importante controlar el canal indirecto y el canal del tercer factor si se quiere entender si los desequilibrios financieros importan por sí mismos para la satisfacción vital.
En el trabajo mencionado controlo el canal indirecto incluyendo las variables macroeconómicas que Di Tella et al. (2003) demostraron que importan para la satisfacción vital, como la tasa de desempleo. También utilizo algunos subcomponentes del indicador de confianza del consumidor basado en la encuesta de consumidores de la Comisión Europea, en particular la intención de realizar grandes compras en el año siguiente y las opiniones de los encuestados sobre la situación económica general en el año siguiente, para controlar posibles oscilaciones en el grado de optimismo sobre el futuro (tanto el futuro económico personal como el del país). Para medir los desequilibrios financieros, analizo varios indicadores basados en la desviación del precio real de los activos y del crédito respecto de tendencias anteriores, así como los rendimientos excedentarios de las acciones del sector financiero y una variable ficticia de crisis bancaria de Laeven y Valencia (2010).
Principales resultados e implicaciones para las políticas
Una vez controladas las variables macroeconómicas clave y los «espíritus animales» mediante la confianza del consumidor, en general encuentro que la satisfacción vital no depende de forma sistemática de varias medidas de desequilibrio financiero. Existe cierta evidencia, poco robusta, de que los ciudadanos se preocupan por el valor absoluto de una medida de brecha en el precio de las acciones (un indicador de la desviación del precio real de las acciones respecto de un nivel de equilibrio).
En conjunto, el mensaje principal es que los desequilibrios financieros no son una preocupación principal y directa para los ciudadanos. Desde el punto de vista de la formulación de políticas, esto, por supuesto, no exime a las autoridades responsables de intentar prevenir los auges y las caídas, porque estos tienen costes sustanciales en términos de estabilidad macroeconómica, definida de la forma habitual (por ejemplo, el crecimiento del PIB real y la tasa de desempleo). Sin embargo, sí sugiere que su objetivo debería ser prevenir las consecuencias de los auges y las caídas para la estabilidad macroeconómica, en lugar de tratar de estabilizar el «ciclo financiero» (Borio 2012) como un fin en sí mismo.
Este artículo apareció por primera vez en voxeu.org
Autor: Livio Stracca es asesor principal de la Dirección General de Relaciones Internacionales y Europeas del Banco Central Europeo
Imagen: Un hombre camina por el parqué de la bolsa de Fráncfort REUTERS/Ralph Orlowski





