La crisis global ha puesto en el centro de atención de un número creciente de académicos y responsables de políticas los entresijos de la estabilidad bancaria. Pero ¿cuál es el impacto de la regulación y la competencia bancarias en la opacidad de los bancos? Esta columna presenta una de las primeras evaluaciones del impacto de las reformas regulatorias bancarias en la calidad de la información que divulgan los bancos, lo que a su vez nos ayuda a evaluar la estabilidad bancaria.
Cuando los bancos manipulan sus estados financieros, esto puede aumentar la opacidad bancaria e interferir con el gobierno corporativo privado y con la regulación oficial de los bancos. En particular, los bancos gestionan sus estados financieros para suavizar los resultados, eludir los requisitos de capital y reducir impuestos. Como muestran Beatty y Liao (2011), Bushman y Williams (2012), y Huizinga y Laeven (2012), tales manipulaciones reducen la estabilidad bancaria, la valoración de los bancos por parte del mercado y la calidad de los préstamos. De forma más general, los hallazgos de King y Levine (1993) implican que cualquier factor, incluida la gestión de resultados, que interfiera con el gobierno de los bancos puede distorsionar la asignación de capital y frenar el crecimiento.
Sin embargo, se sabe poco sobre el impacto de las regulaciones y la competencia bancarias en la opacidad de los bancos. Si bien Morgan (2002) y Flannery et al. (2004) examinan la opacidad comparada de los bancos y las empresas no financieras, no analizan los determinantes de la opacidad bancaria. Mientras que Barth et al. (2004, 2006, 2009) y Beck et al. (2006) constatan que los bancos asignan el capital de forma más eficiente en países que penalizan a los directivos bancarios por divulgar información errónea, no consideran el posible papel de la competencia en la opacidad bancaria. Dada la importancia de los bancos para el crecimiento económico, la escasez de investigaciones sobre los determinantes de mercado y regulatorios de la opacidad bancaria es sorprendente y tiene consecuencias importantes.
Nueva investigación
En nueva investigación, presentamos la primera evaluación del impacto de las reformas regulatorias bancarias que impulsaron la competencia en la calidad de la información que divulgan los bancos (Jiang et al. 2014).
Evaluamos predicciones contrapuestas sobre el impacto de la competencia en la opacidad. Los modelos de Alchian (1950) y Stigler (1958) indican que una mayor competencia en el mercado de productos llevará a las empresas a adoptar mecanismos de gobierno corporativo más sólidos, lo que podría inducir la divulgación de estados financieros de mayor calidad (por ejemplo, Darrough y Stoughton 1990), con el fin de minimizar los costes de la financiación externa. Una línea de investigación adicional sugiere que la competencia puede mejorar la calidad de los estados financieros al facilitar las comparaciones entre empresas pares. Cuando las empresas compiten en mercados similares, esto facilita las comparaciones entre empresas, y la disponibilidad de referencias más fiables favorece un gobierno corporativo eficaz, como destacan Holmstrom (1982) y Nalebuff y Stiglitz (1983). De hecho, a partir de una encuesta de campo a 169 directores financieros, Dichev et al. (2013) documentan que las comparaciones con empresas pares son una de las herramientas más importantes para detectar la gestión de resultados, y la detección es un paso necesario para obligar a las empresas a mejorar la calidad de sus estados financieros.
En cambio, otros modelos predicen que la competencia aumenta la opacidad. En Verrecchia (1983) y Gertner et al. (1988), la competencia puede inducir a las empresas a manipular el flujo de información para obstaculizar la entrada de posibles rivales y obtener una ventaja estratégica frente a los competidores existentes. En Shleifer (2004), una mayor competencia impulsa a los directivos a adoptar comportamientos poco éticos, incluidas prácticas contables más agresivas.
Obstáculos regulatorios
Para evaluar el impacto de la competencia en la calidad de la información que divulgan los bancos, comenzamos aprovechando la eliminación de los obstáculos regulatorios a la competencia bancaria entre los bancos estadounidenses durante el último cuarto del siglo XX. La desregulación bancaria interestatal redujo los obstáculos regulatorios para que las sociedades de cartera bancarias con sede en un estado establecieran filiales en otros estados. Estas reformas avanzaron, a lo largo de dos décadas, mediante un proceso variable en el tiempo y específico de cada estado, basado en acuerdos bilaterales y multilaterales, que impulsó la competencia entre los bancos, como se analiza en Goetz et al. (2013, 2015).
No obstante, estas medidas de competencia derivada de la desregulación, basadas en estado y tiempo, presentan una limitación importante: no distinguen entre las filiales bancarias, ni siquiera entre las sociedades de cartera bancarias dentro de un estado. Aunque la desregulación bancaria interestatal impulsó la competencia entre bancos dentro del estado desregulado, esto no implica necesariamente que estas reformas regulatorias influyeran en la opacidad bancaria al intensificar la competencia. Quizá la desregulación desencadenó, o estuvo asociada a, otros cambios en un estado que influyeron en la calidad de la información que divulgan los bancos, y son estos otros cambios, y no el aumento de la competencia, los que influyeron en la opacidad bancaria. Para abordar esta preocupación, debemos diferenciar entre bancos dentro de los estados.
Ofrecemos un nuevo enfoque para construir medidas variables en el tiempo y específicas de cada banco de la competencia. Nuestro enfoque se basa en la visión del “modelo de gravedad”, según la cual la distancia importa para la inversión y, por tanto, para el grado de competencia al que se enfrentan las filiales bancarias y las sociedades de cartera bancarias. Por ejemplo, después de que el estado A permita que las sociedades de cartera bancarias del estado B entren y establezcan filiales en el estado A, dos filiales en el estado A pueden enfrentarse a presiones competitivas distintas procedentes del estado B, según su distancia con el estado B. Es decir, cuando California se desregula con Arizona, los bancos del sur de California pueden enfrentarse a presiones competitivas mayores procedentes de Arizona que los bancos del norte de California. Al integrar el modelo de gravedad con la desregulación bancaria interestatal, construimos medidas variables en el tiempo y específicas de cada banco de la competencia derivada de la desregulación.
Para ello, primero construimos medidas del entorno competitivo al que se enfrenta cada filial. Para cada filial en cada periodo, identificamos los estados cuyas sociedades de cartera bancarias pueden entrar en el estado de la filial. Después ponderamos cada uno de esos estados por la inversa de su distancia a la filial. Esto arroja una medida de distancia inversa del entorno competitivo inducido por la regulación al que se enfrenta cada filial. En segundo lugar, calculamos el entorno competitivo al que se enfrenta una sociedad de cartera bancaria consolidada, ponderando estas medidas de competencia a nivel de filial por la proporción de los activos de cada filial en la sociedad de cartera bancaria.
A continuación, regresamos diversas medidas de la opacidad bancaria sobre estas medidas de competencia específicas de las sociedades de cartera bancarias y de las filiales, controlando por efectos fijos de estado-tiempo. De este modo, controlamos todas las características estatales variables en el tiempo, incluidos los indicadores estado-tiempo de las reformas regulatorias bancarias. Al integrar el modelo de gravedad en el proceso de desregulación, diferenciamos entre las presiones competitivas a las que se enfrentan los bancos del mismo estado y evaluamos si los cambios en estas presiones competitivas influyen en la calidad de sus estados financieros.
Como indicadores de la opacidad bancaria, utilizamos dos estrategias para medir la calidad de los estados financieros. En primer lugar, empleamos la frecuencia con la que los bancos reformulan sus resultados ante la Securities and Exchange Commission. Las reformulaciones implican que los bancos presentaron estados financieros inexactos. Debido a limitaciones de datos, solo podemos utilizar las reformulaciones financieras en un subconjunto de nuestros análisis. La segunda estrategia se centra en las provisiones para pérdidas por préstamos, que son el devengo bancario más importante a través del cual los bancos gestionan los resultados y el capital regulatorio (Beatty y Liao 2014). Una amplia literatura construye indicadores de la calidad de los estados financieros estimando un modelo de provisiones para pérdidas por préstamos y utilizando los valores absolutos de los residuos como indicadores de las provisiones discrecionales para pérdidas por préstamos.
Utilizamos una estrategia de estimación de diferencias en diferencias. La variable dependiente es uno de los indicadores de la opacidad bancaria. Las variables explicativas centrales son las medidas de competencia derivada de la desregulación específicas de las sociedades de cartera bancarias y de las filiales. En estos análisis, no solo condicionamos a los efectos fijos de las sociedades de cartera bancarias y de las filiales, respectivamente, sino también a los efectos fijos de estado-tiempo. Dada la disponibilidad de datos, realizamos los análisis para el periodo comprendido entre 1986 y 2006 con datos trimestrales.
Provisiones discrecionales para pérdidas por préstamos
Constatamos que tanto las medidas de competencia inducida por la regulación específicas de las sociedades de cartera bancarias como las de nivel de filial están asociadas de forma fuerte y negativa con las provisiones discrecionales para pérdidas por préstamos. La Figura 1 ilustra este punto. En lugar de usar nuestro enfoque, que integra el proceso dinámico de desregulación bancaria interestatal con el modelo de gravedad de la disputabilidad de los mercados, la Figura 1 simplemente representa gráficamente lo que sucede con las provisiones discrecionales para pérdidas por préstamos de los bancos de un estado después de que ese estado permite por primera vez la entrada de bancos de cualquier otro estado. Como se observa, las provisiones discrecionales para pérdidas por préstamos caen notablemente después de que la desregulación bancaria interestatal intensifica la competencia. Las magnitudes económicas son sustanciales. Durante el periodo previo a la desregulación, la razón media entre las provisiones discrecionales para pérdidas por préstamos y los beneficios bancarios, medidos como resultados antes de impuestos y provisiones, era del 28 %, pero descendió a una media del 13 % tras las reformas regulatorias que impulsaron la competencia.
Figura 1 Evolución de la calidad de la divulgación en torno a la desregulación bancaria interestatal
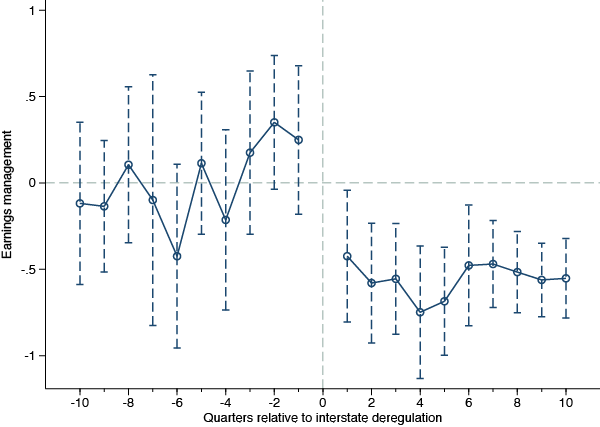
Los resultados completos de la estimación, que distinguen entre sociedades de cartera bancarias y sus filiales, arrojan estimaciones igualmente sólidas. En estos análisis basados en el modelo de gravedad y la desregulación, la identificación procede de diferenciar entre sociedades de cartera bancarias y filiales dentro del mismo estado que difieren en cuanto a sus distancias geográficas respecto de otros estados. Por tanto, los resultados no están impulsados por cambios en las políticas regulatorias a nivel de estado-tiempo; más bien, están impulsados por el impacto diferencial de las reformas bancarias interestatales sobre las sociedades de cartera bancarias y las filiales dentro de un estado, que surge por su distinta distancia a los competidores. Los hallazgos sugieren que la desregulación bancaria interestatal redujo las provisiones discrecionales para pérdidas por préstamos al intensificar la competencia.
Referencias
Ahmed, A, C Takeda, and S Thomas (1999), “Bank loan loss provisions: A reexamination of capital management and signaling effects”, Journal of Accounting and Economics 28: 1-25.
Alchian, A (1950), “Uncertainty, evolution, and economic theory”, Journal of Political Economy 58: 211-221.
Barth, J R, G Caprio, and R Levine (2004), “Bank regulation and supervision: What works best?”,Journal of Financial Intermediation 13: 205-248.
Barth, J R, G Caprio, R Levine (2006), Rethinking bank regulation: Till angels govern, Cambridge: Cambridge University Press.
Barth, J R, C Lin, P Lin, F Song (2009), “Corruption in bank lending to firms: Cross-country micro evidence on the beneficial role of competition and information sharing”, Journal of Financial Economics 91: 361-388.
Beatty, A, S Liao (2011), “Do delays in expected loss recognition affect banks’ willingness to lend?”,Journal of Accounting and Economics 52: 1-20.
Beatty, A, S Liao (2014), “Financial accounting in the banking industry: A review of the empirical literature”, Journal of Accounting and Economics 58: 339–383.
Beck, T, A Demirguc-Kunt, R Levine (2006), “Bank Supervision and Corruption in Lending”, Journal of Monetary Economics 53: 2131-2163.
Bushman, R M, C D Williams (2012), “Accounting discretion, loan loss provisioning, and discipline of banks’ risk-taking”, Journal of Accounting and Economics 54: 1-18.
Campbell, T S, W A Kracaw (1980), “Information production, market signaling, and the theory of intermediation”, Journal of Finance 35: 863-882.
Darrough, M, N Stoughton (1990), “Financial disclosure policy in an entry game”, Journal of Accounting and Economics 12: 219-243.
Dichev, I, J Graham, C Harvey, S Rajgopal (2013), “Earnings quality: Evidence from the field”,Journal of Accounting and Economics 56: 1-33.
Flannery, M J, S H Kwan, M Nimalendran (2004), “Market evidence on the opaqueness of banking firms’ assets”, Journal of Financial Economics 71: 419–460.
Gertner, R, R Gibbons, D S Scharfstein (1988), “Simultaneous signaling to the capital and product markets”, Rand Journal of Economics 19: 173–90.
Goetz, M R, L Laeven, R Levine (2013), “Identifying the valuation effects and agency costs of corporate diversification: Evidence from the geographic diversification of U.S. banks”, Review of Financial Studies 26: 1787-1823.
Goetz, M R, Laeven, L, R Levine (2013), “Does the geographic expansion of banks reduce risk?”,Journal of Financial Economics, de próxima publicación.
Huizanga, H, L Laeven (2012), “Bank valuation and accounting discretion of banks during a financial crisis”, Journal of Financial Economics 106: 614-634.
Jiang, L, R Levine and C Lin (2015), “Competition and Bank Opacity”.
King, R G, R Levine (1993), “Finance and growth: Schumpeter might be right”. Quarterly Journal of Economics 108: 717-738.
Morgan, D P (2002), “Rating banks: risk and uncertainty in an opaque industry”, The American Economic Review 92: 874-888.
Nalebuff, B J, J E Stiglitz (1983), “Information, competition, and markets”, American Economic Review 73, 278-283.
Shleifer, A (2004), “Does competition destroy ethical behavior?”, American Economic Review 94: 414-418.
Stigler, G (1958), “The economies of scale”, Journal of Law and Economics 1: 54-71.
Verrecchia, R (1983), “Discretionary disclosure”, Journal of Accounting and Economics 5: 365-80.
Este artículo se publica en colaboración con VoxEU. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autores: Liangliang Jiang es profesor asociado de Economía en la Universidad Lingnan, Hong Kong. Ross Levine es profesor de Economía en la Haas School of Business de la Universidad de California en Berkeley. Chen Lin es profesor de Finanzas en el Departamento de Finanzas de la Universidad China de Hong Kong.
Imagen: Un letrero de Bank Street y oficinas de gran altura en el distrito financiero de Canary Wharf, en Londres, el 21 de octubre de 2010. REUTERS/Luke MacGregor.




